Nieuws
zonnestroom actueel
| |
|
||||||||
|
Nieuws
zonnestroom actueel |
|||||||||
|
|
<<<
recenter |
actueel
211
210-201 200-191
190-181 180-171
170-161 160-151
150-141
140-131
130-121 120-111 110-101 100-91 90-81 80-71 70-61 60-51 50-41>>> highlights |
17 november 2026. CBS update 2. Strijd Australië versus Nederland inzake solar/capita voor 2025 definitief (?) beslist in het voordeel van "Down Under".
Nu het CBS weer een herziening van de "eindejaars-cijfers" van opgesteld vermogen bekend heeft gemaakt voor 2025 (deel 1 van dit tweeluik), zijn we uiteraard direct weer gaan kijken naar het verschil in de evolutie van het opgestelde vermogen per capita, tussen de (voormalige) wereldkampioenen Nederland en Australië. Met de nog steeds voorlopige cijfers voor beide landen, eind 2025 (met name voor Nederland) blijkt de strijd, die in de updates van maart 2026, en juni 2026 nog als "onbeslist" gekwalificeerd moest worden, nu toch wel definitief in het voordeel van "Down Under" (Australië) is uitgepakt. Eind 2025 blijkt Australië, met de actuele cijfers, al enigszins te zijn uitgelopen op Nederland bij de Wp/capita ratio. En het verschil is, met de nog zeer voorlopige data voor medio 2026, al verder opgelopen.
Polder PV zocht dit weer tot in detail uit, met, wederom, de meest recent beschikbare officiële capaciteits-cijfers, en de exacte bewoners-aantallen in beide landen, volgens de officiële, nationale data providers. Weliswaar moeten we nog steeds een slag om de arm houden, omdat zeker voor Nederland de EOY cijfers voor 2025 nog niet in steen zijn gebeiteld (pas eind 2027 finale cijfer rapportage door het CBS verwacht), en het verschil met Australië nog wat kan afnemen. Voor Australië zal een eventuele verdere aanpassing vermoedelijk niet zeer groot zijn, de solar data worden daar veel beter, actueel, en nauwkeurig bijgehouden. En misschien zijn ze zelfs al definitief, omdat de "estimated" en de "reported" volumes voor eind 2025 inmiddels exact hetzelfde zijn. Dat laat onverlet, dat in het verleden soms kleine historische aanpassingen zijn doorgevoerd in de data van Australië, waardoor het niveau voor 2025 mogelijk nog iets kan wijzigen.
In onderstaande grafiek geef ik de update met de meest recent beschikbare cijfers, voor het opgestelde relatieve (generator) vermogen aan het eind van elk jaar, tm. 2025, en, apart helemaal rechts, de nog zeer voorlopige data voor medio 2026 in beide landen. Daarbij is tevens gebruik gemaakt van de meest actuele bevolkingscijfers. Voor medio 2026 zijn die voor Australië nog niet bekend, wel voor het eind van het eerste kwartaal. Ik heb de bevolkingsaanwas in dat eerste kwartaal gebruikt voor het tweede, om aan een verantwoorde afschatting te komen medio dat jaar. Voor uitgebreid commentaar op deze gegevens, en de vergelijking, verwijs ik gaarne naar het dieper gravende stuk in de analyse van 7 maart 2024. Voor vorige versies van deze grafiek, zie de updates van 7 juli 2026, 10 maart 2026, 19 november 2025, en van 18 november 2024.
Ditmaal zijn zowel de zonnestroom vermogen cijfers, als de bevolkings-data voor 2024 en 2025 voor Australië gewijzigd sinds de update van juli jl. Voor Nederland zijn ook de PV vermogens-data voor 2024 en 2025 bijgeseld, en voor alleen 2025 het inwoner aantal (2024 is ongewijzigd). Voor beide landen zijn de data voor medio 2026 nog zeer prematuur, en zullen deze later beslist (flink) bijgesteld gaan worden.
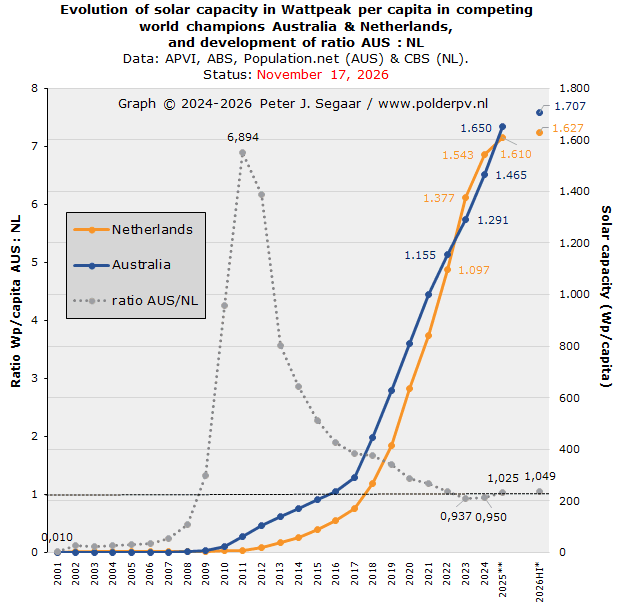
Ten opzichte van de vorige grafiek zijn de volgende wijzigingen doorgevoerd en zijn de volgende observaties te benoemen:
Conclusie
De conclusie blijft voorlopig, dat op het vlak van opgesteld nominaal generator vermogen per hoofd van de bevolking, de strijd tussen kemphanen Nederland en Australië eind 2025 waarschijnlijk lijkt te zijn beslecht in het voordeel van "Down Under" (Australië). Aangezien de cijfers voor met name Nederland beslist nog bijgesteld kunnen worden, is dit echter nog niet definitief zeker. We gaan hier uiteraard in komende updates weer op in, als er nieuwe, met name voor 2025 definitieve cijfers beschikbaar zijn gekomen.
Tot slot
De Australische zonnestroom markt stoomt nog steeds onvervaard door, en gaat hoogstwaarschijnlijk in 2026 weer flink (verder) uitlopen op Nederland, op het gebied van het opgestelde zonnestroom vermogen per capita. Zie de markt ontwikkelingen geschetst in het artikel van 4 augustus 2026, op portal Reneweconomy.com.au (met dank aan John Hemmers).
CBS updates op Polder PV (2026):
CBS update 2. Strijd Australië versus Nederland inzake solar/capita voor 2025 definitief (?) beslist in het voordeel van "Down Under". (huidige artikel, 17 november 2026)
17 november 2026: 3e cijfer opgave totale PV markt Nederland in 2025, finale cijfers 2024, en eerste, zeer voorlopige data voor het eerste half-jaar van 2026, door CBS. Deel 1 - weer neerwaartse aanpassingen. Op 13 november jl. werden door het CBS nieuwe cijfer reeksen gepubliceerd voor talloze energie modaliteiten. Zo ook weer voor zonnestroom. Opvallend is ditmaal, dat zowel voor het jaar 2024, als voor 2025, voor de capaciteit neerwaartse aanpassingen zijn doorgevoerd. Waardoor alle oudere, veelvuldig in perscommuniqués gebruikte cijfers weer in de kliko kunnen. In deze eerste analyse de actuele stand van zaken met betrekking tot aantallen en capaciteit van de nationale zonnestroom installaties. Aldus het CBS.
In eerste instantie volgen hier de nieuwste cijfers voor de status van de door het CBS "getelde" aantallen PV installaties in Nederland. Voor de laatst bekende cijfers, zie de tabel in de voorlaatste update, van 7 juli 2026, waarin de data voor peildatum 7 juni waren opgenomen. Meermalen is door Polder PV gemeld dat eerder gepubliceerde "half-jaar cijfers" van het CBS, dus ook voor medio 2025, later flink gewijzigd zullen zijn, maar niet meer publiekelijk bekend worden gemaakt. Dat maakt dat alle referenties naar die verouderde half-jaar cijfers in analyses (compleet) achterhaald zijn. Dit laat onverlet, dat in de huidige analyse ook de allereerste data voor medio 2026 zijn opgenomen, ditmaal voor het eerst gepubliceerd door het CBS. Die weliswaar een indicatief beeld geven van de mogelijke evolutie, maar die geen uitsluitsel kunnen geven over een nauwkeurige schatting voor het hele kalenderjaar, omdat van heel veel projecten de info nog niet bij het statistiek instituut is gearriveerd. Dat de marktgroei verder onderuit is gegaan in 2026, staat echter buiten kijf.
In onderstaande tabellen zijn nieuw gewijzigde primaire gegevens in rood weergegeven, de andere data zijn verder niet meer gewijzigd, ten opzichte van de update van 12 juni 2026.
1. Evolutie aantallen PV installaties volgens CBS, nieuwe data 2024-2026 HI
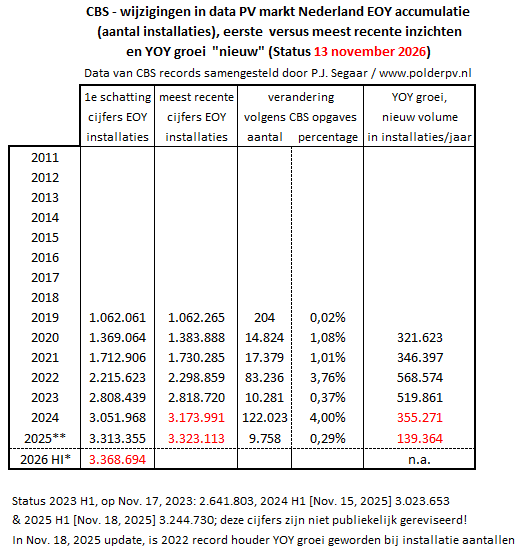
In bovenstaande tabel de meest recent beschikbare cijfers van het CBS voor de evolutie van de totale aantallen zonnestroom installaties, zoals zij uit diverse registers hebben ge-extraheerd, tot en met medio 2026. De cijfers voor 2024 zijn inmiddels voor een laatste maal enigszins in positieve zin gewijzigd en definitief geworden. Ten opzichte van de vorige update zijn er nu nog eens 6.692 extra installaties gevonden die in dat jaar kennelijk waren opgeleverd. Wat het finale totaal volume voor 2024 op 3.173.991 exemplaren brengt (bijna 3,2 miljoen installaties). Ruim 122 duizend exemplaren meer dan oorspronkelijk gedacht, wat een toename betekent van 4% van dat oorspronkelijke volume (afgeleide data in kolommen 4 en 5). Daarmee is de relatieve toename groter geworden dan in 2022, toen 3,8% meer installaties werden gevonden dan oorspronkelijk geteld.
De toename voor kalenderjaar 2023 was in dit opzicht relatief bescheiden, slechts 0,4% meer dan in eerste instantie was gepubliceerd. In een voorgaande update was dat verschil nog 2,4%, wat voor de zoveelste maal aangeeft, dat data zelfs bij het CBS fors kunnen wijzigen in de loop van de tijd.
Voor 2025 is ook een nieuw volume bekendgemaakt, in totaal eind dat jaar 3.323.113 installaties geaccumuleerd, een zeer bescheiden 0,3% meer dan oorspronkelijk bekend. Dit kan echter nog wijzigen, de (aangepaste) data voor 2025 zijn bij het CBS nog nader voorlopig.
Ook heeft het CBS in een aparte tabel, "Zonnestroom; vermogen en vermogensklasse, bedrijven en woningen, regio", een eerste cijfer voor medio 2026 gepubliceerd. Ze komen voor eind juni inmiddels op een zeer voorlopig aantal van 3.368.694 installaties. Dit zal beslist nog fors gaan wijzigen, al wordt het finale resultaat voor medio het jaar niet meer door het CBS gepubliceerd.
Jaargroei aantallen
De laatste kolom geeft de uit de meest recente eindejaars-cijfers (EOY) berekende toename per jaar weer (YOY groei), wat in het verleden soms tot verrassingen heeft geleid.
In 2023 is door alle tussentijdse wijzigingen een ("finale") jaargroei ontstaan van 519.861 nieuwe installaties, wat 8,6% lager is geworden, dan de jaargroei in 2022 (568.574). In de update van 15 juli 2025 was dat nog een positief verschil van 1,4% in het "voordeel" van 2023. Ook hieraan is goed te zien, dat door wijzigingen in de CBS data, sommige jaargangen opeens in een ander daglicht komen te staan, wat de progressie betreft ... 2022 blijkt dus uiteindelijk het nieuwe recordjaar te zijn, bij de nieuw toegevoegde aantallen PV installaties.
2024 is, met inmiddels de definitieve cijfers, op een aanwas van maar 355.271 installaties gekomen. Daarmee is het verschil met de aanwas in 2023 (zie hierboven) iets kleiner geworden. In de vorige update was dat bijna 33% minder, in de definitieve update is het verschil 31,7% minder aanwas dan in 2023 geworden. Het begin van de "instorting" van de PV markt, met als duidelijk aanwijsbare oorzaak de forse terugval van de nieuwe aantallen registraties in met name het residentiële marktsegment (zie energieleveren.nl statistiek).
Bij dit finale cijfer voor de aanwas in 2024, moet nog steeds een dik vraagteken, omdat uit de energieleveren.nl data, wat het CERES register voor de populatie installaties kleiner dan 1 MWac per stuk van cijfers voorziet, en wat zonder meer het grootste aantal installaties moet bevatten (sowieso de hele residentiële markt, alsmede tienduizenden kleinere bedrijfsmatige projectjes), een aanwas van slechts 298 duizend nieuwe installaties in dat markt-segment zou volgen. Het CBS zou met de totale markt, na al de nodige wijzigingen, ruim 19 procent (grofweg zo'n 57 duizend nieuwe installaties) hoger zitten bij de jaargroei in 2024. Het is onwaarschijnlijk, dat dit forse verschil goed gemaakt zou zijn in het segment van (uitsluitend) projecten groter of gelijk aan 1 MWac. Zoveel van dergelijke projecten zijn er absoluut niet, en het valt te betwijfelen of eventueel apart aangemelde "delen van grotere installaties" (bijvoorbeeld, met een aparte SDE beschikking) zelfs maar een deel van dat gat zouden kunnen vullen ...
Ook voor voorgaande jaren zijn er vreemde verschillen te zien in de totale uitkomsten van het CBS, versus de door energieleveren.nl gerapporteerde jaarvolumes voor de sub 1 MWac markt (2022 minder, 2023 juist veel méér nieuwe installaties bij energieleveren.nl). Het blijft de hersenpannen kraken, om dit soort hoogst merkwaardige verschillen tussen diverse datasets in Nederland te proberen te verklaren ...
Aangepaste cijfers 2025
Voor de eerste jaarhelft van 2025 was in de update van eind 2025 een eerste volume bekend gemaakt (3,2 miljoen installaties), maar omdat dat om een zeer voorlopig cijfer is gegaan, wat ook nog eens niet meer (publiekelijk) aangepast zal worden door het CBS, is dat cijfer achterhaald.
Twee updates verder volgt uit het nieuwe eindejaars-volume voor 2025, inmiddels een jaarlijkse aanwas van 139.364 nieuwe installaties. Dit is alweer 4,6% lager t.o.v. de berekende groei in de vorige update voor dat jaar. En het is inmiddels 61% minder dan de (finale) jaargroei in 2024. Een aanzienlijke aderlating, dus, ook al weten we het definitieve resultaat voor 2025 nog lang niet (volgt pas eind 2027).
Mogelijk wordt zelfs dit relatief lage volume bij CBS nogmaals neerwaarts bijgesteld, aangezien alleen al in het sub 1 MWac dossier er in 2025 zo'n 160 duizend nieuwe PV installaties bijgekomen zouden zijn in het energieleveren.nl dossier, het verschil met de huidige CBS data blijft nog steeds groot, bijna 21 duizend nieuwe installaties.
2026 nog zeer prematuur
Het eerste half-jaar cijfer voor de aantallen installaties zou in theorie een toename van bijna 46 duizend nieuwe installaties in het eerste half-jaar opleveren. Als je dit zou verdubbelen, en er van uit zou gaan, dat je dan een indicatie voor de jaargroei zou krijgen, zou het resultaat slechts ongeveer tweederde zijn van de kalenderjaar groei in 2025. We moeten hiermee echter heel erg oppassen, omdat (a) dit slechts zeer voorlopige data betreft, die nog fors kunnen wijzigen, (b) de tweede jaarhelft een duidelijk andere groei kan hebben dan de eerste, (c) alle cijfers achteraf meermalen zullen worden bijgesteld voor 2026. Dat de markt significant is afgekoeld, dit jaar, staat buiten kijf, maar hoevéél dan, zullen we moeten afwachten. Definitieve cijfers voor 2026 vernemen we pas eind ... 2028 (!). Een Duits analist zou daar spreekwoordelijk bezien de haren voor uit zijn hoofd trekken ...
2. Evolutie PV capaciteit (generator, omvormer, en "systeem" vermogen), volgens CBS
Voor de generator capaciteit zijn nu ook de officiële, weer aangepaste cijfers gepubliceerd voor 2024, 2025, en voor medio 2026. Deze data vervangen deels eerder gepubliceerde data voor het "systeemvermogen". Dat is een relatief nieuw construct, wat uit Europese regelgeving zou zijn voortgekomen. Het CBS definieert dit als volgt: "Het systeemvermogen is het maximale vermogen van de installatie, wat bepaald wordt door het minimum van het paneelvermogen en het omvormervermogen". Het is dus weer een andere eenheid dan zowel het aparte generator, als het omvormer vermogen sec, die in de meer gedetailleerde segmentatie statistieken van het CBS opduiken. Voor de huidige analyse maakte ik wederom een synthese van 2 CBS tabellen, voor het volgende overzicht met de evoluties van de verschillende typen opgestelde capaciteit.
Ik heb onderstaande tabel gereviseerd, en in de 7e en 8e kolom inmiddels zowel het omvormer, als het genoemde "systeemvermogen" ondergebracht. Daarvan zijn nu cijfers vanaf 2022 beschikbaar.
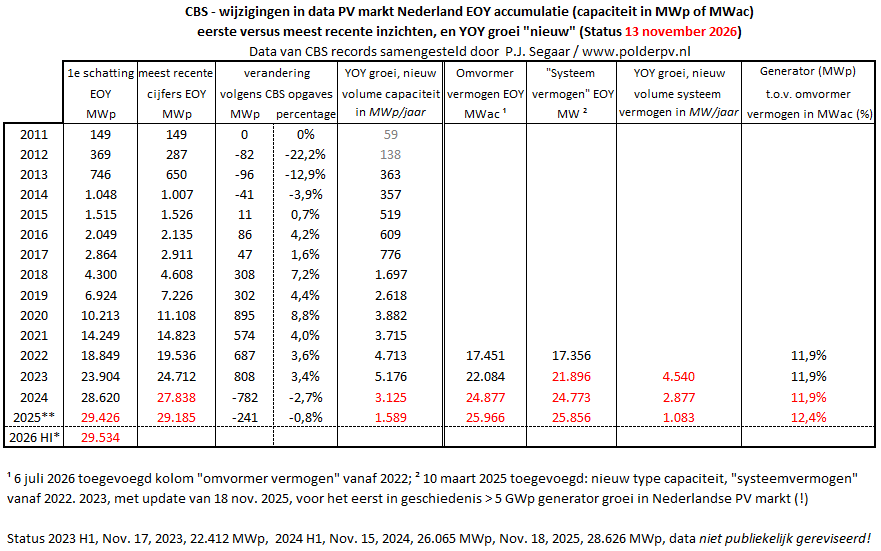
In deze tabel wordt de evolutie van de cumulatieve capaciteiten van alle PV projecten weergegeven. Voor de generator capaciteit in de eerste helft van de tabel tm. de dubbele lijn, in MWp. Rechts ervan de nieuw toegevoegde accumulaties van AC omvormer vermogens, resp. de "systeemvermogens" volgens de CBS definitie, in recentere jaargangen, en 2 afgeleide parameters (jaargroei systeemvermogen, resp. verhouding generator t.o.v. omvormer vermogen).
Eindejaars generator vermogens
In de derde kolom staan de meest recente opgaves van het CBS, voor dezelfde jaargangen. Dit kan een paar keer per jaar wijzigen, en het eindresultaat kan fors verschillen van de eerste afschattingen. Tot en met 2024 zijn, volgens het CBS, deze meest recente afschattingen "definitieve" opgaves. 2025 en het eerste cijfer voor 2026 zijn nog nader voorlopige dan wel zéér voorlopige data.
De definitieve eindejaars-capaciteit voor 2024 is inmiddels 27.838 MWp geworden. Ten eerste, is dat een negatieve bijstelling van 142 MWp t.o.v. het volume in de vorige update (-0,5%). Ten tweede, is het opvallend dat, voor het eerst in langere tijd, het definitieve cijfer onder de eerste afschatting is komen te liggen. In 2024 werd 782 MWp generator vermogen weg-gestreept t.o.v. die eerst afschatting, een verlies van 2,7%. De laatste keer dat dit voorkwam was voor een correctie van het volume in 2014 (3,9% minder). In de tussenliggende jaren was het finale volume altijd hoger dan bij de eerst-afschattingen, met een maximum van 8,8% voor 2020.
Ook voor 2025 is het eindejaars-volume in negatieve zin aangepast, met 241 MWp minder (-0,8%), ten opzichte van het eerst gepubliceerde cijfer in de vorige update. Hier zal beslist nog e.e.a. in gaan wijzigen, het zijn immers nog slechts nader voorlopige cijfers voor dat jaar. Momenteel is er eind van 2025 29.185 MWp PV capaciteit bekend bij het CBS.
Ook is er al een eerste afschatting gedaan voor medio 2026, wat neer zou komen op een accumulatie van 29.534 MWp. Dat zal beslist later fors aangepast gaan worden, want het ligt maar 348 MWp boven het aangepaste eindejaars-volume voor 2025. Dat is een absurd laag niveau, wat beslist niet de werkelijkheid kan weerspiegelen. Alleen al in het marktsegment van installaties groter dan 1 MWp heb ik al meer vermogen gerealiseerd staan in mijn projecten overzicht, dan het afgeleide "CBS volume". Het zal dus zeker een stuk groter gaan worden, met als kanttekening dat de markt beslist flink is gekrompen.
Verschil met eerste afschattingen
In de 4e kolom staan de verschil volumes in generator vermogen tussen de eerste en laatste afschattingen van het CBS per jaar vermeld, in de 5e kolom is het percentage afwijking t.o.v. de eerste opgave berekend. Het verschil kan flink oplopen, 22% minder capaciteit dan oorspronkelijk was opgegeven in 2012. Vanaf 2015 zijn de verschillen positief: er werd steeds méér capaciteit gevonden door het CBS na enkele revisie rondes, dan bij de eerste opgave, wat veel heeft te maken met de langdurige, administratieve vertragingen in met name de projecten markt, waarvan actuele informatie pas zéér laat beschikbaar komt (het meeste volume via de SDE dossiers van RVO, maar er worden ook projecten zonder subsidies gebouwd).
Het verschil liep op tot 8,8% in 2020 (eerste Corona jaar), daarna nam het weer af, naar 3,4% meer capaciteit dan oorspronkelijk gedacht, in 2023. Vanaf 2024 is de trend weer negatief. Finaal 2,7% minder in 2024, nader voorlopig 0,8% minder in 2025. Sterk afhankelijk van eventuele latere positieve bijstellingen, kan de balans voor 2025 mogelijk nog naar een positief verschil omslaan.
Jaargroei cijfers - 2025 nog lang niet helder
In de 6e kolom zijn de jaargroei volumes van het generator vermogen weergegeven, zoals afgeleid van de meest recent bijgestelde eindejaars-volumes volgens het CBS. De data voor 2011 en 2012 zijn niet goed vergelijkbaar met de cijfers voor 2013 en later, omdat er toen van een compleet andere onderzoek systematiek gebruik werd gemaakt. Die cijfers zijn grijs weergegeven in de tabel.
De jaargroei volumes nemen vanaf 2013 toe, tot 776 MWp nieuwe generator capaciteit in 2017. In 2018 werd voor het eerst (fors) meer dan een GWp nieuw vermogen bijgeplaatst, meer precies 1.697 MWp.
Tot en met 2023 volgde een reeks verbazingwekkende jaren met grote capaciteit toevoegingen, zeer sterk gedreven vanuit de SDE regelingen waarbinnen steeds grotere projecten werden aangevraagd en grotendeels ook gerealiseerd. Dat, in combinatie met een ook sterk gegroeide residentiële PV markt. In de update van eind 2025 werd pas bekend, dat 2023 het nieuwe record jaar is geworden, met maar liefst 5.176 MWp nieuwe capaciteit, wat alweer 10% meer was dan de al flinke aanwas in 2022. In 2024 ging het volume echter sterk achteruit, naar, uiteindelijk, nog maar 3.125 MWp, 40% minder. Met het weer aangepaste eindejaars-cijfer voor 2025 van het CBS, is de jaargroei in 2025 verder onderuit gegaan, naar, voorlopig, nog maar 1.589 MWp groei bij de generator capaciteit. Wat nog maar 51% van de aanwas in 2024 zou zijn geweest.
Ook al is kristalhelder dat, door het instorten van de residentiële markt, in combinatie met een behoorlijk kwakkelende projectenmarkt, 2025 inderdaad een slecht jaar is geweest, deze cijfers zijn nog steeds nader voorlopig. En zullen zeer waarschijnlijk nog wel opwaarts bijgesteld gaan worden. Polder PV had namelijk in 2025 al een nieuwe volume van 937 MWp aan nieuwe zonneparken gevonden in dat jaar (introductie tot uitgebreide recente zonneparken update). En voor alle projecten vanaf 1 MWp heeft hij tot nog toe al 1.093 MWp opgenomen in zijn projecten overzicht (nieuw in 2025). Daar moeten alle kleinere projecten nog bij. In het sub 1 MWac segment werd in de data van energieleveren.nl namelijk nog eens 882 MW (ac) nieuw volume gevonden. Het generator vermogen zal flink hoger liggen (mogelijk boven de tien procent), dus dan zou je met deze volumes bij elkaar mogelijk al op 1.093 + 1,1*882 = bijna 2,1 GWp kunnen komen. We gaan later zien, hoe dicht de CBS data in die buurt zullen komen.
NSTR & NSSTR vs. CBS
Eerder werd al gerept over verschillen tussen de vigerende CBS cijfers en de data uit het Nationaal Solar Trendrapport 2025. In november 2025 is het Nationaal Storage & Solar Trend rapport 2025 verschenen, een samenwerking van DNE Research en Solar365, en te downloaden van de DNE website (hier). Daarin wordt een eerste prognose voor de jaargroei van de zonnestroom markt in Nederland gegeven, in 2025, van 2,08 GWp. Die vrijwel identiek is aan de nog grove, eigen berekening hierboven.
Omvormer vs. generator vermogen
In de 7e kolom zijn de uit een apart CBS overzicht gehaalde omvormer vermogens van 2022 tm. 2025 wederom weergegeven. Zowel 2024 als 2025 data zijn gewijzigd. 2024 is nu definitief en bedraagt 24.877 MWac eind van dat jaar, 2025 is nader voorlopig, 25.966 MWac. In de laatste (10e) kolom is het verschil in generator vermogen t.o.v. dat omvormer vermogen weergegeven, in procent. In genoemde vier jaren blijken ze nu de eerste drie jaar allen op 11,9% uit te komen (wijziging bij 2024). In 2025 is dat gestegen naar 12,4% meer generator dan omvormer vermogen in 2025. Als deze verhouding in latere updates op dat niveau blijft, lijkt het er op dat in dat jaar kennelijk is gepoogd om de beschikbare, en tegenwoordig ook via de SDE flink "geknepen" omvormer capaciteit zo goed mogelijk te benutten, door er meer generator vermogen op aan te sluiten. Houdt dat vrij hoge percentage in gedachten, als u de hierboven genoemde sub 1 MWac data bekijkt, want energieleveren.nl gaat bij haar conversie uit van een veel te laag percentage van gemiddeld slechts 5% (!).
"Systeemvermogen"
In de 8e kolom heb ik het door CBS sinds 2022 separaat weergegeven "systeemvermogen" weergegeven. De volumes liggen telkens iets onder dat voor het omvormer vermogen. Curieus is hier, dat zelfs voor het "formeel al lang afgesloten" jaar 2023 weer een iets afwijkend cijfer is opgedoken, 21.896 MWac (in de vorige update nog 21.957 MWac). De reden daarvan is niet bekend, normaliter blijven "definitieve cijfers" bij het CBS constant ... Het zal u na alle voorgaande cijfer besprekingen door Polder PV niets verbazen, dat dergelijke "data incidenten" blijven terugkeren in het chaotische solar landschap in Nederland.
Het systeem vermogen voor 2024 is marginaal opgehoogd t.o.v. de laatste update, naar 24.773 MWac. De nieuwe waarde voor 2025, 25.856 MWac, ligt marginaal lager (0,2%) dan in de update van 12 juni jl. Voor medio 2026 is nog geen getal voor het systeem vermogen opgegeven.
Uit de EOY cijfers is in de volgende, 9e kolom het afgeleide jaargroei volume berekend voor dat systeemvermogen, 4.540 MWac (neerwaarts gewijzigd record) in 2023, 2.877 MWac in 2024 (opwaarts gewijzigd, en nu 37% minder dan in recordjaar 2023), en in 2025 nog steeds voorlopig, een aanwas van slechts 1.083 MWac. Ook weer neerwaarts bijgesteld, en slechts 38% van de aanwas in 2024. Laatstgenoemd jaar volume zal ongetwijfeld nog flink aangepast worden in komende CBS updates, maar het is wel al tale-telling voor de zonder meer lage groei in 2025. Wat natuurlijk aan een combinatie van de ingestorte residentiële markt (zie cijfers energieleveren.nl, net van een verse update voorzien), met een sterk afgekoelde projecten markt heeft te maken.
3. Gemiddelde systeem capaciteit - schaalvergroting andermal
Uit de nu bekende aantallen PV installaties, én de bijbehorende generator capaciteiten, kunnen we eenvoudig de evolutie van de systeemgemiddelde (generator) capaciteit berekenen. Die ontwikkelt zich met de huidige data als volgt (geldig voor álle PV installaties in Nederland, van zeer klein tot zeer groot):
Ook hier is weer de trend naar schaalvergroting per project zichtbaar. De gemiddelde project omvang, eind 2025 is met de huidige data alweer 29% groter dan eind van het jaar 2019.
4. Grafiek evolutie EOY en YOY volumes PV capaciteit Nederland volgens CBS
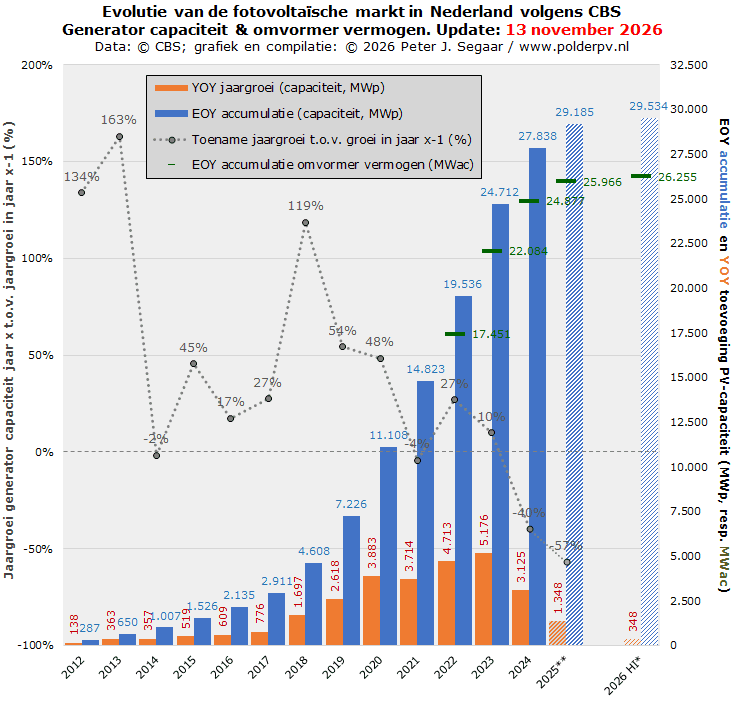
In deze frequent bijgewerkte grafiek de laatste stand van zaken van de CBS data voor de evolutie van het generator vermogen in MWp, voor de eindejaars-accumulaties (EOY, blauwe kolommen), resp. het daar uit afgeleide jaargroei cijfer (YOY, oranje kolommen), beiden met rechter Y-as als referentie.
De cijfers tot en met 2024 zijn definitief, voor 2025 zijn ze nog "nader voorlopig", en voor het eerste half-jaar van 2026 (kolom achteraan) "zeer voorlopig". De verwachting is, dat de data voor 2025 ff. nog flink opwaarts aangepast zullen gaan worden, gezien de berekening door Polder PV in de broodtekst boven deze grafiek. De gegevens voor HI 2026 zullen echter niet meer publiekelijk worden gedeeld door het CBS: ze zullen worden vervangen door een eerste grove afschatting van het jaarvolume in heel 2026 (en later weer meermalen worden bijgesteld).
Met de huidige update is duidelijk dat, na jaren van continu hogere jaarvolumes, het tweede Corona jaar, 2021 het eerste jaar was met een lichte terugval in de groei (van 3.883 MWp nieuw in 2020 naar 3.714 MWp in 2021, oranje kolom segmenten). Daarna zette de groei weer door, naar forse volumes van 4.713 MWp nieuw in 2022, en nieuw historisch recordhouder 2023, met zelfs 5.176 MWp jaargroei. Een volume wat natuurlijk nooit meer ge-evenaard zal gaan worden, zolang netcongestie het land "plat" blijft leggen.
Daarna volgde een zeer forse terugval, naar een aanwas van 3.125 MWp in 2024 (nog maar 60% van het nieuwe jaarvolume in 2023). Het nieuwe vermogen ligt daarmee definitief tussen de aanwas cijfers in 2019 en 2021. Het uit de beschikbare CBS cijfers afgeleide nieuwe volume van 1.348 MWp voor 2025 is waarschijnlijk veel te laag, waar nog veel capaciteit bij moet worden geplust. Waarvan deels al lang aan het net gekoppelde grote(re) projecten, die nog niet zijn doorgedrongen tot de CBS databank (een proces wat zéér lang kan duren!). Dat zegt dus nog niet zoveel, maar 2025 zal beslist géén hoge ogen gooien bij de te verwachten nieuwe PV capaciteit, en waarschijnlijk flink onder de aanwas in 2019 blijven steken.
Over 2026 valt nog niet veel te zeggen, behalve dan dat het weer een zeer laag volume zal gaan opleveren. De getoond 348 MWp groei in de eerste jaarhelft is beslist nog niet het eindstadium, en zal zeker flink hoger gaan worden. Maar over het hele jaar bezien, zal ook dit weer slechter gaan uitpakken dan in het ook al matige voorgaande jaar 2025.
Eindejaars-volumes en wijzigingen in relatieve jaargroei
De blauwe kolommen geven de accumulerende eindejaars-capaciteit weer, en, in de voorlaatste gearceerde kolom, de nog voorlopige status aan het eind van 2025. De eerste 10 GWp werd in de tweede helft van Corona jaar 2020 bereikt, de 20 GWp vroeg in 2023, en de 25 GWp vroeg in 2024. Momenteel staat er een volume van 29.185 MWp voor eind 2025 in de CBS boeken. Dit gaat hoogstwaarschijnlijk niet eens meer in de buurt van de 30 GWp komen, omdat het eerste cijfer voor medio 2026 daar nog steeds flink onder ligt, op 29.534 MWp (laatste kolom in de grafiek). Het nu bekende eindejaars-volume voor 2025 ligt in ieder geval 4,8% hoger dan het finale EOY volume in 2024, bij de omvormer vermogens zou het verschil 4,4% zijn.
In groene liggende balkjes heb ik in dezelfde grafiek de volumes voor de bijbehorende omvormer vermogens aan het eind van 2022-2025, en het nog zeer voorlopige volume voor medio 2026 geplot, die op veel lagere niveaus liggen dan de generator capaciteit die daar aan is gekoppeld. De volumes vanaf 2025 kunnen nog worden bijgesteld.
Uit de jaargroei cijfers heb ik ook, voor het generator vermogen, de procentuele wijziging per kalenderjaar geplot t.o.v. de jaarlijkse aanwas in het voorafgaande jaar, in een grijze gestippelde curve, met als referentie de linker Y-as, in procenten. Dat is flink op en neer gegaan in het verleden, vanaf 2019 is de trend, afgezien van 2022, flink neerwaarts, met negatieve groei percentages vanaf 2024. Voorlopig ligt de aanwas in 2025 57% onder de jaargroei in het voorgaande jaar.
Medio 2026 zou er een omvormer vermogen van 26,255 GWac zijn geaccumuleerd (zeer voorlopig cijfer; 12,5% meer generator dan omvormer vermogen).
Achterhaalde verwachtingen - what's new under the sun repeat modus
In de in juni 2024 gepubliceerde update van het "Integraal Nationaal Plan Energie en Klimaat 2021-2030" werd door het toenmalige ministerie EZK nog gewag gemaakt van een verwachting van 22,7 GW opgesteld PV vermogen in 2025, 25,7 GW in 2030 en tot 42,6 GW in 2040 (volgens uitgangspunten van het zgn. KEV2022). Eind 2025 zijn we, met de huidige CBS cijfers die verwachting voor 2025 dus al, ondanks de aanhoudende netcongestie problematiek, ruimschoots, met bijna 29%, voorbij (en de verwachting voor 2030 al met 13,6%).
We hebben dit soort continu fors "de markt onderschattende" statistieken al vaker gezien, zoals met de in-depth beschouwingen van Auke Hoekstra over de IEA statistieken (o.a. PV Magazine, nov. 2018, en update gepubliceerd op BlueSky, 3 november 2026). Daar staat echter ook weer tegenover, dat oneindige groei gewoonweg niet mogelijk is. Steeds meer voorheen "spetterende" PV markten hebben te maken met verzadiging, en andere, het tempo flink afremmende factoren, zoals de onovertroffen Jenny Chase in een fantastisch informatieve "jaarupdate draad", in een bijgewerkte, tale-telling grafiek liet zien op BlueSky, op 10 oktober 2026.
5. Zonnestroom producties volgens het CBS
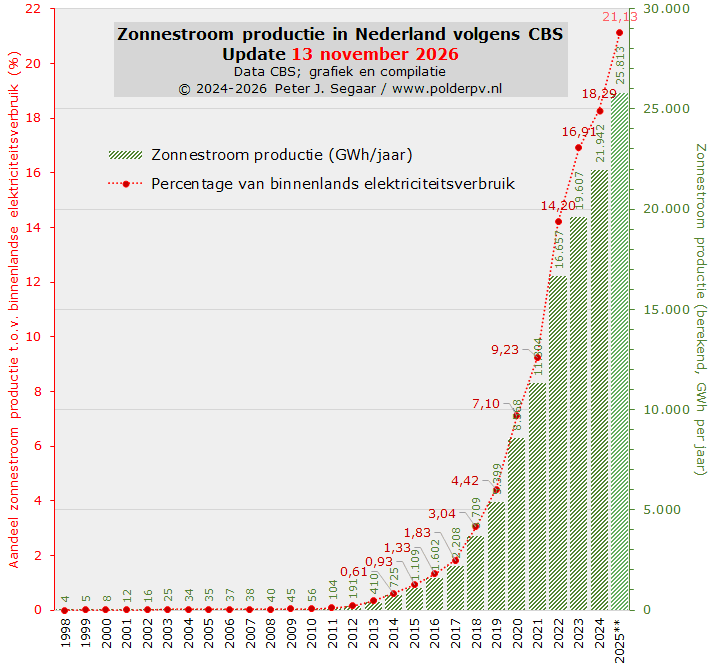
In dezelfde tabel met de nieuwste PV-capaciteit cijfers, zijn ook de kalenderjaar volumes voor de berekende zonnestroom producties weergegeven. In de CBS tabel "Zonnestroom; vermogen en vermogensklasse, bedrijven en woningen, regio") werd in een vorige update nog een eerste prognose voor het eerste half jaar van 2025 opgegeven, een volume van 14.495 GWh.
Inmiddels is de derde berekening voor het complete jaar gedaan, wat nu uitkomt op 25.813 GWh (ditmaal 0,3% mínder dan in de update van juli jl.). Voor het eerst in de zonnestroom historie van Nederland meer dan 25 terawattuur (TWh). In het CBS artikel van 19 juni 2026 wordt dit in meer bredere zin vertaald als een productie van 93 petajoule (1 PJ energie = ongeveer 278 GWh elektra equivalent). De toename t.o.v. 2024 (finaal 21.942 GWh) is momenteel 17,6%, voor 2025 is de berekende productie nog nader voorlopig.
2025 was dan ook een zeer zonnig jaar. Volgens de Bluesky post van Anton Boonstra was er in de periode januari tm. december dat jaar 12,3% meer productie in de PVOutput.org populatie, dan in 2024. Volgens de officiële KNMI jaar rapportages had de gemiddelde instraling in 2025 een niveau van 431.530 J/cm² (jaar-rapportage, p. 12), in 2024 was het 383.324 J/cm² (jaar-rapportage, p. 11), bij een langjarig gemiddelde instraling van 378.600 J/cm². 2025 was, derhalve, 12,6% rijker aan instraling dan 2024. En het lag bijna 14% boven het langjarige gemiddelde.
2026
Voor 2026 is er uiteraard nog geen jaarcijfer bekend voor de productie. Het laatst bekende CBS cijfer is voor de maand augustus (3,438 TWh). Ter vergelijking hier het verschil met 2025. Januari tm. Augustus 2025 geeft een cumulatieve productie van 21,50 TWh. Voor 2026 is dat in dezelfde periode 22,12 TWh. In 2026 is er in die eerste 8 maanden dus al 2,9% meer zonnestroom productie berekend, dan in dezelfde periode in het voorgaande jaar. Ook gezien de eigen productie resultaten voor 2026, lijkt het er op dat dit jaar een prima jaar gaat worden, en mogelijk in de buurt gaat komen van de hoge productie in 2025. De "meer opbrengst" die uit de CBS cijfers blijkt, zou dan terug te voeren moeten zijn naar de berekende extra productie van de nieuwe capaciteits-volumes die gaandeweg het jaar 2026 netgekoppeld en al zijn toegevoegd.
Stroom producties worden helaas niet altijd consequent doorgevoerd in de vele energie tabellen van het CBS. Zo wijken de geclaimde producties voor 2017 en 2018 af in de tabel "Elektriciteitsbalans; aanbod en verbruik", en leek er in de tabel een fout gemaakt te zijn voor het jaar 2020 bij de genormaliseerde bruto productie †. Dit soort (kleine) inconsequenties komen al jaren voor in de CBS tabellen, wat met verschillende reken methodes heeft te maken, vermoedelijk deels gecombineerd met afrondings-verschillen.
† Polder PV had het CBS gevraagd naar een gevonden anomalie in de gepubliceerde datareeks. Alle productie cijfers zijn identiek voor zonnestroom (3 reeksen), alleen het volume van de genormaliseerde bruto productie voor 2020 was duidelijk afwijkend van de overige twee opgaves. Polder PV kreeg de volgende reactie van het CBS:
"De genormaliseerde bruto productie wordt berekend volgens de regels uit de Renewable Energy Directive (RED). De genormaliseerde cijfers voor 2020 zijn volgens de RED I berekend. Deze passen wij niet meer aan, conform de afspraak met Eurostat. Meestal updaten wij een jaar zo'n 3 keer: de eerste keer in juni van jaar +1, tweede in november van jaar +1, en als laatste in november van jaar +2. Het "bevriezen" van de cijfers voor 2020 conform de afspraken van de RED kwam daartussen, waardoor de genormaliseerde productie geen update meer kreeg in deze tabel. En dat zal dus ook niet meer geüpdatet worden. De andere productievormen zijn wel geüpdatet."
Er is ook goed nieuws te melden over het door het CBS berekende, relatieve aandeel van de zonnestroom productie ten opzichte van het bruto respectievelijk netto stroomverbruik bekend, en ditto, voor het genormaliseerde bruto elektra verbruik. Voor 2025 zitten we momenteel voor het eerst in de Nederlandse historie op ruim een vijfde van de zonnestroom productie t.o.v. het binnenlandse stroomverbruik dat jaar (cf. uitgangspunten EU politiek, zie grafiek, rode cijfers / linker Y-as). Meer to the point, op 21,13% (en voor 2024 finaal 18,29%). Zouden we de productie relateren aan het netto stroomverbruik (onder aftrek van eigenverbruik van sommige centrales), komen we weer hoger uit: 21,82% in 2025. Ook deze relatieve waarden zullen waarschijnlijk nog wat gaan wijzigen in komende CBS updates.
Bronnen:
Bronnen intern (eerdere CBS data analyses van Polder PV)
Voor deel 2 van dit tweeluik (CBS update 13 november 2026) zie hier
CBS update deel 2. Strijd Australië versus Nederland inzake solar/capita voor 2025: onbeslist. (7 juli 2026)
CBS update deel 4. Verdieping nationale statistiek cijfers zonnestroom - woningen, economische activiteiten, en totalen. (26 augustus 2026)
CBS update 9 maart 2026 (tm. EOY 2025), delen 1, 2 en 3
CBS update 18 november 2025 (tm. medio 2025), delen 1, 2 en 3
CBS update 15 juli 2025 ("Wederom verrassende zonnestroom statistiek aanpassingen door het CBS, met blijvende vraagtekens")
CBS update 17 juni 2025 ("CBS past marktgroei zonnestroom markt 2024 in negatieve zin aan")
CBS update 10 maart 2025 (1e cijfer EOY 2024), deel 1 capaciteit, deel 2 stroomproductie
CBS update 15 november 2024 (tm. medio 2024), delen 1, 2 en 3 (voor eerdere referenties, zie bronnen onder eerste bijdrage)
Bronnen extern
23 procent energieverbruik komt uit hernieuwbare bronnen (nieuwsbericht CBS, 19 juni 2026)
Zonnestroom; vermogen en vermogensklasse, bedrijven en woningen, regio (CBS tabel 13 november 2026)
Elektriciteitsbalans; aanbod en verbruik (CBS tabel update 13 november 2026)
Hernieuwbare elektriciteit; productie en vermogen (CBS tabel update 13 november 2026)
Vermogen (definitie / omschrijving van het CBS van "vermogen" bij wind- en zonne-energie installaties)

|
