Zontwikkelingen
"oud"
| |
|
||||||||
|
Zontwikkelingen
"oud" |
|||||||||
|
|
actueel
211
210-201
200-191
190-181
180-171
170-161 160-151
150-141
140-131
|
^ TOP |
9 november 2026: Maandcijfers VertiCer update 4 november 2026. Deel II - Garanties van Oorsprong, nieuw maand record juli 2026 versterkt.
In het eerste deel van dit tweeluik rapporteerde ik over de meest recente data van VertiCer met betrekking tot de evolutie van de aantallen en capaciteit van de gecertificeerde PV installaties in hun register. In dit tweede deel ga ik weer in op de afgegeven hoeveelheden Garanties van Oorsprong (GvO's) tot en met september dit jaar. GvO's staan borg voor de duurzaamheid van de geproduceerde hoeveelheid zonnestroom van deze volledig geijkt bemeten grote populatie PV projecten in Nederland. GvO certificaten kunnen, separaat van de betreffende stroom productie volumes, worden verhandeld in Nederland, en met leveranciers in andere aangesloten landen in de Europese Unie.
De eerste resultaten voor september 2026 zijn inmiddels bekend. Normaliter worden voor de GvO's de data voor een bepaalde maand aan het eind van de volgende maand gepubliceerd, ze lopen meestal een maand achter op de data voor zonnestroom capaciteit. In de vorige update was al duidelijk, dat juli 2026 de nieuwe recordmaand was geworden. Met de meest recente cijfers van VertiCer, is dat record inmiddels opgehoogd naar 1.767 GWh. Zoals verwacht kon worden, ging de sterk seizoensmatig bepaalde productie vervolgens in de maanden augustus (1.531 GWh), en september (eerst bekend volume 1.013 GWh), flink onderuit. De productie in januari tm. september 2026 ligt echter al 5% boven de totale jaarproductie in referentiejaar 2023.
Evolutie van gecertificeerde zonnestroom productie / uitgifte van GvO's tm. september 2026
Ook voor deze parameter, afgegeven hoeveelheid Garanties van Oorsprong (GvO's), geldt, dat er op 24 augustus 2024 een update van de historische cijfers is gegeven. Deze zijn weergegeven in de tweede VertiCer revisie naast het voorgaande maandrapport. In het huidige bijgestelde overzicht geef ik weer alleen de meest recente cijfers weer, vanaf mei 2021. Voor een fraaie, bijgewerkte grafiek die verder terug gaat in de tijd, zie de update in de bespreking van het augustus 2024 rapport, en het commentaar daarbij. Helaas zijn ook de 2 door mij al lang gesignaleerde (en aan VertiCer gerapporteerde) anomalieën in februari en augustus 2024, nog steeds niet officieel "gerepareerd" in de publiek beschikbare VertiCer data.
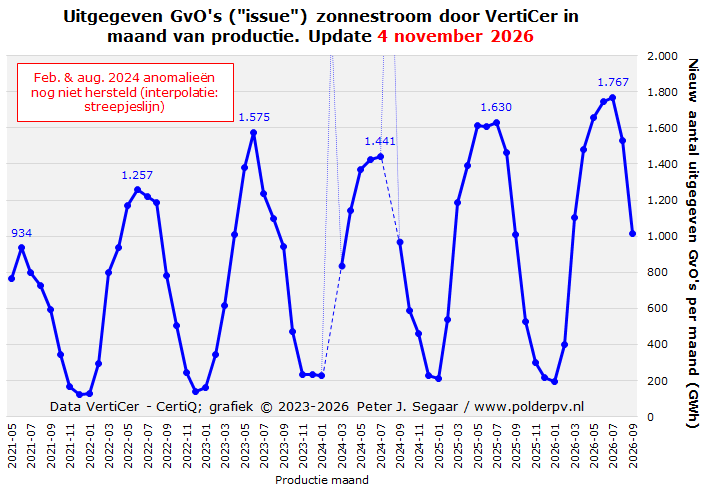
De extractie van een continue reeks van zonnestroom productie data uit de nieuwe spreadsheets van VertiCer is niet eenvoudig omdat de zonnestroom data tussen alle overige GvO cijfers in staan (diverse energie productie platforms), er ook nog eens verschillende "typen" zonne-energie certificaten zijn, de data sterk verspreid staan over meerdere locaties, er terug gerekend moet worden naar maand van productie, er continu wijzigingen / bijstellingen zijn, en alle over verschillende periodes uitgegeven garanties van oorsprong (GvO's) voor gecertificeerde zonnestroom uiteindelijk per maand opgeteld moeten worden. Bovenstaande grafiek is het uiteindelijke resultaat van het bij elkaar schrapen van alle gegevens in een ordentelijk overzicht, waarbij uitsluitend het criterium "issue" ("uitgegeven certificaten"), vanaf de update van maart 2026, na wijziging van het publicatie format bij VertiCer, als criterium is genomen. Ook is hier uitsluitend voor fotovoltaïsche opwekking met "standaard" installaties gekozen. De in de VertiCer overzichten voorkomende deel segmentaties naar type, "building integrated", dan wel "ground-mounted", en, uiteraard, concentrated solar generatie, zijn hier verder genegeerd. Data worden getoond voor mei 2021 tm. de eerste cijfers voor september 2026. In de maand rapportages lopen de productie resultaten normaliter altijd 1 maand achter op die van de opgestelde generator capaciteit. De maandelijkse productie is weergegeven in de blauwe curve (eenheid GWh = 1.000 MWh = 1 miljoen kWh).
Zoals te doen gebruikelijk worden, door continue toevoegingen in latere maand rapportages, diverse (recentere) cijfers meestal weer verder opgehoogd, inclusief de gesignaleerde "piek" waarden per kalenderjaar. De piekwaarden voor 2021 en 2022 (934 resp. 1.257 GWh) in de huidige update liggen niet ver van de volumes in het hierboven genoemde historische overzicht (923 resp. 1.244 GWh), dus ga ik er van uit, dat de volledige productie voor die jaren nu in de grafiek wordt weergegeven (pending eventuele latere, marginale bijstellingen).
Alles > netlevering
In de basis data van VertiCer wordt bij de afgegeven ("issued") certificaten niet meer gesproken over gescheiden volumes voor netlevering en niet-netlevering (lees: eigenverbruik). Laatstgenoemde deel categorie was tm. de update van 2 januari 2026 in de overzichten van VertiCer al stelselmatig, voor alle recente maand rapportages, op nul gesteld. Vermoedelijk is dit het gevolg van de beslissing, aangekondigd in de Kamerbrief over de openstelling van SDE 2024, om eigen verbruik bij nieuwe PV projecten niet meer te belonen met Garanties van Oorsprong, om overwinsten te voorkomen (zie bespreking kamerbrief in artikel van 11 maart 2024). Normaliter blijft voor oudere regelingen deze (contractuele) afspraak overeind, maar er zijn sinds genoemde maand in het geheel geen GvO's voor eigenverbruik meer uitgegeven door VertiCer, zoals uit hun eigen administratie bleek. Deze splitsing is kennelijk vanwege die reden weer overboord gegooid door VertiCer, een niet meer bestaand "onderscheid" wordt, derhalve, niet meer als zodanig in hun basis tabellen gemaakt. En dienen we voor de uitgegeven GvO's dus uit te gaan van (volledige) "netlevering".
Voor de teruggetrokken GvO's heb ik deze niet meer van genoemde afgiftes afgetrokken, maar beschouw ik die vanaf de eerste update na de tabel format wijziging eerder dit jaar, als afzonderlijke categorie. Deze terugtrekkingen kunnen immers, bij nader inzien, ook voor producties in eerdere periodes gelden, en dienen dan ook als zodanig te worden beschouwd (zie verderop).
Drijvende krachten GvO uitgifte, wederom nieuwe record maand
Er zijn twee "drijvende krachten" achter het verloop van deze curve. Ten eerste natuurlijk de seizoens-variabiliteit, die zich uit in hoge producties in de zomermaanden ("toppen"), resp. lage output in de wintermaanden ("dalen"). Meestal is december de minst producerende maand. Eerder zagen we al dat, sterk afhankelijk van de gemiddelde instralings-condities in de betreffende maand, in de zomerperiodes hetzij mei (2020), juni (2019, 2021, 2022), of juli (2017, 2018) de best performer waren bij de productie. Voor de hier getoonde recentere periode zijn de waargenomen "zomer pieken" langere tijd in juni gevallen. Sinds enige tijd is, na de nodige cijfer wijzigingen, in 2024 juli de (momenteel) beste productie maand in dat jaar geworden. Ook juli in 2025 blijkt, achteraf bezien, nu de hoogste productie in dat jaar te tonen, waarbij duidelijk wordt dat het stuivertje wisselen van de piek maandproducties in de zomermaanden nog lang kan doorgaan. Hetzelfde is nu wederom geschied voor (de eerste resultaten van) 2026.
Inmiddels zijn er twee piekwaarden in de jaarreeks 2023 tm. 2026 opnieuw bijgesteld. Ten eerste is de piek voor juli 2025, na in de voorgaande update iets te zijn verlaagd, nu weer met 1 GWh opgehoogd naar een totaal volume van 1.630 GWh. En het hoogte record voor juli 2026 is inmiddels alweer verder verhoogd, van 1.738 naar 1.767 GWh fysiek gemeten productie ("issued GvO's"). Wat alweer 8,4% meer is dan de 1.630 GWh in juli 2025, en 1,1% meer dan de nu bekende productie in juni 2026 (1.748 GWh). Omdat het volume nog niet substantieel afwijkt van dat van juni, blijft het nog even afwachten of het record voor juli blijft staan bij komende data updates. Dat lijkt echter wel waarschijnlijk vanwege het volgende.
Instraling als belangrijke drijvende factor
Juli 2026 had volgens het KNMI een 5,5% hogere instraling, 66.424 J/cm², dan in juni (62.986 J/cm²), waarbij te verwachten totale productie nog extra wordt versterkt door eventueel tussentijds toegevoegd nieuw netgekoppeld vermogen, wat zal bijdragen aan meer-productie. In beide maanden lagen de instralings-cijfers sowieso flink boven de desbetreffende langjarige gemiddeldes (57.600 J/cm², resp. 57.580 J/cm²), in juli was het verschil zelfs 15,3%. Let wel, dat dit met 1 dag meer is geweest in juli, dan in juni. In mei was de instraling nog 62.032 J/cm², maar ook dat lag ver boven het langjarige gemiddelde voor die maand (56.220 J/cm²), ruim 10%. Het ligt in de verwachting dat er in deze drie instralings-rijke maanden nog de nodige nagekomen GvO's bijgeschreven zullen gaan worden voor die periode, en dat juli 2026 hierbij de beste kansen blijft maken, om het maandelijkse productie record te behouden (tot aan een van de zomermaanden in 2027).
2024 had een duidelijk lagere piek dan in de jaren 2023 en 2025, in juli, met 1.441 GWh aan afgegeven GvO's. De verwachting is, dat augustus, als het volume daarvoor tenminste gecorrigeerd gaat worden, geen nieuw record niveau voor dat jaar zal gaan opleveren, gezien de door Boonstra uit de KNMI data ge-extraheerde instralings-niveaus (links naar Twitter resp. Bluesky posts: aug. 2023 134,6 kWh/m², aug. 2024 149,2 kWh/m², resp. aug. 2025 147,9 kWh/m²). De instraling in augustus 2024 lag slechts marginaal hoger dan in augustus 2025, en had natuurlijk ook een kleinere populatie gecertificeerd bemeten PV projecten. Belangrijker nog, juli 2024 had een beduidend hoger instralingsniveau dan augustus dat jaar (162,4 kWh/m² volgens data extract Boonstra), dus het is onwaarschijnlijk dat augustus een (veel) hogere uitkomst heeft laten zien dan in de voorgaande maand. Zelfs met een beperkte bijbouw van nieuw participerende projecten.
De zes piekwaarden in de getoonde periode zijn in bovenstaande grafiek weergegeven. De data voor 2021 zijn sinds de update van juli weer ingevuld, en lijken nu weer de totale afgegeven volumes weer te geven.
Alle (piek) volumes kunnen later nog, zij het marginaal, worden bijgeplust. Zeker van de kleinere projecten, die niet maandelijks door een meetbedrijf worden gemeten, komen productiecijfers namelijk heel erg laat pas beschikbaar, en worden ze dan pas aan de databestanden van VertiCer toegevoegd. En worden ze "zichtbaar" in de hier getoonde productie historie. Als dit al geschiedt, zal de impact ervan echter zeer bescheiden zijn.
Voor drie "Casussen anomalieën bij GvO uitgifte volumes", zie de bespreking in de analyse van het juli 2025 rapport van VertiCer.
Met name voor de laatst gerapporteerde maanden zullen er sowieso nog het nodige aan uitgegeven GvO's bij gaan komen. Standaard bij de GvO data van VertiCer is, dat de eerst-publicatie voor een willekeurige maand al het veruit grootste volume GvO's voor die maand oplevert. Afgiftes die later worden gepubliceerd, zijn al veel geringer van omvang, en worden stapsgewijs kleiner qua volume. Het "doorsijpelen" van later afgegeven GvO's, die met terugwerkende kracht voor de betreffende maand worden bijgeschreven, kan echter zeer lang doorgaan. Dat kan langer dan een jaar duren in veel gevallen, en regelmatig verschijnen ook nog veel later nieuwe, kleine toevoegingen.
Augustus en september naar verwachting met veel minder productie
Na de top output in juli gaat het, zoals verwacht kon worden, met de productie weer flink achteruit, daarbij de seizoens-gerelateerde trend (kortere dagen, ongunstiger zonnestanden) volgend. Wel liggen de producties in die maanden al boven die van een jaar geleden. In augustus voorlopig 1.531 GWh (4,5% meer dan in augustus 2025), in september, met het eerste resultaat, 1.013 GWh, direct al 0,6% boven het nu bekende, weer aangepaste resultaat voor september 2025.
Meer capaciteit, meer GvO's, maar ook keerzijde
De tweede drijvende kracht achter de curve in bovenstaande grafiek is uiteraard de in het recente verleden zeer onstuimige groei van de projecten markt, met telkens flink meer, gemiddeld genomen steeds grotere PV projecten, wier nieuwe productie volumes in de loop van het kalenderjaar toegevoegd worden aan de output van het eerder al bestaande productie "park". Dat is dé drijvende kracht achter de steeds hoger wordende pieken (bovenop de verschillen in instraling van jaar tot jaar). Alle nieuwe capaciteit zal bijdragen aan het verhogen van de pieken, zelfs al hebben ze in sterk toenemende mate oost-west opstellingen om de voor netbeheerders zeer vervelende "middag-output-piek" te verlagen. Dit geschiedt bij de grotere rooftop projecten al vrijwel standaard, ook bij zonneparken is er een nog steeds toenemende trend naar (meer) O/W oriëntaties. Zie de aparte paragraaf daarover in mijn zonnepark analyse van begin dit jaar.
Een mogelijke factor van betekenis bij de uitgifte niveaus van GvO's, is de al flink opgelopen hoeveelheid afschakeling van veel grote projecten (vanwege negatieve marktprijzen). Martien Visser van energieopwek.nl deed de afgelopen jaren meerdere pogingen om afschakeling nog beter te modelleren. Voor de zeer zonnige maand april 2025 schatte hij, dat 10% van de potentiële productie uit zon- én wind afgeschakeld zou zijn onder de toen heersende marktcondities (zie zijn Blue Sky bijdrages van 6 mei 2025, zie ook grafiek van 5 mei 2026). In ook zeer zonnig mei 2025, schat Visser zelfs 15% curtailment in bij alleen al de PV populatie ... (Blue Sky bericht van 1 juni 2025). Voor ook zonnig september 2025 schatte hij 15% afschakeling voor zowel wind als zon in (Blue Sky bericht van 16 oktober 2025). Voor maart 2026 maakte hij een nieuwe "afschakel grafiek" (13 april 2026, gemodelleerd, met de nodige technische aannames), voor juni dit jaar 14% (wind en zon afschakeling, post 16 juli 2026). De potentiële zonnestroom productie wordt dus, als gevolg van deze afschakelingen, in toenemende mate uitgehold.
Daar staat weer tegenover, dat het aantal uren met negatieve prijzen op de stroombeurs in 2026 flink is gedaald t.o.v. record jaar 2025, waardoor curtailment volumes weer zouden kunnen afnemen.
Progressie in winter"dips"
In de productie curve is goed te zien dat de zogenaamde "winter-dips" ook op een steeds hoger niveau komen te liggen, als gevolg van de almaar toenemende productie capaciteiten, die ook in de winter aan een toenemende hoeveelheid zonnestroom output bijdragen. In de huidige update, met een nieuwe reken methodiek (alleen uitgifte van GvO's getoond), evolueren deze winter-dips als volgt:
Voor de laatste twee winterperiodes geldt, dat er nog flink wat GvO's bijgeschreven kunnen gaan worden. Het is dus mogelijk, dat ze alsnog op een hoger niveau komen te liggen, dan in de winterperiode in het voorafgaande jaar. Dit zullen we in latere updates gaan zien.
Duidelijk is dat genoemde winter-dips op een veel hoger niveau zijn komen te liggen dan in voorgaande jaren. Ten opzichte van januari 2018 (de oudste wintermaand met laagste output, waarvan data van VertiCer bekend zijn, 29,8 GWh opwek), had januari 2024 al een factor 7,6 maal zo veel productie.
Jaarproducties volgens Garanties van Oorsprong
Een herziene versie van de grafiek met de jaarlijkse uitgifte van Garanties van Oorsprong (GvO's) werd door Polder PV gegeven in de analyse van de augustus cijfers van 2024 (link, 2e grafiek).
Integreren we de data uit dat overzicht, met de meest recente toevoegingen (ook uit eerdere jaren) van de update van 4 november 2026, krijgen we de volgende grafiek met de totaal uitgegeven hoeveelheden GvO's (lees: zonnestroom producties) in de kalenderjaren 2006 tm. 2025, en het volume voor de eerste drie kwartalen van 2026.
Aangezien voor 2024 er nog steeds twee zeer grote anomalieën in de cijfers aanwezig zijn, voor februari, en voor augustus, zal het uiteindelijke uitgifte niveau zeer waarschijnlijk fors lager gaan worden. Tenminste, als die grote fouten ook daadwerkelijk, vermoedelijk sterk vertraagd, publiekelijk zullen worden hersteld in de cijfers van VertiCer. Vandaar dat ik de kolom voor 2024 gearceerd heb weergegeven, en, uiteraard, ook voor 2025 en het eerste volume voor 2026.
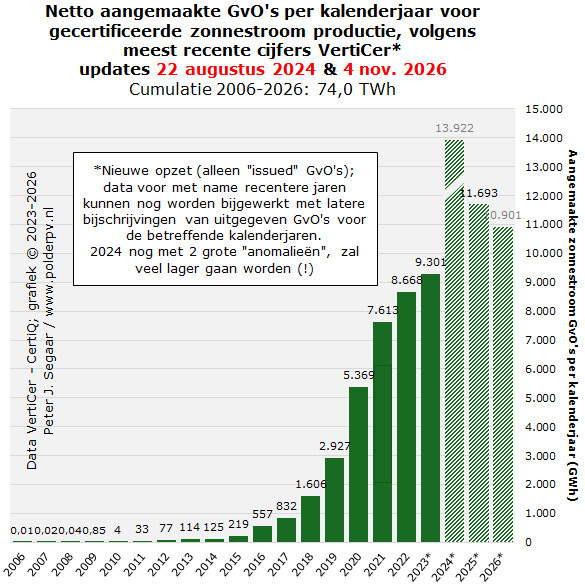
De tot nog toe bekende zonnestroom productie van uitsluitend de gecertificeerde zonnestroom markt (dus exclusief vrijwel alle residentiële en andere niet bij VertiCer bekende capaciteit) groeide razendsnel. Van nog bijna onmeetbare hoeveelheden in 2006, tot een volume van 219 GWh in 2015. Vervolgens zette de groei stevig in, vooral veroorzaakt door een toenemende hoeveelheid, en steeds grotere, grotendeels via de SDE regelingen gesubsidieerde projecten. Van 557 GWh in 2016, 832 GWh in 2017, 1,6 TWh in 2018, 2,9 TWh in 2019, bijna 5,4 TWh in toenmalig record jaar 2020, met een slecht verklaarbare sprong naar ruim 7,6 TWh in 2021. Ondanks het feit, dat 2022 zeer zonnig was (Anton Boonstra: 13% meer horizontale instraling dan in 2021), volgt slechts een beperkte toename, naar bijna 8,7 TWh in dat jaar. Logischerwijs zou je juist een forse sprong tussen 2021 en 2022 verwachten, wat niet uit de huidige cijfers blijkt. Mogelijk vond er al op behoorlijke schaal curtailing van grotere projecten plaats in 2022, maar dat is vooralsnog speculatie.
Vervolgens werden er voorlopig 9,3 TWh aan GvO's afgegeven voor 2023. Hierbij komt ook nog, dat de nodige nakomende volumes van eerdere maanden worden bijgeplust. Het zal daarbij interessant zijn, te zien, wat de balans zal gaan worden tussen de méér productie van de (record) toegevoegde nieuwe gecertificeerde capaciteit in 2023, in relatie tot het feit, dat de cumulatieve instraling in dat jaar, 7,2% láger lag, dan in het relatief zonnige jaar 2022, aldus de data-extracten en waarnemingen van Anton Boonstra. Dat 2023 tot nog toe niet zeer veel hoger uitkomt dan 2022, zou deels ook kunnen komen door actieve curtailing van grote projecten a.g.v. lage / negatieve marktprijzen, die toen al regelmatig voorkwamen (zie link naar Bluesky post van Martien Visser op 20 juli 2026, hier boven). De toename van het jaarvolume in 2023 is echter opvallend laag (ongeveer 635 GWh, t.o.v. 2,2 TWh nieuw in 2021, wat doet vermoeden, dat ook hier weer iets niet helemaal in orde lijkt bij de officiële statistieken ...
Verrassend is, dat 2024, met nog veel updates te verwachten, nu al vér boven het kalenderjaar totaal voor 2023 uitkomt, met netto ruim 13,9 TWh aan reeds uitgegeven GvO's. Hiermee is voor het eerst in de historie de 10 terawattuur gecertificeerde stroomproductie in een kalenderjaar al vroegtijdig "geboekt". Echter, omdat er twee zeer grote anomalieën in deze cijfers zitten (februari en augustus), zal het uiteindelijke niveau veel lager gaan worden. Hoeveel lager is helaas nog niet duidelijk. Pas wanneer de evident foutieve data worden hersteld, zal hopelijk een normaler beeld ontstaan van de evolutie.
2025 ff
Het momenteel bekende uitgifte niveau voor 2025 lijkt in dit opzicht een normaler, plausibel beeld op te leveren, waarbij de 10 TWh grens al ver gepasseerd is, zonder opgetreden "anomalieën" in de beschikbare cijfers. Er werd tot nog toe al 11.693 GWh aan productie geteld van (uitsluitend) gecertificeerde PV-installaties. Waar uiteraard nog veel volume aan toegevoegd zal gaan worden. Daarmee heeft 2025 in dit grote markt segment nu al bijna 26% meer gecertificeerde zonnestroom productie bereikt dan in 2023.
Het CBS geeft momenteel voor de totale zonnestroom productie in 2025 een hoeveelheid op van 25.881 GWh. Het hierboven weergegeven volume voor uitsluitende de gecertificeerde installaties bij Verticer, is daarvan al 45%. Aangezien er ongetwijfeld, eventueel alsnog aan te maken GvO's extra zullen nakomen voor dat jaar, is dat te beschouwen als een minumum percentage, en kan het relatieve aandeel vermoedelijk nog wat hoger gaan worden.
Voor 2026 staat tot en met de eerste resultaten in de eerste drie kwartalen, inmiddels al een flinke hoeveelheid van 10.901 GWh uitgegeven certificaten in de boeken van VertiCer. Hier gaat uiteraard nog zeer veel volume aan worden toegevoegd (laatste kwartaal en toevoegingen voor de eerdere maanden). Het volume in deze 9 maanden ligt nu al 5% boven de complete jaar productie in 2023.
Reken we de nog te corrigeren fouten voor februari en augustus 2024 mee, zouden er vanaf 2006 tot en met begin oktober 2026 door VertiCer en haar rechts-voorgangers, inmiddels 74,0 TWh aan garanties van oorsprong zijn uitgegeven voor gecertificeerde PV capaciteit. Hoe ver we boven de 50 TWh piketpaal uit zullen komen, als februari en augustus 2024 volumes (neerwaarts) worden gecorrigeerd, zullen we in 1 van de komende updates hopelijk gaan terugzien.
Andere aspecten rond GvO's
In de huidige, nieuwe brontabel van VertiCer vinden we ook enkele andere zaken terug die interessant zijn om te vermelden. Certificaten worden uitgegeven als 1 MWh eenheden, waarvan de productie fysiek, en geijkt bemeten is met een bruto productiemeter.
(1) Er worden per maand 7 categorieën uitgesplitst, te weten "Issue" (uitgegeven GvO's, hierboven besproken), "Import" (uit andere landen NL in geïmporteerde certificaten), "Export" (ditto, Nederand uit ge-exporteerde certificaten), "Transfer" (binnenlandse handel in certificaten), "Cancel" (afgeboekt: de MWh energie eenheid is door een aan een leverancier verbonden klant "geconsumeerd"), "Withdrawal" (GvO is om niet verder gespecificeerde reden teruggetrokken en niet meer geldig), resp. "Expiry" (GvO is automatisch verlopen een jaar na uitgifte / maand van productie).
(2) Het totaal aantal uitgegeven GvO's voor zonnestroom telt op tot 60,8 TWh in de periode juni 2012 tm. september 2026.
(3) De categorie "teruggetrokken" GvO's omvat een totaal volume van 733,7 GWh in de periode januari 2021 tm. september 2026.
(4) Het totaal aantal geïmporteerde GvO's uit het buitenland heeft een grote, totale omvang van 31,7 TWh in februari 2021 tm. september 2026 (ruim de helft van het volume in eigen land aangemaakt GvO's !). Opvallend is, dat de piek importen tm. 2025 in de zomermaanden zijn gevallen, waar Nederland zelf ook al heel veel eigen zonnestroom productie heeft. In juli 2023 was dit een omvang van bijna 1,3 TWh, in juli 2024 1,4 TWh, en in juli 2025 zelfs bijna 1,5 TWh. Kennelijk zijn die certificaten dan zo goedkoop, dat diverse leveranciers die gebruiken om resterende hoeveelheden grijze stroom in Nederland te vergroenen. Daar staat tegenover, dat in die maanden ook grote hoeveelheden zonnestroom certificaten worden ge-exporteerd. Kennelijk betreft dit dus een belangrijke handel van certificaten, die voor een groot deel via Nederland loopt.
Een tweede zeer opvallend fenomeen is, dat juist in 2026 er tm. september helemaal géén sprake was van zo'n "zomer piek". Het hoogste niveau ligt momenteel bij april 2026, op 694 MWh aan import GvO's voor zonnestroom, daarna nam het snel af naar marginale hoeveelheden per maand. Het kan natuurlijk zo zijn, dat er nog heel erg veel import certificaten bijgeschreven moeten worden voor die periode door VertiCer, of er is weer eens iets anders aan de hand ...
(5) Ook zeer interessant is, dat er beperkte volumes zonnestroom certificaten specifiek zijn geoormerkt als hetzij "building integrated", hetzij "open space" (andere technologie codes dan de "bulk" van de generieke zonnestroom GvO's). Kennelijk betreft dit als zodanig gemarkeerde GvO's van BIPV projecten (?), dan wel van zonneparken. De allergrootste volumes van beide deel-sectoren zijn geïmporteerd, en kennelijk direct in dezelfde maand weer ge-exporteerd, en zijn dus te kwalificeren als handels-volumes. In Nederland zijn dergelijke specifieke GvO's niet als zodanig gewaarmerkt, en valt alles onder "generiek PV". Deze specifieke volumes komen dan ook niet voor in de in bovenstaand artikel omschreven "uitgifte" van in Nederland geproduceerde zonnestroom. Terwijl er uiteraard een reusachtig volume aan zonneparken in ons land aanwezig is (netgekoppeld, inmiddels ruim 7,5 GWp grondgebonden, nog exclusief drijvende projecten, zie ook eerdere analyse). Die dus kennelijk niet als zodanig wordt "gespecificeerd" bij VertiCer.
(6) Er is ook nog een "generieke solar" categorie (voor elektra), waar verder geen details over bekend zijn. Mogelijk vallen hier deels elektra opwek van PVT installaties onder, maar omdat ook hier het grootste deel om import / export volumes gaat, is het grootste deel vermoedelijk niet nauwkeurig gedocumenteerde productie uit het buitenland, die door Nederlandse handelaren voor een leuke opslag naar een ander buitenland worden "verhandeld".
Bronnen:
Wat is een Garantie van Oorsprong? (website VertiCer)
8 november 2026: VertiCer update 4 november 2026 - Netto overgebleven accumulatie gecertificeerde zonnestroom capaciteit begin november 2026 weer iets toegenomen, naar 15,54 GWp. Deel I - capaciteit
Introductie
Voor uitgebreide toelichting van de voorliggende historie van de CertiQ data voor gecertificeerde zonnestroom in Nederland, zie de bespreking van 7 maart 2023 (februari rapportage). Voor de transitie van CertiQ naar de nieuwe organisatie VertiCer, zie introductie in de analyse, van 19 juli 2023. De maart update voor 2026 liet even op zich wachten, de reden daarvoor was migratie naar een ander datacenter (zie introductie voor onderhavige rapportage).
Na enkele flink verlate maandrapportages, verscheen het exemplaar voor oktober weer op tijd, op 4 november werd het op de website gepubliceerd. Uit die rapportage geef ik hier de laatste stand van zaken m.b.t. zonnestroom. Deze bevat de eerste cijfers voor de maand oktober. Eerder al meermalen gesignaleerde problemen met VertiCer data, blijven, als vanouds, bestaan. Gelieve ook de paragraaf "nagekomen" na te lezen over interpretatie van de regelmatig zeer verwarrende cijfers bij deze dochter onderneming van het Minister van Financiën, in de analyse van 2 januari 2026.
Capaciteit cijfers
In de huidige (eerste) deel analyse brengt Polder PV de nieuwe resultaten uit de data rapportage van VertiCer, voor de capaciteits-cijfers voor zonnestroom, in de periode tm. oktober 2026, waarbij de jaargroei cijfers tot en met 2024 ditmaal marginaal zijn gewijzigd, en het "record niveau van ruim 3,8 GWp groei" in 2024 nog steeds een enorme anomalie moet betreffen, gezien de blijvend onmogelijke uitkomst. Dat blijft, ook gezien andere gepubliceerde marktcijfers, met name voor de in 2024 fors neerwaarts (!) bijgestelde cijfers van de totale volumes in Nederland door het CBS, schier onmogelijk. En zal in een later stadium zeer waarschijnlijk flink moeten worden aangepast. Zoals in de inleiding in de update van maart 2026 duidelijk werd gemaakt, blijft VertiCer afhankelijk van de input van derden (meetgemachtigden en netbeheerders). Als daar (catastrofale) fouten zijn gemaakt in de data, worden die automatisch, en ongewijzigd verwerkt door VertiCer, en kunnen dergelijke grote anomalieën langdurig in de publicaties van deze data verstrekker blijven bestaan.
In een vervolg artikel gaat Polder PV in op de geregistreerde Garanties van Oorsprong (lees: zonnestroom producties) in dit rapport.
Inconsistenties, ongerijmdheden
Terugkerend in de analyses van Polder PV blijft de observatie dat er regelmatig "onwaarschijnlijke", dan wel "inconsistente" cijfers in de actuele data van VertiCer zijn terug te vinden. Dit is deels het gevolg van het feit dat het bij maandelijkse verschillen altijd om netto effecten van zowel instroom als uitstroom van projecten gaat, er een toenemend aantal uitschrijvingen van meestal kleinere installaties actueel is, en, tegelijkertijd, steeds groter wordende nieuwe projecten bij de inschrijvingen. Anderszijds, is dit het gevolg van de frequent gememoreerde "onmogelijke" data entries, die af en toe de statistieken flink in de war kunnen schoppen. Deze zijn vrijwel altijd terug te voeren op grote fouten in de aangeleverde cijfers van netbeheerders, zoals in de jarenlang gepresenteerde disclaimer bovenaan deze analyses is verduidelijkt. Deze is voor de laatste maal weergegeven in de rapportage 2 januari 2026, zie de link naar die disclaimer. Die disclaimer wordt in de huidige en komende analyses niet meer weergegeven, maar blijft actueel. Zie ook een inhoudelijke reactie van CertiQ (voorloper van VertiCer) op vragen van Polder PV waarom er soms "bizarre" danwel "onmogelijke" cijfers worden gerapporteerd (bericht 16 januari 2023).
Samenvatting capaciteit
De netto geaccumuleerde gecertificeerde zonnestroom capaciteit in de database van VertiCer ligt, voor eind december 2025, inmiddels op ruim 16,6 GWp (enkele updates op een vrij stabiel niveau), met een onwaarschijnlijk, inmiddels wel positief geworden verschil van zo'n 131 MWp t.o.v. het nog steeds veel te hoge niveau voor eind 2024 / begin 2025 (bijna 16,5 GWp). Wel is dat volume, sedert de update van 1 december 2025, beduidend hoger dan de huidig bekende accumulatie voor eind juli 2024, anderhalf jaar eerder (ruim 14,5 GWp). De grootste project categorie (registraties per stuk >1 MWp) zou inmiddels, netto, een geaccumuleerd volume hebben bereikt van bijna 10,9 GWp, wat in de loop van de rapportages flink is toegenomen. In het verleden zijn er continu wijzigingen opgetreden in met name deze categorie, zowel op- als neerwaarts. Afgezien daarvan, blijft het sowieso, by far, het grootste volume van alle grootte categorieën, en dat zal ook zo blijven.
De in vorige updates gemelde hoge netto, totale capaciteits-toevoeging in het tweede kwartaal van 2024 ligt nog steeds op een niveau van 988 MWp (pending latere updates). De nieuwe anomalie, voor het nieuwe maand volume voor december 2024, blijft op een "onmogelijke" netto aanwas van 1.834 MWp in die maand steken. Dit heeft mede tot gevolg dat de 2e jaarhelft van 2024 een, gezien de markt omstandigheden onwaarschijnlijk, nieuw half-jaar record van, inmiddels, 2.132 MWp netto nieuwbouw zou hebben opgeleverd. Ook deze cijfers zullen zeer waarschijnlijk later aangepast (moeten) gaan worden, ze zijn veel te hoog, en kunnen in ieder geval de werkelijke marktsituatie beslist niet weergeven.
Bijstellingen - niets nieuws onder de zon
Benadrukt zal hier blijven worden, dat de voor sommigen (zelfs specialisten uit de zonnestroom sector) wellicht verwarrende, continu wijzigende maand-cijfers bij VertiCer, en haar rechtsvoorganger CertiQ, beslist géén "nieuw fenomeen" betreffen, ook al wordt regelmatig het tegendeel beweerd. Dit is altijd al staande praktijk geweest bij CertiQ, en wordt gecontinueerd onder rechtsopvolger VertiCer. Niet alleen werd dat zichtbaar in de soms fors gewijzigde cijfers in de herziene jaar rapportages tot en met het exemplaar voor 2019. Vanaf dat jaar zijn er echter helaas geen jaarlijkse revisies meer verschenen. In een tussentijdse analyse van oorspronkelijk gepubliceerde, en toen actuele, bijgestelde cijfers, werd al duidelijk, dat de databank van de destijds alleen onder TenneT vallende dochter continu wijzigingen ondergaat, zoals geïllustreerd in de Polder PV analyse van 4 november 2020. In dit opzicht, is er dan ook niets nieuws onder de zon. De wijzigingen zijn er altijd al geweest, alleen zijn ze inmiddels, met weliswaar de nodige moeite, regelmatig zichtbaar te maken, door de nieuwe wijze van rapporteren van VertiCer. De cijfermatige consequenties daarvan worden weer besproken in de huidige analyse.
Het hier besproken oktober rapport werd op 4 november 2026 gepubliceerd. Referenties naar eerder verschenen historische data zijn uiteraard impliciet als CertiQ gegevens geanalyseerd, in oudere analyses.
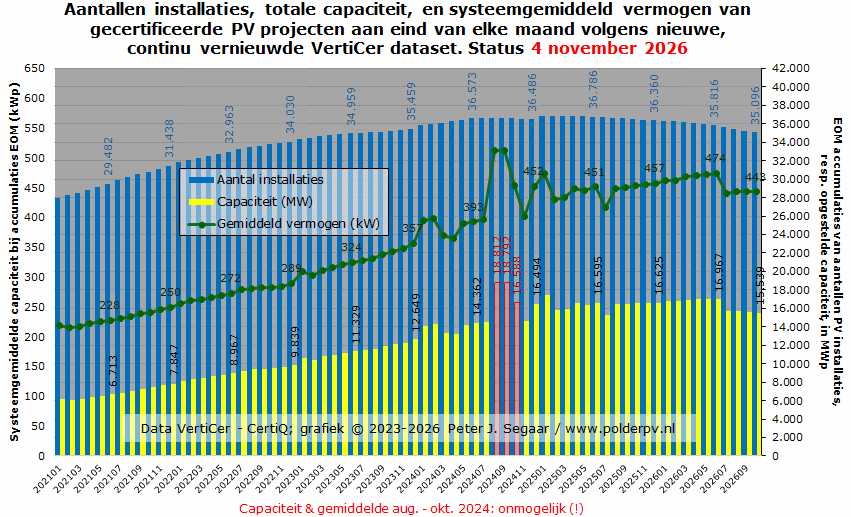
2a. Evolutie van drie basis parameters gecertificeerde PV-installaties VertiCer juli 2021 - oktober 2026
(Herziene) status tm. oktober 2026
In deze grafiek, met de meest recente actuele en gewijzigde data uit de op 4 november 2026 gepubliceerde rapportage van VertiCer, en deels oudere data uit de CertiQ updates, de stand van zaken vanaf januari 2021 tm. oktober 2026 (volledige maand). Ook de eerste jaarhelft voor 2021 is zichtbaar, vanaf eind januari, in de oudere tabellen waren voor de accumulaties voor dat tijdvak nog geen gegevens te vinden. De blauwe kolommen geven de ontwikkeling van de aantallen installaties weer (ref.: rechter Y-as), voorlopig culminerend in 35.096 exemplaren, begin november 2026. Wat, wederom, een netto negatieve groei weergeeft van 166 projecten** t.o.v. de status in het voorlaatste rapport, eind september 2026 (gereviseerd, nu 35.262 exemplaren), en wat zelfs 1.573 exemplaren (4,3%) minder is dan het tot nog toe hoogste niveau (36.669 in juli 2024).
Er vindt dus, zo blijkt al langere tijd kristalhelder, in toenemende mate, een netto uitstroom van projecten plaats uit de VertiCer databank (per maand meer projecten uitgeschreven dan ingeschreven). Wel is er, t.o.v. het meermalen herziene eindejaars volume van 2022, netto bezien in kalenderjaar 2023 een groei geweest van 1.429 projecten in het VertiCer bestand. Wat 45% minder is dan de groei in 2022 (2.592 nieuwe projecten; voor de half-jaar volumes, zie ook nieuwe half-jaar grafiek verderop).
In de gele kolommen (ref. rechter Y-as, in MWp) de bijbehorende geaccumuleerde gecertificeerde PV-capaciteit, die na de grote anomalie in augustus - oktober 2024 (rood omlijnde kolommen), weer verdacht cumuleerde in ruim 17,4 GWp in januari 2025, maar daarna stapsgewijs weer in "normaler" vaarwater terecht kwam, vanaf juli 2025 iets boven de 16 GWp bleef steken, met eind 2025 nu ruim 16,6 GWp geaccumuleerd vermogen. In de huidige update is er weer een opvallende terugval in de netto overgebleven aantallen installaties te zien, in juli - oktober 2026. Het lijkt er inmiddels op, dat de continue erosie bij de netto overgebleven aantallen projecten nu ook is doorgedrongen bij het geregistreerde netto vermogen. In oktober is er alweer 8,4% minder vermogen over in het databestand van VertiCer, t.o.v. het recente maximum van 16.967 MWp in mei 2026.
Dit alles kan uiteraard nog steeds / wederom verder gaan wijzigen in komende updates, zoals ook in alle vorige exemplaren is geschied. Afhankelijk van komende revisies van historische cijfers, lijkt de 10 GWp in dit grote PV dossier, in ieder geval inmiddels begin januari 2023 te zijn gepasseerd.
De opgetreden opmerkelijke, forse wisselingen in de netto (overgebleven) volumes in, met name, 2024 en 2025, zijn inmiddels vanaf de zomer van 2025 grotendeels gladgestreken. Wat uiteraard ook gevolgen heeft gehad voor de evolutie van de systeemgemiddelde capaciteit.
In de groene curve is de uit voorgaande parameters berekende systeemgemiddelde capaciteit voor de gehele, overgebleven gecertificeerde populatie PV-projecten bij VertiCer, in kWp (referentie linker Y-as) weergegeven. Dit blijft door de bank genomen almaar toenemen, en is sedert eind 2022 verder gegroeid, van 289 naar 357 kWp, eind 2023. In januari - februari 2024 nam dit toe, naar 394 resp. 398 kWp. Eind april nam dit echt weer stevig af, vanwege de toen doorgevoerde, forse neerwaartse capaciteits-bijstelling, en eindigde voorlopig op ruim 365 kWp gemiddeld. Vanaf mei steeg het weer naar 396 kWp in juli 2024.
... anomalie in augustus - oktober 2024, in 2 grote stappen, in publiek toegankelijke data hersteld; meest recente cijfers & nieuwe anomalie eind 2024/begin 2025
In augustus 2024 werd helaas weer een ronduit verbijsterend cijfer gemeld door VertiCer, wat met geen mogelijkheid verklaard kon worden, en wat als het grootste data incident in de lange historie (incl. rechtsvoorganger CertiQ) beschouwd kan worden in de solar statistieken. Hierover is uitvoerig gerapporteerd in een vorige maand update, en is vervolgens commentaar van VertiCer weergegeven in het intermezzo in deel II van die analyse. Met inmiddels alweer verder opgehoogde, en dus nog steeds ongeloofwaardige cijfers volgens de VertiCer tabel, een bizar volume van 18.812 MWp, wat een onwaarschijnlijke (netto) maandgroei van bijna 4,3 GWp in augustus zou geven. Uit de reactie van VertiCer op vragen van Polder PV hier over blijkt, dat de verantwoordelijkheid voor de kwaliteit en accuraatheid van de aangeleverde cijfers bij de netbeheerders ligt, en moeten we dus helaas vaststellen, dat er géén (effectieve) uitgangscontrole bij de netbeheerders is voor deze zeer belangrijke data. En dat, bovendien, een lang geleden aan Polder PV beloofde ingangscontrole bij VertiCer moet ontbreken, anders had deze enorme anomalie al snel opgemerkt geweest. Niets van dit alles, (enorm) foute ingaves van netbeheerders blijven dus nog altijd "ongeschonden" de publiek toegankelijke data van VertiCer in ernstige mate vervuilen. En van de daaruit volgende statistieken een puinhoop genereren.
Deze anomalie lijkt in de twee opvolgende maand rapportages voor september en oktober 2024 te zijn "weg gewerkt" door hoge negatieve bijstellingen in die overzichten. Vanaf november dat jaar leek alles weer even normaal, al trad daarna alsnog een tweede hoge piek op.
De grootste wijzigingen m.b.t. de "augustus anomalie" worden vooral veroorzaakt door de zeer forse aanpassingen voor de capaciteits-cijfers voor de grootste project categorie (projecten groter dan 1 MWp), zie ook verderop bij segmentaties in paragraaf 4b).
Nieuwste anomalie: aanwas capaciteit december 2024 - januari 2025 ?
De merkwaardige cijfers blijven helaas terugkomen. Eind 2024 zouden we namelijk, na tussentijdse wijzigingen, in de huidige update een voorlopig eind-volume van 16.494 MWp hebben bereikt. Wat eind januari 2025 voorlopig zelfs op een onwaarschijnlijk niveau van ruim 17,4 GWp terechtkomt, en daarna weer neerwaarts wordt bijgesteld. Vreemde wijzigingen en accumulatie cijfers blijven dus, helaas, terugkeren in de cijfers van deze TenneT/Gasunie dochter. Het is zeer lastig om hier het hoofd koel bij te houden, en om "logische trends" in de continu wijzigende cijfers te ontdekken.
Als gevolg van de veel te hoge capaciteiten in augustus tm. oktober, en de wél "logische" aantallen netto overgebleven geregistreerde projecten in die maanden, is de daar uit berekende systeemgemiddelde capaciteit natuurlijk ook véél te hoog (groene curve, incorrecte volumes van 513 resp. 453 kWp gemiddeld per project weergevend in die maanden). In november 2024 zijn we eindelijk weer teruggekeerd naar "enigszins normale" verhoudingen. Het project gemiddelde kwam toen op een "geloofwaardig" niveau van 401 kWp. Vanaf december 2024 lijkt, ondanks de zeer forse bijstelling voor die maand, voor het project gemiddelde de normale routine weer een paar maanden te zijn teruggekeerd, met aan het eind van die maand een netto project gemiddelde capaciteit van 452 kWp. Eind januari 2025 steeg het naar 474 kWp, viel eind februari terug, nam weer toe tm. eind april (449 kWp), om, in juli 2025, weer flink terug te vallen (416 kWp), en na continu, licht toenemende volumes in de volgende maand updates, eind december dat jaar, voorlopig te eindigen op een niveau van 457 kWp. Tot en met begin juli 2026 nam het stapsgewijs verder toe, naar 474 kWp, maar viel vervolgens plotsklaps terug in juli, met name door een flinke dip in het netto geaccumuleerde totale vermogen, om eind oktober voorlopig te eindigen op 443 kWp.
Dat gemiddelde staat wel steeds duidelijker onder invloed van de fors lagere aantallen netto geregistreerde projecten. Hoe meer (kleine) installaties uitgeschreven zullen worden, hoe hoger de te verwachten gemiddelde capaciteit van de overgebleven populatie zal worden. Zeker in combinatie met de blijvende schaalvergroting bij nieuwe, de databank van VertiCer instromende projecten, zal dat het gemiddelde op termijn vermoedelijk verder omhoog blijven drijven. Maar ditmaal wel weer met een tijdelijke terugval, in de laatste 4 maanden.
** Beter: "het netto overblijvende nieuwe volume, wat het verschil is tussen de (niet qua volume geopenbaarde) uitschrijvingen en de volumes aan nieuwe inschrijvingen".
2b. Evolutie van drie basis parameters gecertificeerde PV-installaties VertiCer EOY 2009 - 2026
Ik geef hieronder de volledig gereviseerde grafiek met de evolutie van de eindejaars-accumulaties weer. Hierbij is gebruik gemaakt van een separaat verschenen historische update (24 augustus 2024), van de oudere jaargangen, destijds gepubliceerd in CertiQ rapportages, waarin alleen zeer marginale wijzigingen zijn te vinden, en die dus nauwelijks effect hebben gehad op de hoogte van de kolommen. En waarbij de nu bekende, inmiddels deels weer gewijzigde cijfers in het nieuwe rapport van VertiCer (4 november 2026), voor de jaren 2021 tm. 2025, en de cijfers voor januari tm. oktober 2026 zijn opgenomen. De cijfers voor 2024 en later dienen nog als (zeer) voorlopig te worden beschouwd, en kunnen nog behoorlijk gaan wijzigen in komende updates, gezien de nog steeds aanwezige, grote data anomalieën (gearceerde kolommen). Het capaciteits-cijfer voor 2024 heeft inmiddels een minder onrealistisch niveau bereikt in vergelijking met de evident foutieve waardes in de augustus-oktober rapportages in dat jaar, vandaar dat ik de laatste kolom voor de capaciteit, weliswaar gearceerd (zeer voorlopige cijfers), weer in normale kleurstelling heb weergegeven. Echter, vanwege de onwaarschijnlijke hoge actuele opgave voor eind december, zal in ieder geval voor de capaciteit, het huidige cijfer alsnog drastisch neerwaarts aangepast moeten gaan worden. Data voor 2025 lijken grotendeels correct, op de hoge piek in januari na. De data voor 2026 zijn met open kolommen resp. cirkel weergegeven, omdat ze uiteraard (a) nog zéér onvolledig zijn, en (b) ze later ook nog fors bijgesteld zullen gaan worden.
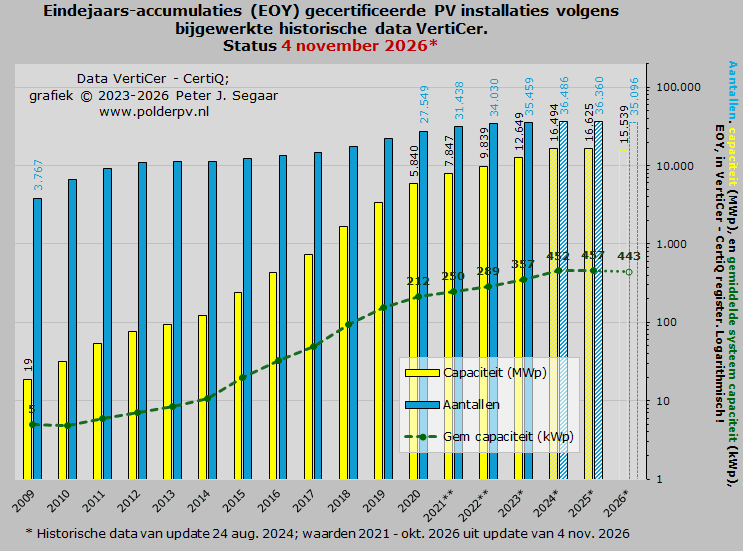
De tweede grafiek in deze sectie geeft niet de maandelijkse progressie (paragraaf 2a), maar de evolutie van de eindejaars-accumulaties van 2009 tm. 2025, en, achteraan, de eerste resultaten voor 2026 weer, met alle ondertussen weer gewijzigde data in de huidige VertiCer update. De opbouw van de grafiek is vergelijkbaar met die voor de laatste maand-cijfers, maar om alle data in 1 grafiek te krijgen zonder extreme verschillen, is de Y-as voor alle drie de parameters hier logaritmisch gekozen. Het aantal installaties is fors toegenomen, van 3.767 exemplaren, eind 2009, naar 34.030, eind 2022, resulterend in een Compound Annual Growth Rate (CAGR) van gemiddeld 18,4% per jaar in 2009-2022. Eind december 2023 stond de teller alweer op 35.459 projecten; de CAGR voor de periode 2009-2023 heeft, met de nog voorlopige data voor met name 2023, een gemiddelde van 17,4% per jaar.
Bij de capaciteits-ontwikkeling is het echter nog veel harder gegaan. Deze nam toe van 18,7 MWp, eind 2009, tot alweer 9.838,9 MWp, eind 2022. Resulterend in een byzonder hoge CAGR, van gemiddeld 61,9% per jaar (!). Wel begint er, voorstelbaar, na zo'n langdurige, spectaculaire groei periode, een afvlakking zichtbaar te worden in de expansie. Wat veel te maken heeft met overal optredende problemen met beschikbare netcapaciteit, gestegen project kosten, forse competitie met andere CO2 besparende opties binnen de nieuwste SDE regelingen, diverse verzwarende omstandigheden voor planning en realisatie van nieuwe projecten (verzekeringen, participatie trajecten, eisen m.b.t. aansluiting en ecologie), beschikbaar personeel, etc. Eind december 2023 is de capaciteit fors doorgegroeid naar een voorlopig volume van 12.649,1 MWp, resulterend in een voorlopige CAGR van gemiddeld 59,3% per jaar, in de periode 2009-2023. Hierbij moet ook worden vermeld, dat het eindejaars-cijfer voor 2023 fors is bijgesteld in eerdere updates van VertiCer. Vermoedelijk is er toen veel capaciteit bijgeschreven na de nodige vertragingen in de administratieve verwerking ervan.
Uit voorgaande twee parameters werd door Polder PV weer de gemiddelde systeem-capaciteit aan het eind van elk kalenderjaar berekend (groene curve in bovenstaande grafiek). Ook deze nam spectaculair toe, van slechts 5,0 kWp, eind 2009 (bijna uitsluitend kleinere residentiële installaties), tot alweer 356,7 kWp, eind 2023 (bestand VertiCer inmiddels gedomineerd door duizenden middelgrote tot zeer grote projecten incl. zonneparken). Een factor 72 maal zo groot, in 14 jaar tijd. Wat de enorme schaalvergroting in de projecten sector goed weergeeft.
2024 ff.
Voor 2024 volgt een waarschijnlijk "logisch", doch beslist nog niet definitief aantal van 36.486 installaties. Inmiddels resulterend in een voorlopige netto toename van 1.027 projecten in een jaar tijd (in een vorige update was dat nog een netto verlies van 221 projecten) sedert eind 2023. En met een bijgesteld, maar, op basis van andere marktcijfers, zeer waarschijnlijk véél te hoog volume van 16.494 MWp (NB: in een vorige update nog "slechts" 14.929 MWp!) voor de capaciteit, waaraan sowieso al flinke correcties zijn voorafgegaan, na de al eerder gememoreerde "augustus anomalie". Dit resulteert voorlopig in een systeemgemiddelde capaciteit van 452 kWp, beduidend hoger dan de 357 kWp eind 2023.
Voor de nog zeer voorlopige, en aantoonbaar foutieve eindstand van 2024 zou de CAGR over de periode 2009-2024 inmiddels in een nog steeds respectabele gemiddelde toename van 16,3% per jaar voor de aantallen projecten. Een percentage, wat echter onder druk komt te staan door de netto uitstroom verliezen bij VertiCer. Voor de capaciteit komt de CAGR in de periode 2009-2024 inmiddels uit op een gemiddelde groei van 57,2%/jaar. Een percentage wat waarschijnlijk neerwaarts bijgesteld zal moeten worden, gezien de reeds vastgestelde, nog niet herstelde "december 2024 anomalie".
Sowieso zal er voor kalenderjaar 2024 nog het nodige aan volume bijgeschreven en gewijzigd gaan worden in de vervolg rapportages in het nieuwe jaar.
Uiteraard zijn ook voor de nog zeer voorlopige cijfers voor 2025 in de huidige update diverse wijzigingen doorgevoerd. Het netto aantal overgebleven projecten zou eind dat jaar, met 36.360 exemplaren, inmiddels wel iets boven het niveau van eind 2023 zijn gekomen (35.459). Bij de capaciteit, 16.625 MWp, ligt het echter al vér boven het eindejaarsvolume van 2023. Het systeemgemiddelde vermogen zou zijn toegenomen naar 457 kWp, maar omdat die berekende waarde van 2 input cijfers afhankelijk is, die nog in beide richtingen kunnen wijzigen, zegt dat nog niet zoveel.
Voor 2026 zijn nog slechts premature data voorhanden, weergegeven in open kolommen, rechts in de grafiek. Bij de aantallen (35.096 exemplaren) liggen deze, begin november dit jaar, duidelijk onder de eindejaars-cijfers voor 2025. De nu bekende, ditmaal weer opwaarts bijgestelde capaciteit (15.539 MWp), ligt weer flink ónder het nu bekende eindejaars-volume voor 2025. Hier kan nog veel in gaan wijzigen.
Waar dit alles zal "eindigen", inclusief nog te verwachten andere correcties, is nog een niet te beantwoorden vraag. Er komen in ieder geval nog flink wat aanvullingen en wijzigingen aan met name voor recente jaargangen 2024 ff. aan. Veel vragen kunnen nog niet worden beantwoord op basis van deze vaak grillig verlopende cijfers. Nederland is immers Duitsland niet, waar álle solar statistieken actueel, en grondig worden bijgehouden, geregeld bij Wet (zie energy-charts.de).
3. Maandelijkse, kwartaal-, half-jaar- en jaarlijkse toenames aantallen en capaciteiten bij VertiCer
3a. Maandelijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer augustus 2021 - oktober 2026
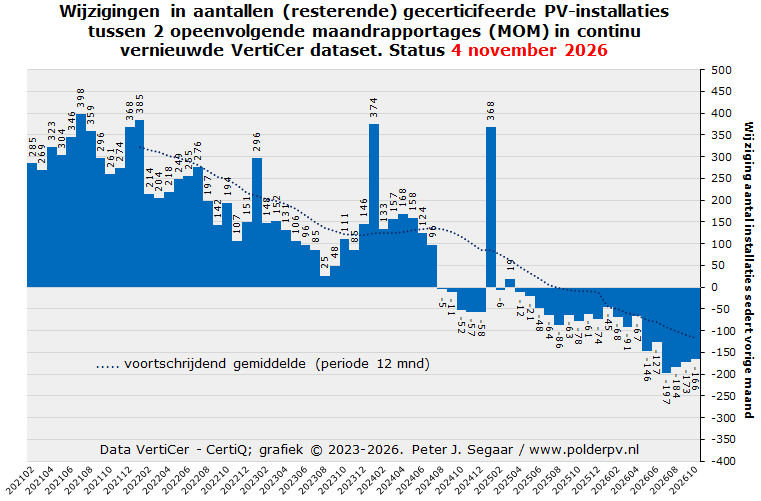
Ook al moet ook bij deze grafiek de blijvende waarschuwing, dat de cijfers nog lang niet zijn uitgekristalliseerd, en we nog de nodige bijstellingen kunnen verwachten, de trend bij de nieuwe (netto) aantallen projecten door VertiCer, en rechtsvoorganger CertiQ, geregistreerd van maand tot maand, laten, ook in de huidige versie van oktober 2026, een zeer duidelijke afkoeling van de PV-projectenmarkt zien sedert begin 2021 (vanaf februari 2021 is de netto maandgroei bekend). Dit heeft deels te maken met het feit, dat er netto bezien, per maand, steeds meer (oudere) projecten uitstromen bij VertiCer, dan er nieuw worden gerapporteerd en opgenomen in de databank.
Duidelijk is, dat er, netto bezien, nog maar relatief weinig netgekoppelde projecten worden bijgeschreven bij VertiCer, per maand. Dit is goed te zien in de aan de grafiek toegevoegde trendlijn met het voorschrijdend gemiddelde, met een periode van een jaar (12 maanden). Een van de belangrijkste redenen zal zijn, dat er al enige tijd een toenemend aantal uitschrijvingen uit de databank van de TenneT / Gasunie dochter is opgetekend, die de instroom vermoedelijk voor langere tijd afremt of zelfs overvleugelt. De uitval van de oudste onder SDE 2008 tm. 2010 gesubsidieerde kleine projectjes, die 15 jaar subsidie konden genieten, is daarvan de belangrijkste oorzaak. Gevolgd door, inmiddels de eerste SDE "+" regeling, SDE 2011.
Voor de kleinste, residentiële installaties moet die uitschrijving wel actief geschieden, anders blijven ze in het VertiCer bestand aanwezig. We moeten gaan zien hoe het verloop bij de aantallen zich ontwikkelt, nu de subsidie termijn voor de eerste projecten reeds is verstreken, of aan het aflopen is. Uiteraard betekent uitschrijving uit de VertiCer databank verder beslist niet dat de betreffende projecten fysiek zijn, of worden verwijderd. Ze kunnen nog vele jaren lang met een aardig rendement worden ge-exploiteerd door de eigenaren, zonder SDE-gerelateerde inkomsten, gezien de fysieke levensduur van ver over de 25 jaar van de PV generatoren. Hier is byzonder weinig zicht op, cijfers over het al of niet verder exploiteren van deze oudere projecten ontbreken in het geheel in statistiek moeras Nederland, en officiële, harde statistieken rond formeel "afgevoerde" installaties, zijn non-existent (behalve bij Polder PV, althans, voor de afgevoerde grotere projecten die hij gaande het gecontinueerde onderzoek tegenkomt).
Bij de netto negatieve groeicijfers vanaf de nazomer van 2024 moet wel de disclaimer, dat nagenoeg alle cijfers in komende updates worden bijgesteld, de negatieve verschillen kleiner zullen gaan worden, en op een gegeven moment zelfs zullen omslaan naar - bescheiden - positieve groei. De laatste maand waar dat laatste inmiddels is geschied, is maart 2025.
In de huidige update zijn voor in totaal 22 maanden de cijfers bijgesteld sinds de rapportage over september dit jaar. Daarvan 1 voor (januari) 2024, 12 voor alle maanden in 2025, en 9 wijzigingen voor 2026. Oktober 2026 is nieuw toegevoegd.
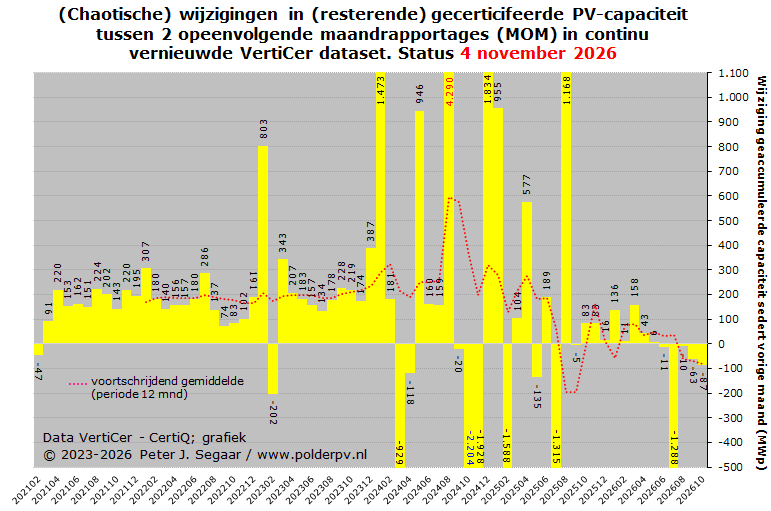
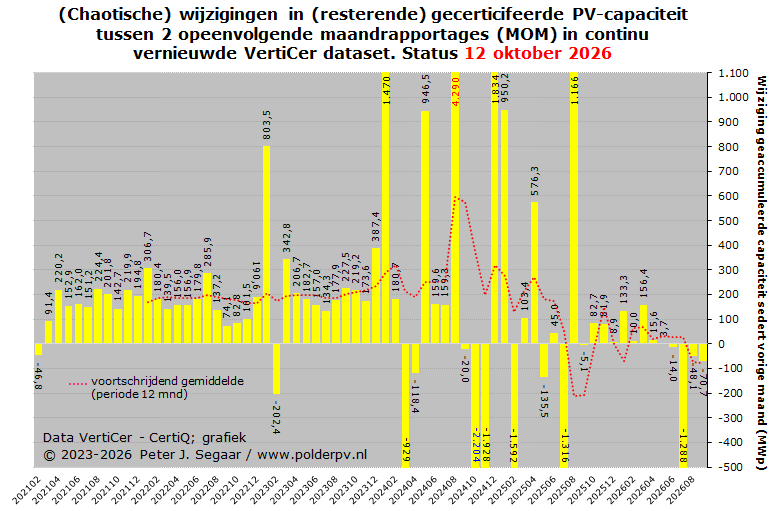
Een vergelijkbare grafiek als voor de aantallen (vorige exemplaar), maar ditmaal de ermee gepaard gaande netto maandelijkse toename (of tijdelijke, soms zelfs dramatische afname) van de capaciteit van gecertificeerde PV-projecten, in MWp. In een vorige update is de Y-as fors aangepast, al vallen er nog steeds extremen flink buiten de nieuwe grenzen. En ook ditmaal is een trendlijn met het voortschrijdend gemiddelde (periode 12 maanden), als een rode stippellijn, toegevoegd.
De evolutie laat een nogal afwijkend, zo u wilt, zeer chaotisch beeld t.o.v. dat bij de aantallen zien, met sterk fluctuerende verschillen tussen de maanden onderling. Ik heb dit exemplaar dan ook al langere tijd als koosnaampje de "chaosgrafiek" toebedeeld.
Ook deze vaak al flink aangepaste maand waardes kunnen uiteraard naderhand nog worden bijgesteld. Door de extreem wisselende trend van de maandelijkse aanwas cijfers, is zelfs de trendlijn zeer grillig, en wordt deze ook in bovenmatige zin ernstig verstoord door de augustus 2024 anomalie, en de sterk negatieve "bijstelling" in juli 2025.
Bizarre nieuwe pieken en dalen in 2023 en 2024
Inmiddels zijn er tm. de zomer van 2024 diverse hoge pieken (jan. 2023, jan. en mei 2024) en diepe dalen (maart 2024) terug te vinden in deze chaotische grafiek, die uitentreuren in voorgaande updates zijn besproken. De redenen van dergelijke "onmogelijke" netto wijzigingen vindt u in het eerder al gelinkte artikel, met de reactie van destijds CertiQ, op vragen van Polder PV. Een later verschenen antwoord van VertiCer, met vérstrekkende consequenties voor de betrouwbaarheid van hun (actuele) statistieken, is besproken in een apart intermezzo in het vervolg artikel van een vorige analyse van Polder PV.
Augustus 2024 anomalie met gigantische impact - waarschijnlijk in twee stappen hersteld
De eerder al meermalen vermelde, grote anomalie in het augustus 2024 rapport van VertiCer heeft natuurlijk een enorme impact bij de afgeleide maandgroei cijfers. Volgens de huidige data, in het rapport van oktober 2026, zou namelijk in augustus een groei opgetreden zijn van 4.290 MWp. Dat is, hoe je het ook wendt of keert, een volslagen onmogelijk groeicijfer en moet op een zeer ernstige fout bij VertiCer en/of (een) data aanleverende netbeheerder(s) berusten†. Deze enorme fout is zichtbaar gebleven in de september- en oktober 2024 updates. Kennelijk is of zijn de fout(en) in twee stappen hersteld, in de oktober update ging er zeer veel volume van af, en ook in de update van november is er weer een substantieel volume verwijderd, waardoor de accumulatie op een "meer normaal" niveau is gekomen. U vindt die aanzienlijke bijstellingen onder de betreffende maand aanwas cijfers, als negatieve volumes van -2.204 resp. -1.928 MWp. Maar het aanwas volume voor augustus staat nog steeds op de onwaarschijnlijk hoge omvang, de betreffende waarde is rood gemarkeerd.
Na augustus 2024 blijvend "verrassingen"
Ook na de extreme piek in augustus 2024 blijven de "hoge pieken en diepe dalen", allen onwaarschijnlijk, en beslist niet de "normale markt progressie" volgend, terugkeren. Pieken zien we terug in december 2024 (1.834 MWp), januari 2025 (955 MWp), en augustus 2025 (1.168 MWp). Diepe dalen zien we terug in oktober en november 2024 (netto -2.024 MWp, resp. -1.928 MWp), februari 2025 (-1.588 MWp), juli 2025 (-1.315 MWp), resp. "relatieve nieuwkomer", juli 2026, met een netto negatieve groei van -1.288 MWp.
Forse wijzigingen in VertiCer data
In het tabelletje hier onder heb ik, voor 2023 tm. 2026, de wijzigingen tussen de oorspronkelijk gepubliceerde groeicijfers per maand en de huidige, meest recent bekende weergegeven. Waar duidelijk de, soms zeer forse, continue veranderingen uit blijken die in het VertiCer dossier worden doorgevoerd, in de loop van de tijd. Tot en met 2023 zijn ook in de huidige update geen wijzigingen meer doorgevoerd. In januari 2024 was de eerste marginale bijstelling, en vanaf 2025 zijn wijzigingen sinds de vorige update cursief weergegeven.
In de huidige update zijn voor in totaal 22 maanden de nieuwe capaciteit volumes inmiddels weer, allemaal opwaarts, aangepast sinds het exemplaar tm. september 2026, wederom voor januari 2024, voor alle maanden van 2025, en de eerste 9 van 2026. Oktober 2026 betreft een nieuwe, eerste opgave. Meest opvallend waren in de afgelopen updates de wijziging van licht negatieve naar netto positieve groei in februari en april 2026, en, iets eerder, de enorme neerwaartse bijstelling van de negatieve groei in juli 2026 (grote correctie ?).
De augustus 2024 opgave is en blijft onmogelijk, en berust op (een) enorme blunder(s) bij de data verstrekkende netbeheerder(s). De negatieve groei in september van dat jaar is wederom minder groot geworden. Oktober en november beginnen met de grootste netto negatieve groei cijfers ooit gedocumenteerd, ook al zijn ze later wat bijgesteld, en zijn vermoedelijk forse correcties voor de evident foute opgave in het augustus rapport. Ook het nieuwe, hoge volume van ruim 1,8 GWp voor december 2024 is zeer waarschijnlijk incorrect. Althans: kan nooit de marktgroei in die maand weergeven.
Jaargroei cijfers
Bij de nieuwe jaar volumes komen we inmiddels op een groei uit van bijna 1.992 MWp voor 2022. Voor 2023 was de groei in een recente update nog maar 1.298 MWp (en daarmee fors lager dan 2022), maar mede door de bizarre toename in januari, en de daar op volgende extra wijzigingen, is de jaargroei voor 2023 inmiddels stevig bijgesteld, naar een record jaarvolume van momenteel ruim 2.810 MWp. Wat inmiddels 41,1% hóger is, dan in 2022. Bij de aantallen was er een groot negatief verschil, 44,9% minder netto nieuwe projecten in 2023 (1.429), dan de 2.592 exemplaren in 2022.
De meest waarschijnlijke oorzaak van de verschillen tussen de aantallen en capaciteiten in deze 2 jaren, is de flinke terugval in aanwas cijfers bij de aantallen, grotendeels veroorzaakt wordt door wegval van (SDE gesubsidieerde) kleine installaties, en dat alleen nog maar grote(re), inclusief nieuw toegevoegde, projecten overblijven, die een zwaar stempel op de nieuwe, en de geaccumuleerde capaciteit zijn gaan zetten.
2024 komt, vooral door de zeer hoge aanpassing voor december, en de daar op volgende wijzigingen, momenteel op een volstrekt onwaarschijnlijk netto jaargroei volume uit van bijna 3.845 MWp, wat zelfs bijna 37% hoger zou zijn dan het recordjaar 2023. Dit is de facto onmogelijk, ook vanwege de meest actuele CBS cijfers voor dat jaar. En zal vermoedelijk flink aangepast gaan worden in komende updates. Dit betreft overduidelijk een "nieuwe anomalie", in de solar cijfers van de VertiCer databank.
2025 is inmiddels geswitched van een netto negatieve naar een positieve groei bij de capaciteit, een nog relatief gering volume van ruim 131 MWp (vorige update nog -34 MWp). Dit zal in komende updates nog verder kunnen gaan aangroeien.
3b. Kwartaal groeicijfers QIV 2021 - QIV 2026
In een eerdere update heb ik de kwartaal cijfers weer van stal gehaald en in grafiek weergegeven tm. de toen net "volledig", geworden cijfers voor de kwartalen QIV 2021 tot en met QI 2023. In het huidige exemplaar heb ik de soms weer licht gewijzigde data gebruikt, en nog lang niet definitief vastgestelde, ook aangepaste resultaten voor QII 2023 tm. QIV 2026 rechts toegevoegd. Met name de volumes van de meest recente kwartalen zullen nog flink wijzigen, gezien de continue wijzigingen in door Polder PV bijgehouden data historie van VertiCer en haar rechts-voorganger CertiQ. De grote anomalie voor de capaciteit in augustus 2024 heeft ook hier een enorme impact, en is dan ook wederom in een aparte kleurstelling in de betreffende kolom weergegeven ("kan niet" / geeft absoluut niet de feitelijke marktontwikkeling weer).
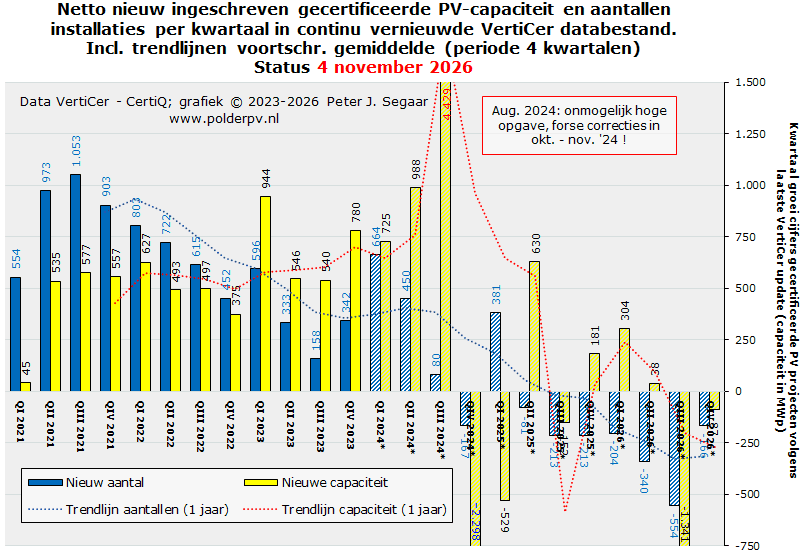
Ook voor deze grafiek is de Y-as meermalen aangepast, en zijn voor zowel de aantallen (blauwe stippellijn) als voor de capaciteit (rode stippellijn) trendcurves voor de voortschrijdende gemiddeldes ingetekend. Deze hebben ook een periode van 1 jaar (4 kwartalen).
Wederom met bovengenoemde disclaimer in het achterhoofd, waardoor de verhoudingen tussen kwartalen onderling dus ook nog lang niet vaststaan (deze zijn sowieso al aanzienlijk gewijzigd in recente updates), lijkt een conclusie wel al duidelijk getrokken te kunnen worden: Met name de aantallen netto nieuw geregistreerde PV projecten per kwartaal, zijn sinds het laatste kwartaal van 2021 in globale zin stapsgewijs beduidend verminderd. Het aantal nieuwe projecten per kwartaal is afgenomen van, momenteel, 1.053 exemplaren in QIII 2021, tot nog maar 452, met de nu bekende cijfers, voor QIV 2022, toegenomen naar 596 exemplaren in het eerste kwartaal van 2023, waarna het een bodem bereikte in QIII 2023 (158 netto nieuwe exemplaren). QIV 2023 zit momenteel op een plus van 342 nieuwe projecten. QI 2024 vertoont, mede door de bizarre negatieve groei in maart, en de later komende correcties, inmiddels, na een periode van netto negatieve aanwas, een positieve groei van netto 664 projecten. QII 2024 had in een vorige update nog een netto negatieve groei van 37 projecten, maar dat is in de december 2024 tm. december 2025 updates inmiddels omgeslagen in een netto positieve groei van 450 stuks. Wat ongetwijfeld nog verder bijgesteld zal gaan worden, in positieve zin.
Hetzelfde geldt voor QIII 2024, met in de huidige update een lichte, netto positieve aanwas van 80 projecten, in een vorige update was dit nog een licht negatieve netto groei. Het volume voor QIV is nog steeds flink negatief, -167 projecten. Alleen QI 2025, in de januari 2026 update nog -73 MWp, is inmiddels omgeslagen naar netto 381 boven de X-as. De resultaten voor QII tm. QIV van 2025 en QI-QIII 2026 starten allemaal onder de nullijn, met inmiddels 81, 213, 213, 204, 340, 554, resp. 166 projecten netto negatief. We zullen later zien of voor de laatstgenoemde kwartalen uiteindelijk ook nog een "positief" resultaat gehaald zal worden, al zal dat resultaat dan bescheiden blijven t.o.v. de netto aanwas in die kwartalen in eerdere jaargangen. De trendlijn voor de netto aantallen nieuwe projecten per kwartaal spreekt in ieder geval boekdelen, die is sterk neerwaarts gericht.
Capaciteit wijzigingen per kwartaal
Bij de nieuwe gerapporteerde netto capaciteit is het verhaal compleet anders, wat vooral werd veroorzaakt door de eerder gesignaleerde "excessieve" extra netto groei voor januari 2023 en 2024, en alle tussentijdse, soms bizarre cijfer wisselingen bij die belangrijke parameter.
Het netto volume per kwartaal nam even toe, van, momenteel, 535 MWp in QII 2021, naar 627 MWp, in QI 2022, maar is daarna ook, gemiddeld genomen, enkele kwartalen minder geworden. Om een voorlopig dieptepunt te bereiken in QIV 2022, met 375 MWp netto nieuw gerapporteerd volume, gebaseerd op de huidige, meest recente cijfers.
En toen kwam de "grote verrassing", QI 2023 telde in een vorige update nog 449 MWp nieuw volume, maar dat is, met name door de zeer hoge toevoeging in januari 2023, en de daar op volgende wijzigingen in de maandrapportages, nu alweer een voorlopig record volume van 944 MWp. Wat nu alweer de helft hoger zou zijn dan de groei in QI in 2022 (627 MWp). Voor de aanwas in QII 2023 geldt momenteel een netto groei van 546 MWp. Het niveau is daarmee, zoals eerder al voorspeld door Polder PV, gestegen, naar 11% boven het volume van 492 MWp in QII 2022. De nog premature aanwas in QIII 2023 is inmiddels 540 MWp in de plus. Zoals was te verwachten, is dat inmiddels 8,7% méér dan het nieuwe netto volume in QIII 2022 (497 MWp). Tot en met de november 2024 update lag dat nog iets lager.
Voor het laatste kwartaal van 2023 is het totale volume, al flink toegenomen in de januari 2024 update, in de versies van mei 2024 tm. augustus 2026 verder gegroeid, naar momenteel 780 MWp. Dit is al ruim het dubbele volume, t.o.v. de 375 MWp in QIV 2022.
2024
De tweede grote verrassing zien we bij de eerste, nog voorlopige resultaten voor QI 2024. Januari was in een vorige rapportage extreem in positieve zin bijgesteld, maart vertoonde een record negatieve groei, en ook in april was de groei negatief. Met de opvolgende extra bijstellingen, is het voorlopige tussen-resultaat voor het hele kwartaal na even "negatieve aanwas" te hebben gekend, inmiddels op een positieve groei van 725 MWp beland.
Het tweede kwartaal van 2024 gaf de derde verrassing. Het startte met een negatieve aanwas, maar groeide al rap in positieve zin in de vorige updates. Door de enorme toename voor de maand mei (zie capaciteit grafiek voor de wijzigingen van maand tot maand), is dit volume abrupt toegenomen naar, inmiddels een record niveau van 988 MWp groei. Dat is 4,7% hoger dan de groei bij de vorige recordhouder, QI 2023. In een eerdere update lag het niveau voor QII 2024 zelfs nog hoger dan 1 GWp, maar dat is weer wat terug gezakt in de laatste rapportages.Het derde kwartaal van 2024 is, met de extreme anomalie voor augustus, vooralsnog een enigma, waar natuurlijk de hoge negatieve correcties op zijn gevolgd in het laatste kwartaal. De rood gemarkeerde kolom voor dit kwartaal heeft een onverklaarbare en onwaarschijnlijke toename van, momenteel, 4.429 MWp. Goed is te zien, dat de rood gestippelde voortschrijdend gemiddelde trendlijn in ernstige mate wordt "verstoord" door genoemde, extreme, augustus anomalie.
Het vierde kwartaal van 2024 start, met eerder doorgevoerde, zeer forse negatieve correcties, én het bizarre nieuwe voorlopige aanwas volume voor december, met een resulterende "historisch negatieve groei" van maar liefst 2.298 MWp in de min. Als we de nu bekende cijfers voor QIII en QIV middelen, komen we op een gemiddelde groei van 1.066 MWp per kwartaal, wat op een onwaarschijnlijk, erg hoog niveau is komen te liggen. Uiteraard moeten we gaan afwachten wat voor verdere wijzigingen in de latere updates zullen gaan komen, voordat we hier meer klaarheid in kunnen brengen.
2025 - QIII 2026
QI 2025 zit inmiddels op 529 MWp in de min (negatief volume februari overcompenseerde het positieve volume voor januari, maart had een bescheiden positieve, april een duidelijk hogere groei).
QII 2025 laat een positieve netto groei van totaal 630 MWp zien.
QIII 2025 zit weer op een netto negatieve groei van -152 MWp, wat een flinke opwaartse aanpassing is van eerdere, nog veel sterker negatieve groei cijfers.
De groei in QIV is in een vorige update omgeslagen, van een negatieve aanwas van -15 MWp naar een positief volume, en is inmiddels 181 MWp in de plus.
De nog zeer voorlopige eerste resulaten voor het 1e kwartaal van 2026 gaven aanvankelijk een negatieve aanwas te zien van -264 MWp, maar ook dat is inmiddels flink positief, 304 MWp.
Van QII 2026 is inmiddels het resultaat van april - juni aangepast, van -64 MWp in de update van augustus, naar een licht positief netto resultaat van 38 MWp in de huidige status.
Voor QIII 2026 zijn nu de eerste voorlopige cijfers voor juli tm. september bekend, waarbij, met name vanwege de heftige negatieve aanpassing van het netto volume voor juli, momenteel een netto negatieve groei op de rol staat, van -1.341 MWp.
Het eerste resultaat voor QIV 2026, oktober, start ook onder de nullijn, op -87 MWp.
Hoe eventuele verdere wijzigingen bij de capaciteit van gecertificeerde projecten zal gaan verlopen blijft gezien bovenstaande, soms extreme wisselingen, elke keer weer spannend.
Voor de evolutie van de gemiddelde systeem omvang (per maand), zie ook de grafiek onder paragraaf 2a.
3c. Halfjaarlijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer 2022 - 2026 HI, eerste 2/3e deel HII
Omdat een tijdje geleden de eerste resultaten voor het 1e half-jaar van 2023 beschikbaar waren gekomen, en alweer gewijzigd, heb ik in een vorige analyse ook weer de half-jaar grafiek van stal gehaald. Die had ik voor het laatst gepubliceerd op basis van de oude CertiQ data in het bericht van 9 januari 2023. Het huidige exemplaar bevat echter alleen de laatst bekende resultaten gebaseerd op de compleet gereviseerde publicatie systematiek bij VertiCer. In deze grafiek worden de resultaten vanaf de 1e jaarhelft van 2021 (alleen januari ontbrekend, kolommen gearceerd), tm. de eerste resultaten voor HII 2026 getoond. Vanaf 2024 zullen er ongetwijfeld nog de nodige aanvullingen, en forse bijstellingen komen (gearceerde kolommen).
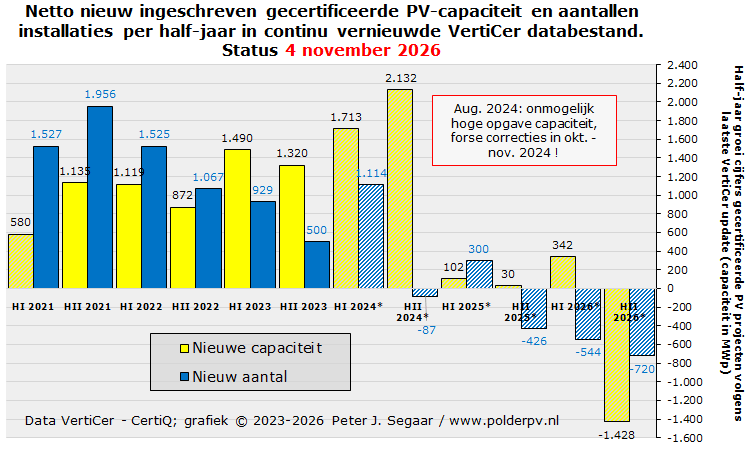
Ook uit deze nog zeer voorlopige halfjaarlijkse groei cijfers blijkt een duidelijke afname van het aantal (overgebleven) projecten in het VertiCer dossier, wat waarschijnlijk heeft te maken met verwijderde, meestal kleine projectjes waarvan de oudste SDE beschikkingen zijn vervallen, danwel actief uitgeschreven bij VertiCer. Bij de aantallen projecten nam de bij VertiCer geregistreerde half-jaarlijkse netto aanwas af, van 1.956 nieuwe projecten in HII 2021, via 1.525 exemplaren in HI 2022 (22% minder), 1.067 stuks in HII 2022 (30% minder), naar nog maar een (voorlopige) groei van slechts 929 nieuw in HI 2023. Wederom bijna 13% minder. De tweede jaarhelft van 2023 heeft nog maar 500 netto nieuwe projecten (-46%), maar daar kan mogelijk nog wel iets aan gaan wijzigen. In HI 2024 is tot nog toe weer een duidelijk hoger volume bekend, netto 1.114 nieuwe installaties, maar vanaf HII 2024 zien we voor alle recente half-jaren, behalve HI 2025, nog netto negatieve groeicijfers: -87 voor HII 2024, -426 voor HII 2025, -544 voor HI 2026, resp. -720 voor HII 2026. De in de maart (2026) update nog negatieve netto aanwas van -144 voor HI 2025, is inmiddels omgeslagen naar een netto positieve groei, +300 exemplaren.
Bij de capaciteit is het beeld compleet anders (geworden, in de meest recente updates), en is er zelfs een behoorlijke opleving te zien in beide jaarhelften van 2023 en het eerste van 2024. Met de huidige bekende cijfers 1.135 MWp nieuw in HII 2021, 1.119 MWp in HI 2022 (ruim 1% minder), 872 MWp in HII 2022 (22% minder), en, vanwege de bizarre, eerder al besproken toename in 1 maand (januari 2023), nu alweer een 1.490 MWp nieuwe capaciteit in HI 2023. Dat is 33% meer dan in HI 2022, en zelfs al bijna 71% meer dan in HII 2022. In de update van december 2023 was het netto aanwas volume voor HI 2023 nog maar 923 MWp.
De tweede jaarhelft van 2023 geeft, met de netto groei van, momenteel 1.320 MWp, al een fors hoger volume te zien dan in eerdere recente updates, het is ruim 51% hoger dan de aanwas in HII 2022.
Voor het eerste half-jaar van 2024 zijn de data nog zeer fluïde. Het voorlopige resultaat voor het eerste half-jaar is, van een licht negatieve aanwas tm. mei (-12 MWp), inmiddels omgeslagen in een record positieve, netto groei van al 1.713 MWp. Dat is al bijna 15% hoger dan het vorige record, in HI 2023. Het voorlopige netto volume in HII 2024, 2.132 MWp (in april 2025 update nog maar 706 MWp!), laat een ogenschijnlijk nieuw record volume zien, maar met de waarschuwing dat hier de nieuwe "extreme" anomalie december 2024 bij zit, moeten we daar de nodige korrels zout naast leggen.
Het eerste half-jaar van 2025 had in de vorige update nog een netto negatieve groei. Dat is inmiddels omgeslagen in een positieve groei van, voorlopig, 102 MWp. HII 2025, startte met een sterk negatieve netto groei van -33 MWp, maar dat is sinds de vorige update in een marginaal positief netto volume omgeslagen, momenteel 30 MWp. De eerste netto aanwas cijfers voor HI 2026, inclusief alle tussentijdse wijzigingen, en de inmiddels weer bijgestelde data voor januari tm. oktober, geven inmiddels een positief resultaat van +342 MWp. HII heeft momenteel, vooral door de enorme negatieve bijstelling van het netto volume in juli, en het feit dat er nog twee maanden ontbreken, momenteel een netto negatieve groei van -1.428 MWp.
Het zal nog wel even gaan duren voordat er beter zicht komt op de (definitieve) groeicijfers voor de half-jaren, met name voor de recente jaargangen. Uiteraard gaat met name voor de periode vanaf 2024 nog wel flink wat wijzigen in deze cijfers.
Mogelijk wordt de trend van véél minder netto overgebleven (want: deels bij VertiCer uitgeschreven) aantallen installaties, en nog steeds relatief hoge groeicijfers voor de capaciteit, nog verder versterkt, doordat er regelmatig flinke aantallen kleinere projecten worden uitgeschreven bij VertiCer (zie tabellen onder paragraaf 5), terwijl de overblijvende (en nieuwe) projecten in de bestanden gemiddeld genomen zelfs al veel groter zijn dan de oude (deels zelfs residentiële) kleine installaties.
3d. Jaarlijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer YOY 2009 - 2024*
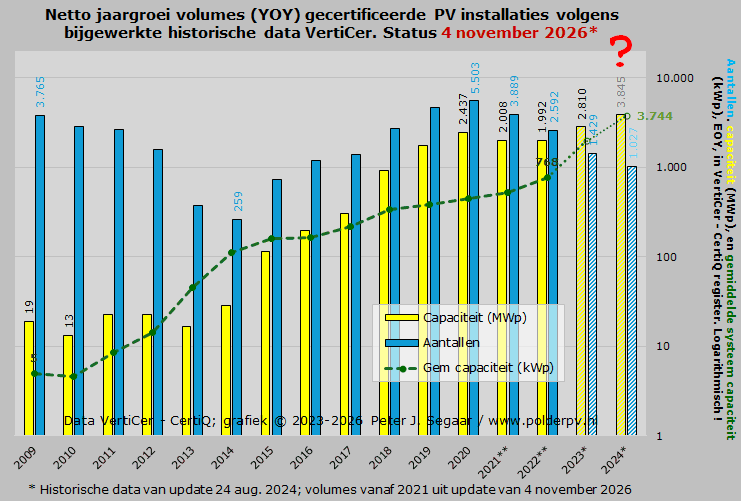
Wederom naar analogie van de grafiek voor de eindejaars-volumes, ditmaal de daar uit afgeleide netto jaargroei cijfers volgens de laatste data update van VertiCer, in bovenstaande grafiek (alle drie parameters met referentie de rechter schaal, logaritmisch weergegeven). Tot en met kalenderjaar 2020 zijn de data gebruikt uit de in 2024 beschikbaar gestelde update (24 aug. 2024), waarin echter nauwelijks wijzigingen zijn opgenomen. De meest recente cijfers voor 2021**, 2022**, 2023*, en 2024*, rechts toegevoegd, komen uit de huidige update van de data tm. oktober 2026, zoals recentelijk geopenbaard door VertiCer. De grafiek toont dus de meest recente situatie, met de laatst beschikbare bron-cijfers. Voor 2025 zijn de afgeleide netto jaargroei cijfers voor de capaciteit positief (131 MWp), en voor de aantallen nog negatief (-126 exemplaren). Negatieve waarden kunnen niet in de grafiek worden weergegeven, vanwege de hier toegepaste logaritmische Y-as. Uiteraard geldt dat ook voor de sowieso nog onvolledige resultaten voor 2026 (tm. oktober: -1.086 MWp, resp. -1.264 bij de aantallen).
Mochten toekomstige "historische" jaarcijfers alsnog wijzigen, en wereldkundig worden gemaakt, zullen die in latere updates worden toegevoegd aan deze grafiek. Het is waarschijnlijk, dat eventuele nagekomen correcties, met name voor de oudere jaargangen, marginaal zullen zijn.
Goed is te zien dat er een duidelijk verschil is in de trend bij de nieuwe jaarlijkse aantallen installaties (blauwe kolommen) en bij de nieuwe capaciteit per jaar (gele kolommen). Bij de aantallen beginnen we op een hoog niveau van 3.765 [overgebleven †† !] nieuwe installaties in 2009, het gevolg van de enkele duizenden grotendeels particuliere kleine SDE beschikkingen die in de eerste jaren van de SDE (2008 tm. 2010) werden opgeleverd. Die bron droogde al snel op omdat particuliere installaties de facto uit de opvolger regelingen werden gedwongen (eis minimaal 15 kWp, later ook nog verplicht grootverbruik aansluiting), en zakte de hoeveelheid nieuwe installaties dan ook stapsgewijs naar het dieptepunt van 259 nieuwe projecten in 2014. Daarna zwol het jaarlijkse volume weer aan door een lange reeks van (deels) succesvol geïmplementeerde SDE "+" beschikkingen, tot een voorlopig maximum van 5.503 nieuwe projecten in Corona jaar 2020.
Daarna is, zelfs met grote hoeveelheden nieuw beschikte projecten onder de SDE "++" regimes, het tempo weer fors afgenomen, ook vanwege massieve wegval van beschikte projecten, waar met name de wijdverspreide netcongestie problemen een belangrijke (maar niet de enige) oorzaak van zijn. In 2021 en 2022 zijn met de recentste cijfers nu netto 3.889, resp. 2.592 nieuwe projecten toegevoegd. Dat laatst bekende volume voor 2022 is 47,1% van het record niveau in 2020.
In 2023 is een beperkt volume van 1.429 (netto) nieuwe projecten bekend (eerste gearceerde blauwe kolom). Het inmiddels positieve volume voor 2024 is nog steeds aan het toenemen, naar, inmiddels, netto 1.027 projecten. Met name voor 2024 ff. kan nog het nodige aan deze data wijzigen, in de te verwachten maandelijkse cijfer updates in 2026. Duidelijk is, dat er netto bezien steeds minder aantallen projecten bijkomen. Zoals al vaker gememoreerd, komt dit grotendeels door een toenemende uitstroom van projecten, waarvan grotendeels de subsidie termijn is verlopen, en er actief wordt uitgeschreven bij VertiCer. Er komen daarvoor in de plaats slechts relatief weinig nieuwe projecten bij (grotendeels met SDE beschikking), waardoor de netto groei per jaar sterk afneemt, bij de aantallen projecten. Deze trend is duidelijk zichtbaar vanaf 2021.
Capaciteit andersoortige trend, met een nieuw record jaar (2023), 2024 nog zeer ongewis
Bij de capaciteit is de jaarlijkse aanwas in de beginjaren relatief "stabiel" geweest, met wat kleine op- en neerwaartse bewegingen, van 18,7 MWp nieuw in 2009, tijdelijk zakkend naar 13,0 MWp nieuw volume in 2010, nog eens 4 jaar iets boven dat niveau blijvend, om vanaf 2015 sterk te stijgen. Dat was in het begin vooral vanwege de implementatie van de toen succesvolle SDE 2014 regeling. Er werd elk jaar weer meer capaciteit toegevoegd, gestuwd door de opvolgende SDE "+" regelingen met miljarden budgetten, tot een voorlopig maximum van 2.436,9 MWp, wederom in het Corona jaar 2020. Maar ook de nieuwe capaciteit begon in de jaren 2021-2022 af te nemen, al was het op een veel minder dramatisch niveau dan bij de aantallen projecten.
In 2021 was het nieuwe netto volume nog 2.007,6 MWp, dat is in 2022 momenteel nog maar 1.991,6 MWp met de bekende cijfers in de huidige update. Dat is voor 2022, met 81,7% van het maximale nieuwbouw volume in 2020, in ieder geval beduidend beter dan de flinke terugval bij de (netto) aantallen nieuwe projecten (47,1%). Met, uiteraard, de blijvende disclaimer, dat ook deze jaargroei cijfers nog niet "in beton zijn gegoten", en nog verder licht kunnen wijzigen. Opvallend blijft in ieder geval, dat met de updates in de afgelopen 2 jaar, het jaargroei volume voor de capaciteit in 2022 continu, maar traag, dichter is toegekropen naar dat van het voorgaande jaar. Het verschil is nog maar 16,0 MWp.
In 2023 is inmiddels, vooral vanwege de eerder besproken, bizar hoge toevoeging in januari dat jaar, en de nodige toevoegingen in de meest recente updates, een netto volume bijbouw van 2.810,1 MWp geconstateerd (enkele updates hiervoor was dat nog slechts 1.223 MWp!). Dat is nu dus al hoger dan de nu bekende groei in zowel 2021 en 2022, en heeft de eerder vastgestelde record groei in Corona jaar 2020 al met ruim 373 MWp overtroefd. 2023 is dus een nieuw recordjaar, wat de groei van gecertificeerde capaciteit betreft. Met de huidige stand van zaken zou de jaargroei in 2023 dus al ruim 41% hoger hebben gelegen dan de aanwas in 2022, en 15,3% meer dan in vorig record jaar 2020. We hebben echter ook gezien dat data regelmatig (flink) worden bijgesteld, dus de relatieve verhouding van de jaargroeicijfers in deze laatste jaren ligt beslist nog niet vast. Dat 2023 ook nationaal bezien (alle capaciteit in heel Nederland) een record groei jaar was, laten de ook regelmatig bijgestelde CBS cijfers zien (hier).
Achteraan in de grafiek heb ik ook de capaciteits-aanwas in 2024 weergegeven. Daar moeten we helaas nog een zeer groot vraagteken bij zetten, want met de nog zeer voorlopige resultaten voor dat jaar zouden we nu al aan een "nieuw record volume" zitten, van bijna 3.845 MWp (in de april 2025 update was dit nog "maar" 2.282 MWp). Gezien de problematische, extreme, met terugwerkende kracht bekend geworden toevoeging voor, met name, december 2024, in de analyse hierboven uitgebreid becommentarieerd, moeten we hier voorzichtig mee zijn. Want die december groei is uiterst onwaarschijnlijk, en kan nog fors neerwaarts worden bijgesteld, en/of er komen nog hoge "negatieve maandgroei cijfers" in komende maand rapportages overheen. De grote vraag is echter: wanneer kómen die bijstellingen dan wel? Dit kan erg lang duren, gezien eerder commentaar wat ik ontving van VertiCer na vragen daarover ...
Het Nationaal Solar Trendrapport 2025 van Dutch New Energy claimde voor 2024 een verkoop van 2,3 GWp PV vermogen in het zakelijke segment, wat, opvallend, véél lager is dan de afgeleide cijfers van VertiCer tot nog toe laten zien (ruim 3,8 GWp netto nieuw volume in de daar geregistreerde projecten markt). De meest recente aanvullingen en wijzigingen in de nationale statistieken van het CBS geven voor de sector "economische activiteiten" (alle PV capaciteit wat niet op woningen zou liggen), in 2024 zelfs nog maar een totale groei van 2.039 MWp in dat jaar.
Gaan we uit van de officiële statistieken van het CBS, is het verschil met de momenteel bij VertiCer bekende netto groei in 2024, "kolossaal", liefst 1,8 GWp. En is daarmee dus "volstrekt onverklaarbaar, en onmogelijk groot". De VertiCer populatie zal altijd een deelverzameling van de nationale CBS cijfers blijven, beslist niet andersom! Hier moeten grote fouten en/of in de VertiCer bestanden doorgevoerde correcties en/of aanpassingen in zitten. Hier is dus beslist nog niet alles mee gezegd, de finale data voor 2024 zijn immers nog lang niet bekend!
Gemiddelde project omvang
Wederom heb ik, uit deze uit de eindejaars-data afgeleide jaargroei cijfers, uiteraard ook weer de gemiddelde systeemcapaciteit van de nieuwe aanwinsten per jaar berekend, en getoond in de groene curve in bovenstaande grafiek, met het vermogen in kWp gemiddeld per nieuwe installatie. Deze vertoont, na een lichte inzinking tussen 2009 en 2010, een zeer sterke progressie, van 5,0 kWp bij de nieuwe projecten in 2009, tot alweer ruim 768 kWp gemiddeld per nieuw project in 2022. Een factor 155 maal zo groot, in 13 jaar tijd. Deze enorme schaalvergroting, sterk gedreven door de oplevering van honderden zonneparken en enorme distributiecentra bomvol zonnepanelen op de uitgestrekte platte daken, is een van de belangrijkste oorzaken, van de nieuwe realiteit bij de stroomvoorziening in Nederland: de overal zichtbaar geworden netcongestie, met name op de middenspannings-netten. Voor de bijna actuele situatie, met details, zie de nieuwe gedetailleerde capaciteitskaart van Netbeheer Nederland (gescheiden in netafname resp. -invoeding, in de kaarten is reeds al lang van tevoren gereserveerde capaciteit voor nieuwe, nog te bouwen projecten, ingesloten). Wat uiteraard ook zijn weerslag heeft gekregen op de progressie van de uitbouw van de gecertificeerde nieuwe volumes in de VertiCer databank: die is zeer sterk aan het vertragen. En slechts met veel moeite, onder anderen, door schaalvergroting van de individuele projecten, "op niveau" te houden. Die schaalvergroting zien we met name ook in de belangrijke zonnepark sector, zie de diepgaande analyse daarvan, begin maart 2026 gepubliceerd op de Polder PV website.
Voor 2023 is een sterke toename van de gemiddelde capaciteit zichtbaar, naar inmiddels 1.967 kWp per project (!). Echter, omdat deze maatvoering van 2 input variabelen afhankelijk is (die beiden netto volumes betreffen, verschillen tussen instroom en uitstroom bij VertiCer), die beiden nog flink, in beide richtingen, kunnen gaan afwijken van de huidige waarden, is er nog niet veel te zeggen over wat dit uiteindelijk op kalenderjaar basis zal gaan opleveren. Het is echter wel waarschijnlijk, dat die gemiddelde nieuwe project capaciteit op een hoog niveau zal komen te liggen, vanweg de sterk neerwaartse trend bij het netto aantal nieuwe projecten, bij een blijvend hoog niveau voor de nieuwe totale capaciteiten.
Het voorlopige gemiddelde voor 2024 ligt nog op een veel hoger niveau, 3.744 MWp. In een vorige update was dit zelfs extreem hoog, 28,4 MWp (ver buiten het bereik van de getoonde Y-as vallend). Dit lag aan het feit dat in een eerste update een zeer laag netto positief groei volume bij de aantallen was te zien, bij een zeer hoge netto capaciteit toevoeging. De verwachting dat dit zeer stevig bijgesteld zou gaan worden, is reeds uitgekomen. Maar het eindresultaat zal nog lang op zich laten wachten. En zal mogelijk flink afwijken van het huidige niveau, vooral gezien de nog zeer onzekere, nog lang niet vaststaande, met dikke mistflarden omgeven capaciteits-data voor dat jaar.
Omdat voor 2025 vooralsnog slechts netto negatieve groeicijfers zijn genoteerd, voor zowel de capaciteit als voor de aantallen, is er nog geen zinnig woord te zeggen over de gemiddelde capaciteit per project bij de aanwas in dat jaar.
†† Met name uit de oudere SDE regelingen, vallen regelmatig lang geleden bij VertiCer voorganger CertiQ ingeschreven projecten weg. Hier zijn verschillende redenen voor. In de uitgebreide SDE project analyses van Polder PV wordt hier regelmatig, en gedetailleerd over gerapporteerd (exemplaar 1 juli 2026, zie hier).
4. 100 procents-grafieken en segmentatie naar grootteklasse
Een van de nieuwe mogelijkheden van de compleet herziene presentaties bij VertiCer, is de segmentatie naar grootteklasse. Daar kon tot enkele jaren geleden uitsluitend iets over gezegd worden op basis van de jaaroverzichten, waar, al lang geleden op basis van een verzoek in die richting door Polder PV, inderdaad werk van gemaakt is door rechtsvoorganger CertiQ. Zoals in de eerste analyses al duidelijk werd, is dit nu ook op maandelijkse basis mogelijk. Met, we blijven dit herhalen, de waarschuwing, dat alle cijfers bijgesteld kunnen worden in latere updates, met name m.b.t. de meest recente data. Bij de al wat oudere periodes vinden wijzingen minder vaak plaats, en zijn ze meestal van een bescheiden omvang.
In het 3e artikel over de eerste resultaten van januari 2023 heb ik al meer-jaarlijkse trends laten zien bij de evolutie van de diverse grootte klasses. Inclusief een toen nog in de bestanden van CertiQ voorkomende enorme anomalie, die niet bleek te zijn hersteld (artikel 14 februari 2023). Van dat historische overzicht is medio 2024 een recente update verschenen, maar daar blijkt nauwelijks iets in te zijn gewijzigd (marginale bijstellingen). De huidige grafiek geeft voor de kortere termijn de nieuwe data tot en met begin oktober 2026, en de aangepaste waarden voor de maanden in de meest recente periode daar aan voorafgaand.
In de gereviseerde data overzichten van VertiCer is sinds de update van 2 april 2026 ook het grootste deel van de eerste jaarhelft van 2021 (vanaf eind januari) bekendgemaakt, die data zijn vooraan in deze grafieken toegevoegd. De grafiek toont de meest recent gewijzigde data, gepubliceerd op 4 november 2026.
4a. 100 procents-grafiek aantallen per categorie
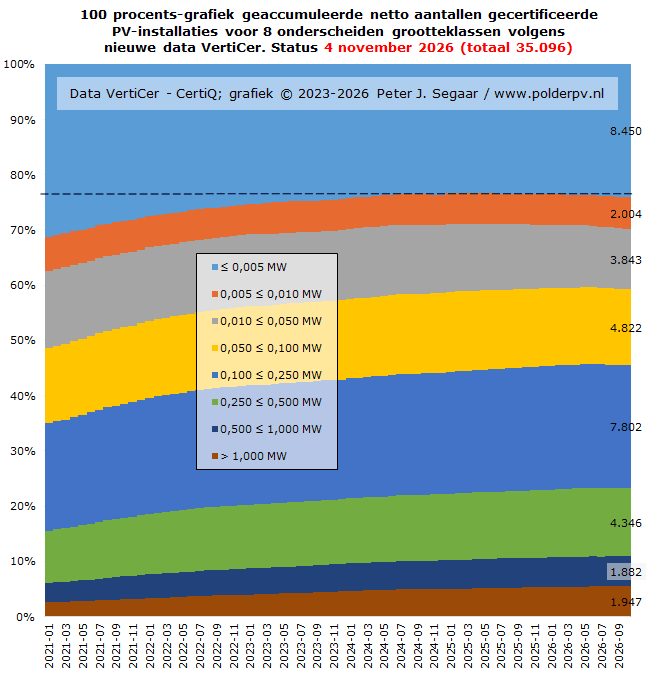
Een zogenaamde "100-procents-grafiek" voor de evolutie trends van de 8 door VertiCer en haar rechtsvoorganger onderscheiden grootteklassen van de gecertificeerde PV-populatie die zij bijhouden, dit exemplaar voor de aantallen projecten aan het eind van elke maand. Voor begin november 2026 zijn de absolute waarden per grootteklasse rechts weergegeven. Globaal genomen namen in de loop van de tijd de kleinste categorieën (1-5 kWp, 5-10 kWp, en 10-50 kWp) in betekenis af sedert begin 2021, de impact van de grotere categorieën werd groter. Vervolgens kwam er een stabilisatie, omdat het tempo bij de aantallen nieuw netgekoppelde (danwel netto overgebleven) projecten onder de SDE regimes weer flink is afgenomen. Dit wordt getoond door de in de grafiek opgenomen horizontale streepjeslijn, die het "laagste" niveau voor de kleinste categorie weergeeft (derde kwartaal 2024). In de laatste maand cijfers zien we het relatieve aandeel van de kleinste project categorie weer iets toenemen t.o.v. de overige categorieën, waarschijnlijk omdat de uitval (uitschrijving uit het VertiCer register) vooral wat grotere projecten betreft. Hierdoor komt het bovenste blauwe segment voor de kleinste categorie weer iets onder de streepjeslijn te liggen.
In de update van 4 november 2026, is het totale aantal installaties groter of gelijk aan 50 kWp, eind januari 2021 al bijna de helft (48,7%), met het gezamenlijke volume al op 59,3% van het totaal gekomen (20.799 van, in totaal, 35.096 netto overgebleven projecten). De categorie 100-250 kWp omvat het grootste aantal overgebleven projecten, 7.802 exemplaren, afgezien van de kleinste installaties tot 5 kWp (overgebleven 8.450 stuks). Uiteraard hebben de grotere project categorieën, vanaf 250 kWp, relatief weinig tot bescheiden aantallen. Maar schijn bedriegt: ze omvatten, by far, de allergrootste volumes bij de capaciteit, en hebben een zéér grote impact op de totale populatie, en dus ook op de te verwachten stroomproductie. Zie de volgende grafiek, in paragraaf 4b.
Plussen en minnen
Een klein deel van de afnemende betekenis van de kleinste project categorieën wordt veroorzaakt door continue uitval uit het databestand van VertiCer (diverse redenen mogelijk, ook al heel lang waargenomen bij de SDE portfolio's, analyse status 1 juli 2026). Daar staat ook weer tegenover dat volledig buiten de populaire SDE regelingen om gerealiseerde kleinschalige projecten bijgeschreven kunnen worden in de registers van VertiCer. Een fenomeen wat compleet onbekend lijkt in de PV sector in ons land, er wordt in ieder geval nooit over gerept, behalve dan bij Polder PV. In 2023 werden er bijvoorbeeld, met de meest recente data, netto 38 installaties in de kleinste project categorie uitgeschreven, maar kwam er tegelijkertijd een verrassende hoeveelheid van 143 exemplaren bij in de categorie 5 tm. 10 kWp, waarvoor normaliter beslist géén (nieuwe) SDE beschikking afgegeven kan zijn sedert SDE 2011, vanwege de 15 kWp "onder-cap" bij de afgegeven beschikkingen (zie ook laatst gewijzigde tabel in de update van 2 april 2026). Tot nog toe waren het al netto 36 uitgeschreven projecten voor de kleinste categorie, resp. netto 25 nieuw ingeschreven projecten voor categorie 5-10 kWp, in 2024.
Dat soort kleine projecten zijn mogelijk afkomstig uit portfolio's van bedrijven zoals Powerpeers, Vandebron, en Allinpower, en het in België al actieve EnergySwap, die geoormerkt garanties van oorsprong (GvO's) van door de afnemer aangewezen projecten afboeken, ter "vergroening" van de stroomconsumptie van de klant. Daar kunnen ook (zeer) kleine residentiële projecten, of bijvoorbeeld kleine installaties op scholen, gymzalen e.d. bij zitten. Om dat soort transacties in Nederland te kunnen / mogen doen, moeten de betrokken projectjes ook verplicht geregistreerd worden bij VertiCer. En die zien we hier dus tevoorschijn komen.
Voor 2025 zijn deze voorlopige volumes ook bekend. In de kleinste categorie verdwenen netto 66 projecten. Maar bij de categorie installaties tussen 5 en 10 kWp beginnen daar kennelijk ook netto wat projecten te verdwijnen. Het resultaat van eventuele bijschrijvingen, en uitschrijvingen is voor die categorie in dat jaar inmiddels 2 stuks minder.
Bijstellingen aantallen per categorie
De grootste categorie, projecten (of eigenlijk: "registraties") groter dan 1 MWp per stuk, omvat begin november 2026 1.947 installaties. Dit is, na de toenames van 11, resp. 44 exemplaren in voorgaande updates, 7 minder in de update van juli, resp. toenames van 13, resp. 5 exemplaren in augustus en september, wederom een netto aanwas van 21 projecten t.o.v. de voorgaande update.
Wat de aantallen projecten in deze grootste project klasse betreft, is dit slechts 5,6% van het totale aantal op dit moment. Op herhaalde verzoeken van Polder PV, om deze grote "verzamelbak" verder op te splitsen, gezien de dominante hoeveelheid capaciteit in deze categorie (zie grafiek onder paragraaf 4b), is, destijds, CertiQ, helaas niet ingegaan, en zal dit waarschijnlijk onder hoede van haar rechtsopvolger niet gaan geschieden.
4b. 100 procents-grafiek capaciteit per categorie - september 2024 anomalie lijkt hersteld, maar trend beslist niet stabiel in 2023-2026
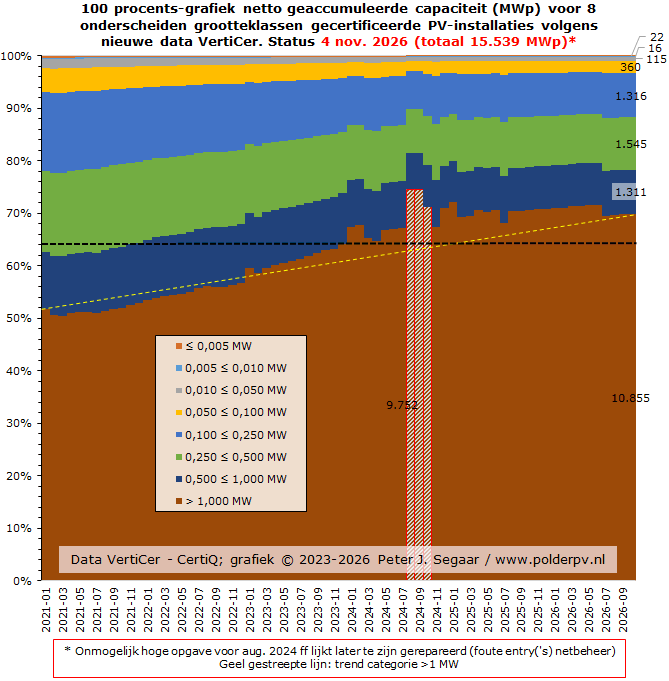
Een vergelijkbare "100 procents-grafiek" als voor de aantallen projecten, maar nu voor de periode eind januari 2021 tm. begin november 2026, voor de daarmee gepaard gaande, bij VertiCer geregistreerde netto capaciteiten in MWp. Voor eind oktober 2026 zijn wederom de absolute volumes rechts weergegeven, alsmede, voor de grootste categorie, voor de status quo vlak voor "De Grote Augustus Anomalie" (2024). Een totaal ander beeld is hier te zien, met "überdominant" de grootste project categorie (installaties groter dan 1 MWp). Ook is direct te zien, waar de enorme capaciteits-anomalie voor augustus, eerder reeds beschreven, zijn grondslag heeft. Eind juli 2024 was het volume in die categorie, met projecten per stuk groter dan 1 MWp, namelijk "nog maar" 9.752 MWp groot (wel alweer, door voortdurende bijstellingen / nagekomen volume, 18,4% meer dan de eind van die maand gerapporteerde 8.238 MWp). Wat in lijn is met de historie van de voorgaande evolutie.
In augustus tm. september 2024 zou, volgens de oorspronkelijke cijfers van VertiCer, er al een absurd hoog volume van 14,0 GWp zijn geaccumuleerd in die categorie. Dit is terug te voeren op de toen nog niet publiekelijk gecorrigeerde grote anomalie voor augustus dat jaar, en heeft een enorme impact op de kwaliteit van deze 100-procents-grafiek. In de augustus 2024 update ben ik kort ingegaan op de onmogelijkheid van deze accumulatie cijfers (paragraaf "29 Dorhoutmeessen"). Omdat de cijfers voor deze 2 maanden onwaarschijnlijk hoog zijn, heb ik deze gearceerd weergegeven, met rode kolom rand. Ook voor oktober zien we een nog steeds onwaarschijnlijk hoge status van, inmiddels, 11,8 GWp, waarbij er kennelijk al een eerste "correctie ronde" over de data heen is gegaan bij VertiCer. In november lijken de data weer "genormaliseerd", en is het volume op een voorstelbaar niveau van 9.886 MWp uitgekomen, zoals in een vorige update al was voorspeld door Polder PV. Vandaar dat ik ook oktober hier gearceerd heb weergegeven, toen was er waarschijnlijk nog steeds sprake van gedeeltelijk incorrecte (veel te hoge) data. De sterk verstorende invloed op de evolutie van alle data in deze 100% grafiek is duidelijk zichtbaar bij de maandelijkse aandeel-percentages voor augustus tm. oktober.
Status > 1 MW segment begin november 2026
De toegevoegde, alweer licht gewijzigde cijfers voor december 2024 en januari 2025 laten in de huidige update wederom een "onwaarschijnlijk hoog" accumulatie niveau zien voor het > 1 MW segment, van 11,7 tot bijna 12,6 GWp. In een vorige update waren die volumes nog maar 10,3 tot 11,0 GWp, hier is dus direct alweer een verdachte, waarschijnlijk veel te hoge capaciteit in de databank van VertiCer geslopen, zoals we eerder al hebben gezien. In december 2024 zou in 1 keer de 10 GWp accumulatie in de grootste categorie ruimschoots zijn gepasseerd.
In maart tm. juni 2025 is er weer globaal genomen een lichte groei cq. plateau fase te zien, naar een niveau rond de 12,2 GWp, maar in de juli update is er weer een tijdelijke terugval te zien, naar 10,4 GWp, wat in de opvolgende periode augustus 2025 - begin juni 2026 verder toenam, naar 12,2 GWp. Vervolgens is er weer een slecht verklaarbare terugval in juli, en een licht herstel in augustus-oktober, waarbij voorlopig een volume van 10.855 MWp is bereikt. Waarmee het aandeel op het totaal volume in die periode inmiddels op 69,9% van de weer iets opwaarts bijgestelde totale capaciteit (ruim 15,5 GWp) is gekomen. Eind januari 2021 was dat aandeel van de grootste categorie nog bijna 52%. Het relatieve verschil is dus, ondanks de soms curieuze cijfer bijstellingen, behoorlijk groot geworden, in 5 en driekwart jaar tijd. De combinatie forse opwaartse (dec. '24 / jan. '25) / neerwaartse capaciteit bijstelling in februari 2025 is in ieder geval wederom slecht verklaarbaar, evenals de neerwaarte bijstelling in juli 2026. Waarschijnlijk is een (of meer) van de oorzaken genoemd door, destijds, CertiQ, hier debet aan.
"Afwijkingen van de normaal"
Om de "afwijkingen van de normaal" voor de grootste projecten categorie (>1 MW) beter zichtbaar te maken, heb ik vanaf de mei 2025 update een rechtlijnige gele stippellijn in bovenstaande grafiek toegevoegd, interpolerend tussen de eerste en de laatste maand waarde. Daarmee is direct duidelijk waar (te) grote afwijkingen van een normaal verloop van het procentuele aandeel van die categorie opdoemen. In de periode 2023 tm. 2025 zijn de accumulaties in ieder geval beduidend hoger dan "normaal", eind 2025 en in de eerste 6 maanden van 2026 is er slechts lichte groei zichtbaar, gevolgd door weer een opvallende "dip" in juli - oktober. De beruchte augustus 2024 anomalie, die tot in oktober dat jaar voortduurde, steekt duidelijk boven alles uit, en heeft te maken met een veel te hoge capaciteit accumulatie, die nog steeds zichtbaar is in de publiek beschikbare data van VertiCer.
Met een horizontale zwarte lijn is het snijpunt van genoemde referentielijn voor eind 2024 weergegeven. Dat komt neer op een capaciteit volume van ongeveer 7,5 MWp, het vermoedelijk minimale niveau, in vergelijking met de huidige, veel te hoge eindejaars-waarde die nog in de VertiCer cijfers is terug te vinden (11,7 GWp). In werkelijkheid zal het niveau toch hoger hebben gelegen, omdat er altijd veel volume is wat pas later wordt opgenomen in de actuele cijfers bij VertiCer, vanwege blijvende administratieve vertragingen. Ergens tussen de "extremen" 7,5 en 11,7 GWp zal het werkelijke eindejaars-volume van 2024 moeten liggen. Waar precies, blijft, vooralsnog, de onbeantwoorde vraag.
Meer cijfers project categorieën
De grootste categorie heeft, bij een blijvend zeer hoog capaciteits-volume, tegelijkertijd een relatief bescheiden aantal projecten, de hierboven al genoemde 1.947 exemplaren. Dit resulteert in een steeds hoger wordende systeemgemiddelde capaciteit binnen deze categorie. Eind januari 2021 was dat nog 4.377 kWp gemiddeld, begin november 2026 is dat alweer opgehoogd naar 5.575 kWp, een toename van ruim 27% in 69 maanden tijd. De grote projecten gaan een steeds hogere impact op de totale volumes krijgen bij VertiCer, dat is al heel lang duidelijk.
Voor de overige categorieën blijft er dan niet zeer veel "ruimte" meer over op het totaal. Nemen we ook nog de drie opvolgende categorieën mee (flinke projecten van een halve - 1 MWp, 250 - 500 kWp, resp. 100 - 250 kWp), claimen de grootste vier project categorieën het allergrootste geregistreerde volume in de totale markt. Dit was eind januari 2021 al 93,0%, eind oktober 2026 is dat, met de meest recente data in de huidige update, 96,7% geworden. De kleinste 2 categorieën zijn op deze schaal al vrijwel niet meer zichtbaar. Hun aandeel is begin november 2026 geslonken naar nog maar 0,1% van totaal volume (15,6 MWp, projecten van elk 5 - 10 kWp), resp. 0,14% (21,6 MWp, projecten van elk 1 - 5 kWp).
Dan resteren, eind oktober 2026, nog relatief bescheiden volumes voor de categorieën projecten van 50-100 kWp (totaal volume nog maar 360 MWp, 2,3%), resp. 10-50 kWp (115 MWp, 0,7%).
5. Jaarvolume segmentaties 2022 -2025
5a. 2022 - status update publicatie 4 november 2026
In de maandrapport analyse voor januari 2023 publiceerde ik ook een tabel met de nieuw gereconstrueerde cijfers voor de jaargroei voor kalenderjaar 2022. Voor nadere toelichting, zie de analyse bij het januari 2023 rapport. In de meeste voorgaande rapportages waren er geen wijzigingen meer in deze tabel. In de update van 1 december 2025 is er bij de categorie 500 - 1.000 kWp 1 installatie bijgekomen, daarna is er niets meer gewijzigd. Voor tabel en toelichting, zie de update van 2 januari 2026.
5b. Groei in 2023 - status update publicatie 4 november 2026
Er is sinds de update van maart 2026 geen wijziging geweest voor sub-categorieën in 2023. Voor de volledige tabel, zie paragraaf 5b in die update, en bijbehorend commentaar en duiding.
5c. Groei in 2024 - status update publicatie 4 november 2026
Voor een eerdere status update en tabel met de deel-volumes, zie het artikel van 17 juli jl. Er is inmiddels 1 registratie toegevoegd, in de grootste klasse, die nu 214 registraties omvat. De capaciteit nam toe naar een (onwaarschijnlijk hoog) volume van 3.609 MWp in die categorie.
5d. Zeer voorlopige groei cijfers in 2025 - status update publicatie 4 november 2026
In onderstaande tabel geef ik de nog zeer premature eerste (al enkele malen flink gewijzigde) cijfers voor de netto groei van de volumes per categorie in kalenderjaar 2025. Wijzigingen in de primaire data t.o.v. de tabel in de vorige update (oktober 2026) zijn cursief weergegeven. Veel absolute en afgeleide volumes en percentages zijn nu nog negatief. Mogelijk zullen die later alsnog omslaan in netto positieve volumes. Pro memori, dus, in afwachting van "realistischer cijfers".
| Nieuwe
jaarvolumes 2025 (YOY) |
Aantallen |
aandeel
op totaal (%) |
Capaciteit
(MWp) |
aandeel
op totaal (%) |
Gemiddelde
capaciteit per nieuwe / uitgeschreven installatie (kWp) |
1-5
kWp |
-66 |
52,4% |
-0,174 |
-0,1% |
(2,6) |
5-10
kWp |
-2 |
1,6% |
-0,009 |
-0,01% |
(4,5) |
10-50
kWp |
-303 |
241% |
-8,263 |
-6,3% |
(27,3) |
50-100
kWp |
-110 |
87,3% |
-5,633 |
-4,3% |
(51,2) |
100-250
kWp |
98 |
-77,8% |
17,907 |
13,6% |
182,7 |
| 250-500
kWp |
88 |
-69,8% |
36,304 |
27,6% |
412,5 |
500-1.000
kWp |
65 |
-51,6% |
48,568 |
37,0% |
747,2 |
>
1 MWp |
104 |
-82,5% |
42,683 |
32,5% |
410,4 |
| Totaal |
-126 |
100% |
131,383 |
100% |
(1.043) |
Voor 2025 zijn de cijfers nog lang niet compleet, noch "logisch". De grootste wijziging betreft de omslag van netto negatieve, naar positieve groei bij de capaciteit in de grootste klasse. Wel heeft de op een na grootste klasse nog steeds iets meer capaciteit, maar dat kan rap veranderen in komende updates. Uit de huidige status update volgt, dat er inmiddels een netto negatieve jaargroei van (minus) 126 projecten, resp. een netto positieve aanwas van de capaciteit (ruim 131 MWp) in de boeken staat bij VertiCer. Daarmee is dus ook bij de totale capaciteit de omslag van negatieve naar positieve groei ingezet, al is deze nog bij de 4 kleinste klassen netto negatief.
In een vervolg analyse wordt nader ingegaan worden op de afgegeven Garanties van Oorsprong in het VertiCer dossier.
Conclusie
Het is natuurlijk fijn, dat de maandelijkse rapportages bij VertiCer worden gecontinueerd. Tegelijkertijd moet vastgesteld worden, dat de oude problemen, van inconsistente, en soms zelfs onmogelijk lijkende cijfers, blijven bestaan, die inherent zijn aan de talloze bijstellingen, correcties, en de netto balans tussen uitstroom van uitgeschreven, en instroom van nieuwe projecten in de VertiCer bestanden. De vraag is ook, hoe, en wat voor data er uiteindelijk bij het CBS terecht zullen komen, en hoe zij eventuele (grote) fouten uit de aangeleverde data zullen gaan halen. Wat de status van 2024 betreft, hebben we hierboven reeds gezien, dat CBS een compleet ander jaar volume heeft gereconstrueerd, dan de ongeloofwaardige, veel te hoge netto "jaargroei" data van VertiCer. Wordt dus ongetwijfeld vervolgd.
Intern - eerdere rapportages CertiQ / VertiCer
Vorige maandrapportages 2026:
September 2026: gepubliceerd op 15 oktober 2026 (capaciteit, resp. Garanties van Oorsprong)
Augustus 2026: gepubliceerd op 16 september 2026 (capaciteit, resp. Garanties van Oorsprong)
Juli 2026: gepubliceerd op 19 augustus 2026 (capaciteit, resp. Garanties van Oorsprong)
Mei - juni 2026: gepubliceerd op 15 juli 2026 (capaciteit, resp. Garanties van Oorsprong)
April 2026: gepubliceerd op 15 mei 2026 (capaciteit, resp. Garanties van Oorsprong)
Maart 2026: gepubliceerd op 13 april 2026 (capaciteit, resp. Garanties van Oorsprong)
Januari - februari 2026: géén data (uniek in CertiQ / VertiCer historie)
December 2025: gepubliceerd op 5 januari 2026
November 2025: gepubliceerd op 2 december 2025
Oktober 2025, gepubliceerd op 5 november 2025
September 2025, gepubliceerd op 3 oktober 2025
Augustus 2025, gepubliceerd op 3 september 2025
Juli 2025, gepubliceerd op 5 augustus 2025
Juni 2025, gepubliceerd op 4 juli 2025
Mei 2025, gepubliceerd op 11 juni 2025
April 2025, gepubliceerd op 7 mei 2025
Maart 2025, gepubliceerd op 3 april 2025
Februari 2025, gepubliceerd op 4 maart 2025
Januari 2025, gepubliceerd op 5 februari 2025
Voor 2024: zie de lijst gepubliceerd in de update van 6 januari 2025
Voor 2023: zie de lijst gepubliceerd in de update van 1 februari 2024
Voor 2022 en 2021, zie overzichtje onderaan analyse van 9 januari 2023
CertiQ herziet cijfer presentatie methodiek - een nieuw tijdperk ? (8 februari 2023)
Meer licht in de duisternis (?) omtrent ontwikkeling gecertificeerde zonnestroom portfolio in (2019-) 2020 bij CertiQ. (4 november 2020; vroege signalering van sterk wijzigende historische CertiQ data door Polder PV)
Extern
Data overzichten website VertiCer (opgelet, tijdens de laatste upload blijkt alleen nog maar de laatste maandrapportage aanwezig te zijn, alle voormalige rapportages zijn alweer verdwenen van de site!)
Data overzichten garanties van oorsprong weer beschikbaar per april 2026 (nieuwsbericht met wijziging indeling primaire data bij VertiCer, 25 maart 2026)
Wijziging correctie meetwaarden (nieuwsbericht voor handelaren op site VertiCer, 6 januari 2025)
NB: de oude website van CertiQ is niet meer actief, de url verwijst door naar de site van rechtsopvolger VertiCer !
5 november 2026: Energieleveren.nl - sub 1 MWac PV markt oktober 2026: lichte groei; cumulatie 19,8 GWac. De update van de stand van zaken in het sub 1 MWac PV segment is weer gepubliceerd in het energieleveren.nl portal. In een eerdere rapportage werd het jaar 2024 afgesloten, met 53% minder nieuwe capaciteit in dit marktsegment, dan in record jaar 2023. Medio januari 2026 volgde de rapportage voor 2025, met ruim 45% minder aanwas dan in 2024, en een record lage aanwas in de maand december. Bij de aantallen registraties waren die percentages zelfs 53% (2024 t.o.v. 2023) en ruim 46% minder (2025 t.o.v. 2024). Januari 2026 gaf vervolgens een nieuw dieptepunt te zien bij de geregistreerde aanwas. In februari tm. oktober bleven de groeicijfers op een bescheiden, laag niveau.
Oktober gaf, net als in september weer een lichte opleving te zien, in dit door residentiële installaties gedomineerde, grote marktsegment, op 9.515 nieuwe registraties, 9% meer dan in september, maar wel 23% minder dan het nieuwe volume een jaar eerder, in oktober 2025. De nieuwe capaciteit, 56,7 MWac, nam slechts marginaal toe t.o.v. de aanwas in september (56,0 MWac).
In cumulatie werd een opgesteld vermogen van 19.815 MWac capaciteit bereikt, verdeeld over 3,38 miljoen installaties.
In de eerste analyse van de energieleveren.nl cijfers, medio september 2024, maakte ik al gewag van de "instorting" van het kleine PV marktsegment in Nederland, op basis van de in dat jaar voor het eerst daar gepubliceerde marktcijfers van de "sub 1 MWac markt". In augustus 2024 werd destijds een voorlopig dieptepunt bereikt, met slechts 14 duizend nieuwe installaties, met een toegevoegd omvormer vermogen van 82 MWac. Een tweet van Polder PV (toen nog op "X") over deze markt "instorting" werd zeer vaak bekeken (laatste stand van zaken: 16.500 maal).
In de daar op volgende periode was de trend duidelijk negatief, met af en toe een kleine "opklaring" (maart - april 2024), maar het hele kalenderjaar werd beduidend minder volume geregistreerd dan in record jaar 2023.
Ook in 2025 bleven de nieuwbouw volumes zeer laag, tussen de 17.329 exemplaren in april, en enkele tussentijdse "laagte records", waaronder, uiteindelijk, het nieuwe dieptepunt in december. De 1e maand van 2026 werd dat zelfs alweer verbroken, met het laagste toegevoegde volume van 6.897 registraties. Het gemiddelde vermogen per nieuwe registratie blijft flink op en neer gaan in dit grote, zeer diverse markt segment. Na 3 maanden flink te zijn toegenomen, viel het in oktober weer terug, naar 5,96 kWac per nieuwe registratie. Bij de cumulatie is het gemiddelde al langere tijd gestabiliseerd, rond 5,86 kWac.
^^^
Grafiek met, per maand, de nieuwe aantallen registraties per maand,
opgetekend door energieleveren.nl, tm. oktober 2026.
2024 in magenta gekleurde
kolommen, die de forse terugval in nieuwe installaties in het <1
MWac segment goed laat zien.
2025 begon weer op
een laag niveau, en in de tweede jaarhelft is het niveau zelfs "zeer
laag" geworden.
Het nieuwe dieptepunt vinden we in januari
2026, met slechts 6.897 nieuwe exemplaren,
wat in de opvolgende maanden slechts gering werd verbeterd.
In oktober was het nieuw aantal registraties 9.515 stuks. Dat is
23% lager dan in oktober 2025, en slechts 19% van het hoogste niveau,
in oktober 2022.
Met de iets toegenomen, maar nog steeds beperkte toevoeging in oktober 2026 zijn er begin november in totaal nu 3,38 miljoen PV installaties per stuk < 1 MWac bekend bij energieleveren.nl, volgens de optelling van de drie grootte-categorieën. Hierbij hoort de bekende disclaimer: dat is niet het aantal woningen, of dergelijke claims. Er worden immers zeer regelmatig uitbreidingen (= "installaties") aan bestaande projecten toegevoegd, zowel residentieel, als in de projecten markt, een endemisch verschijnsel in Nederland. Het aantal "objecten", "erven", "project sites", is, derhalve, altijd (veel) lager, dan bovengenoemd getal. Wat, desondanks, natuurlijk zonder meer een spectaculair volume blijft weergeven.
Het is nog zeer onzeker of deze "sub 1 MWac" markt zich in enige mate zal herstellen. Voorlopig zullen de nieuwbouw cijfers waarschijnlijk erg laag blijven. Wat vooral ligt aan de "schrik" in de residentiële markt, over het ook door de Senaat aangenomen wetsvoorstel van het vorige kabinet (Schoof), om de salderingsregeling per 1 januari 2027 definitief af te schaffen. En dat, in combinatie met de vrijwel bij alle leveranciers ingevoerde invoedings-heffingen voor kleinverbruikers met zonnepanelen, resulterend in forse extra af te dragen bedragen bij, met name, de grotere residentiële installaties.
Wel is het zo, dat er eerste signalen zijn dat de invoedings-vergoedingen weer afnemen (contract Vattenfall, zie Bluesky post van 3 februari 2026). Bovendien zijn we in een bizarre "energie-gerelateerde" oorlog in het Midden-Oosten beland, die de piketpalen mogelijk weer zou kunnen verzetten. Al is er op dit niveau bij de registraties van nieuwe kleinschalige PV-systemen nog byzonder weinig van te merken, in tegenstelling tot een zéér progressieve ontwikkeling bij de geregistreerde batterij systemen, zie daarvoor de separate analyse.
Ruim 19,8 GWac capaciteit in cumulatie - en langzaam verder groeiend
In de september 2024 rapportage werd het passeren van de piketpaal 18 GWac gemeld, en eind augustus 2025 de 19 GWac grens, in alleen het sub 1 MWac segment. Eind oktober 2026 staat nu al een totaal volume van 19.815 MWac vermogen geaccumuleerd. 37% daarvan, een enorm volume van 7,27 GWac, is bijna exclusief residentieel (installaties kleiner dan 5 kWac, blauwe segmenten in de grafiek). Daarbovenop komt nog een deel van de op 1 na grootste categorie, installaties tussen de 5 en 15 kWac, die begin november 2026 in totaal nog eens 4,9 GWac omvatte. Het grootste deel van deze 2 segmenten, plus nog een aardige hoeveelheid van het grootste segment, mag de opgewekte zonnestroom nog steeds salderen, tot en met eind december 2026.
Als we de - ter discussie te stellen - 5% meer generator vermogen dan AC vermogen volgens energieleveren.nl als uitgangspunt nemen, zou eind oktober 2025 voor het eerst in de geschiedenis alleen al dit sub 1 MWac marktsegment, een generator vermogen omvatten wat de 20 GWp zou zijn gepasseerd. Vermoedelijk is het echter al een stuk meer, omdat uit CBS statistieken blijkt, dat die verhouding DC / AC ver boven de 5% ligt (meer richting 11% of zelfs hoger). Eind oktober 2026 zou met de door energieleveren.nl gehanteerde, conservatieve, 5% conversie, er minimaal 20,8 GWp generator vermogen kunnen zijn geaccumuleerd in dit grote marktsegment.
Relatieve aandelen op totaal volumes
Voor eind 2025, met volgens de Open Data van energieleveren.nl 19.270 MWac omvormer capaciteit, zou dat met bovengenoemde 5%, op een potentiële 20,23 GWp nominale generator capaciteit gekomen kunnen zijn. Het CBS rapporteerde op 10 juni dit jaar voor eind 2025 voor het eerst een totaal generator vermogen (alle installaties, dus inclusief de grote projecten) van 29,43 GWp. Wat met deze aannames, zou inhouden, dat energieleveren.nl eind dat jaar bijna 69% van dat totaal volume zou bevatten. En dat voor het >= 1 MWac segment, de grote projecten, 31% van het totale capaciteits-volume daar niet is terug te vinden.
Kijken we uitsluitend naar het < 5 kW marktsegment in het energieleveren.nl dossier, zou het aandeel van deze "exclusief residentiële" kleine installaties t.o.v. de totale CBS volumes (AC capaciteit omvormers), iets zijn toegenomen, van 27,4% in 2022, naar 27,9% in record residentieel jaar 2023. En weer wat zijn afgenomen naar 27,3%, EOY 2024. Voorlopig komt EOY 2025 op hetzelfde aandeel uit als in het voorgaande jaar. Dit kan nog wijzigen, met name vanwege het pas zeer laat "doorsijpelen" van de toevoegingen van grotere projecten, die o.a. via het SDE dossier van RVO instromen.
Groei capaciteit per maand na dieptepunt in januari 2026 blijvend laag
In bovenstaande grafiek wordt de maandelijkse groei van de AC capaciteit bij de drie categorieën sub 1 MWac installaties getoond, afgeleid uit de accumulatie cijfers voor het eind van de maand, getoond in het vorige exemplaar. Hierin is goed te zien dat het nieuwbouw niveau voor de capaciteit in januari 2025 iets onder dat van augustus 2024 is komen te liggen, en toen een nieuw "all-time-low" had bereikt.
Dat werd verder neerwaarts bijgesteld in, achtereenvolgens, mei, juli, november en december 2025, en bereikte het voorlopig diepste punt in januari 2026. Daarna ging het weer iets meer de positieve kant op, maar de aanwas cijfers tot en met 2023-2024 zijn niet meer haalbaar onder de huidige condities. In augustus werd het bijna laagste niveau bereikt (44,3 MWac toegevoegd), in september en oktober nam dat volume weer iets toe, tot 56, resp. 57 MWac.
De gemiddelde aanwas in de eerste 10 maanden van 2026 ligt zeer laag, op 54,6 MWac (korte streepjeslijn rechtsonder in de grafiek). Dat ligt bijna 26% onder het gemiddelde jaar niveau in 2025.
Ik heb in een vorige update 1 nieuwe grafiek toegevoegd, met de bekende volumes, voor de accumulatie aan het eind van het jaar, en de jaarlijkse aanwas cijfers, voor zowel de capaciteit (grote grafiek), als voor de aantallen installaties (inset linksboven), tussen 2021 en 2024. Hier onder staan de resultaten voor de complete jaargangen tm. 2025, tot en met het in de vorige update afgeronde 3e kwartaal van 2026. Een volgende update volgt als de resultaten voor het laatste kwartaal van 2026 bekend zijn gemaakt (waarschijnlijk begin januari 2027).
Goed is te zien, dat 2023 het jaar met de hoogste toevoeging is geweest in dit grote deel-dossier, met 635 duizend nieuwe installaties en een toegevoegde capaciteit van 3.403 MWac. 2024 ging hard onderuit, met minder dan de helft van de nieuwe volumes in 2023 (298 duizend nieuwe installaties, 1.616 MWac). 2025 zakte nog verder in, met een capaciteits-volume van 882 MWac, resp. 160 duizend nieuwe registraties. Wat 45% lager ligt dan de toevoeging in het ook al tegenvallende jaar 2024, en wat slechts ruim een kwart is van de record toevoeging in 2023.
De eerste tien maanden van 2026 zaten weer op een laag niveau, met ruim 92 duizend nieuwe registraties, goed voor 545 MWac vermogen. Dat is ruim 70% van het volume in dezelfde periode in 2025 (capaciteit).
Zie voor de mogelijke impact, andere grafieken, waaronder ook de update van het recent nieuw toegevoegde exemplaar met segmentatie in klein- en grootverbruik aansluiting, en duiding van dat alles, de bespreking van de meest recente cijfers in mijn update, hier onder gelinkt:
Statistieken PV markt segment registraties < 1 MWac bij energieleveren.nlupdate 1 november 2026 |
Voor het eerste deel van dit tweeluik, betreffende de accu opslag (BESS) statistiek van hetzelfde marktsegment, zie het vorige artikel.
Hoeveel installaties zijn er in Nederland? Inzichten zon opwekinstallaties
(website energieleveren.nl, "inzicht")
3 november 2026. Update registratie opslag (accu) systemen sub 1 MWac markt - wederom groei versnelling >81 MWac; accumulatie 1.087 MWac. In het sub 1 MWac segment is voor de bij energieleveren.nl geregistreerde accu (BESS) systemen weer een update verschenen. Deze statistiek werd voor het eerst publiekelijk toegankelijk in maart 2026. In de huidige korte introductie geef ik de belangrijkste nieuwe grafiek in deze achtste update van dit explosief evoluerende "BESS" markt segment (BESS = battery energy storage systems, ook wel afgekort als EOS).
Deze geeft de nieuwbouw van het opgegeven vermogen van de bij energieleveren.nl (verplicht) gerapporteerde opslag systemen (accu's, BESS, EOS-en), zoals nu bekend, vanaf mei 2024, tot en met de laatste rapportage maand, oktober 2026:
De grafiek geeft de stapeling van het opslag vermogen van drie categorieën weer, met bovenaan de stapelkolommen de totale volumes (cijfer weergave in MWac aangesloten uitgangs-vermogen, dus niet de opslag capaciteit, die wordt uitgedrukt in MWh, maar is helaas niet bekend bij energieleveren.nl). Onderaan de kleinste categorie, opslag installaties tot 5 kWac, vrijwel uitsluitend beperkt tot implementatie bij huishoudens (zalmroze kolomsegmenten), die in oktober wederom 12,3 MWac toevoegden aan de al rap toegenomen marktvolumes.
Daar bovenop gestapeld zijn de nieuwe opslag systemen tussen de 5 en 15 kWac, naar analogie van de indeling bij de (vermogens van de) PV-installaties behandeld in een separate analyse (magenta). Na wat op en neergaande bewegingen, groeit dat volume de laatste maanden ronduit opmerkelijk, tot een nieuw record niveau van 66,6 MWac nieuw vermogen in april. Dit lag echter aan een flinke hoeveelheid nagekomen projecten, die eerder verkeerd waren geregistreerd, wat hiermee een "data anomalie" veroorzaakt. Vandaar dat dit segment gearceerd is weergegeven.
In mei lag het op een veel lager niveau, al was de geregistreerde nieuwbouw van 24,4 MWac na het april record de tweede hoogste toevoeging in de geschiedenis. In juni en juli werd dat alweer verbeterd, met 31,6 MWac, resp. 31,5 MWac, aan nieuw geregistreerd uitgangs-vermogen. In augustus zakte het weer iets in, met 28,3 MWac, maar in september, en vervolgens oktober, kwam de groei op een nieuw historisch volumes uit (afgezien van de april anomalie), 35,7, resp. 40,7 MWac nieuwbouw. Oktober had daarmee een 14% hogere toename dan september, voor dit midden-segment. Het nieuwe volume in oktober is een factor 3,3 maal de toename in het kleinste marktsegment
De grootste categorie, het segment met 15 - 1.000 kWac aan uitgangs-vermogen (paarse kolom segmenten), groeide zeer hard, en bereikte met een nieuwbouw van 72,4 MWac in maart zelfs een record volume. Ook in april 2026 was het nog steeds zeer hoog, 50,7 MWac, maar in mei tm. augustus 2026 viel het nieuwe volume flink terug, naar 21,0, 21,4, 24,5, resp. 14,6 MWac aan uitgangs-vermogen. In september en oktober 2026 werden weer hogere groei volumes bereikt, met 28,7 resp. 28,4 MWac nieuw geregistreerd vermogen. Dat laatste is een factor 2,3 maal het nieuwe volume bij de kleinste klasse, maar slechts 70% van de aanwas in het midden-segment.
Het nieuwe totaal volume, 81,3 MWac, lag in oktober 8% hoger dan de aanwas in september 2026. Het toegevoegde volume in oktober was 66% van de (artificiële) record toevoeging in april (123,2 MWac). Dit alles is nog zonder alle nog niet geregistreerde installaties, en ook nog zonder de separaat door CBS bijgehouden grote BESS projecten (met een vermogen groter dan 1 MW). Ergo, de elektra opslag markt is in werkelijkheid nog veel groter dan hier getoond.
De eerste "halve GWac" aan cumulatie is reeds in maart 2026 gepasseerd, eind september werd de eerste GWac bereikt in dit marktsegment. In totaal is er begin november 2026 in deze drie marktsegmenten bij elkaar al 1.087 MWac opslag vermogen geregistreerd. In 2026 is in de eerste 10 maanden al 364 MWac meer nieuw opslag vermogen toegevoegd in dit dossier, dan in het gehele jaar 2025. We gaan dus naar een record jaar toe, al is het eindresultaat nog niet duidelijk. Bij een conservatief scenario (2x 70 MWac toe te voegen in november en december) zou het jaarvolume in 2026 rond de 840 MWac kunnen komen te liggen. Dat zou neerkomen op een groei die ongeveer 2 en een half maal zo groot zou zijn dan in 2025.
Capaciteit
Tot slot, is ook, met hulp van de altijd uitmuntende Duitse Energiewende cijfers van Energy-charts.de, een poging gedaan, om het door energieleveren.nl gerapporteerde "uitgangs-vermogen" om te rekenen naar opgestelde batterij capaciteit. Dit leidt voor eind oktober 2026 tot 1.642 MWh in de sub 1 MWac markt, met, naar verwachting, nog veel capaciteit "missend".
Voor de volledige analyse, met meer grafieken en toelichtingen, zie:
Statistieken markt segment registraties < 1 MWac voor opslag systemen bij energieleveren.nlupdate 3 november 2026 |
Intern, zie ook:
Evolutie markt voor grote batterij systemen (BESS > 1 MWh) volgens CBS - zeer sterke ontwikkeling tm. 2025 (artikel 8 oktober 2026, met grafieken)
Extern:
Hoeveel installaties zijn er in Nederland? (website energieleveren.nl, "inzicht")
2 november 2026. Zonnestroom productie PV systeem Polder PV in oktober 2026, weer terug bij iets bovengemiddelde productie. De maandelijkse zonnestroom producties waren in de eerste 10 maanden van 2026 grotendeels hoger dan gemiddeld. Na een sub-gemiddeld niveau in september, keert oktober weer terug naar een iets bovengemiddelde productie. En met zelfs de helft hogere output dan in sombere oktober 2025.
In deze analyse de cijfers voor oktober 2026, voor het referentie systeem bij Polder PV. Wat sedert de netkoppeling van de eerste vier zonnepanelen, op 13 maart 2000, in de basis, begin november 2026, inmiddels 9.729 dagen in bedrijf is. Voor een verslagje van de systeemrevisie op 8 maart, bij het eerste kwart eeuw jubileum, 13 maart 2025, zie hier. De in een eerdere rapportage uitgesproken hoop dat "alles weer normaal" zou worden in 2025, als gevolg van die systeem renovatie, blijkt met de cijfers voor april tot en met december dat jaar, volledig te zijn uitgekomen. En zelfs tot de derde beste jaarproductie ooit te hebben geleid.
In onderstaand verslag de resultaten met het gerenoveerde, ruim een kwart eeuw oude Polder PV (kern) systeem, in oktober 2026. In eerste instantie de gebruikelijke tabel met de fysiek gemeten maandopbrengsten per deelgroep in het kleine PV systeem van Polder PV, die hier onder zijn weergegeven.
De tabel met de gemeten producties van de verschillende "sets" zonnepanelen van Polder PV, voor oktober 2026, en voor de sommatie van de producties in januari tm. oktober 2026, in vergelijking met de (specifieke) opbrengst in oktober 2025, en de cumulatieve opbrengsten voor de eerste 10 maanden in 2025, helemaal rechts (zie aparte analyse op Polder PV). Naast het opgestelde vermogen in Wp wordt de productie per groep in Wattuur (Wh) vermeld, ernaast de belangrijke afgeleide specifieke opbrengst (in kWh/kWp, hetzelfde als Wh/Wp), waarmee de uit verschillende vermogens bestaande deelgroepjes goed vergeleken kunnen worden. De productie viel voor de eerste 10 maanden van 2025, mede vanwege de forse infra problemen die al langer in 2023-2024 speelden, ietwat tegen, omdat een deel van die periode nog vóór de infra renovatie werd geturfd. Omdat het een zonnig jaar was, valt de vergelijking met 2026 desondanks iets positief uit in het voordeel van 2025. Vanwege de infra renovatie liggen wel alle productie resultaten in 2026 weer redelijk dicht bij elkaar (kWh/kWp).
In oktober 2026 is, wederom, de vaak in het verleden goed presterende set met 2 Kyocera 50 Wp paneeltjes in serie op 1 micro-inverter, net als in de voorgaande maanden, de beste, met een specifieke opbrengst van 60,3 kWh/kWp. Dat is inmiddels, vanwege de kortere dagen en de ongunstiger zonnestand, al beduidend lager dan in september, toen nog 82,8 kWh/kWp werd behaald door dezelfde set panelen. Op de 2e plek staat ditmaal de set met 2 op pal zuid staande 108 Wp modules (58,2 kWh/kWp), gevolgd door relatief dicht bij elkaar liggende producties van de andere sets (tussen de 56 en ruim 57 kWh/kWp).
Vergelijking met oktober 2025 en met cumulatie 1e 10 maanden van 2025
De productie verschillen in "zonnig" oktober t.o.v. de sombere maand oktober 2025 zijn voor alle paneel combi's ditmaal weer flink positief, tussen 49% meer, voor de 2 vooraan staande, op ZZO gerichte 108 Wp panelen (rode band), tot 56% meer productie bij de Kyocera set.
Het kern-systeem van 10 panelen / 1,02 kWp (lichtgroene band) had een opbrengst van 57,7 kWh in oktober, wat neerkomt op een specifieke opbrengst van 56,6 kWh/kWp. Dat ligt ruim 33% lager dan de 118,2 kWh/kWp in september 2026. We zijn het "keerpunt" dit jaar al ver voorbij, en elke volgende maand zal (normaliter) een lagere opbrengst geven, tot de eerste (zeer) zonnige maand in het voorjaar van 2027. De opbrengst van dit kernsysteem is in oktober echter wel veel hoger dan in dezelfde maand, vorig jaar, ruim 50%.
Voor de totale productie in de eerste 10 maanden van 2026, blijft wederom de Kyocera set veruit het beste jongetje van de klas (959,4 kWh/kWp), en is ook hier weer de achterste set 108 Wp panelen rode lantaarndrager (900,9 kWh/kWp). Omdat in maart 2025 het systeem door een infra renovatie weer op orde is gebracht, is er in de eerste tien maanden van 2025 nog een - steeds kleiner wordend - deel van de productie achtergebleven t.o.v. een "normale" situatie, vandaar dat ik nog een rood kader heb gezet bij de toen meest problematische set panelen (2 stuks 108 Wp exemplaren in de voorste rij), die in die periode nog duidelijk achterblijven bij de rest. De verwachting is dat in de laatste 2 maanden van dit jaar, het relatieve verschil nog wat verder zal afnemen.
3 paneel sets hadden in januari tm. oktober 2026 een lagere productie dan in de eerste 10 maanden in zeer zonnig 2025, tussen de 3,7% minder voor de oudste set zonnepanelen, tot 0,9% minder voor de aparte, op pal zuid gerichte 2 108 Wp modules (donkergroene band). Alleen de 2 vooraan staande ZZO gerichte 108 Wp exemplaren (rode band) en de Kyocera set hebben nu licht positieve verschillen bij de productie (0,8% resp. 1,1%).
KNMI maandbericht
Oktober 2026 kreeg van het KNMI de kwalificatie "Zacht, zeer nat en zonnig" (voorlopig overzicht van 30 oktober 2026).
Met 145 zonuren t.o.v. het langjarige gemiddelde van 120 voor die maand, lag dat alweer bijna 21% boven het historisch gemiddelde [referentie periode 1991-2020]. Oktober 2026 was daarmee de "8e zonnige maand op rij", dit jaar. In oktober werden 25 zonne-uren minder geconstateerd dan in 1 dag minder tellend september 2026 (170 zonuren), en lag het veel hoger, bijna 67%, t.o.v. de 87 zonuren in de als "somber" bestempelde maand oktober 2025. De regionale verschillen binnen Nederland liepen weer flink op. Het Limburgse Beek spande alweer de kroon, met 173 zonuren, het Groningse Nieuw Beerta maakte slechts 125 zonuren mee, 28% minder. Centrale referentie de Bilt had 144 zonuren (21% meer dan normaal, 119 zonuren).
Evolutie aantal zonuren
Kijken we naar de cumulatie van het aantal zonuren in de eerste 10 maanden, zien we dat 2026 een bescheiden 0,3% minder uren zon liet zien dan in 2025 (1.827 om 1.891 zonuren). Het verschil is, na flink te zijn geslonken (tm. juni was het namelijk nog 8,5% minder), in september licht toegenomen, en nu dus weer afgenomen. Januari, juli en augustus hebben meer zonuren dan in dezelfde maanden in 2025, oktober is hier de duidelijke positieve outlier, met de reeds genoemde 67% meer. De overige maanden hadden in 2026 minder zonuren, dan hun evenknie in 2025. Februari liet het grootste negatieve verschil zien (-23,3%).
Het productie resultaat voor het nog steeds prima functionerende 1,02 kWp kernsysteem in oktober 2026 is inmiddels geplot in het welbekende maandproductie diagram, wat Polder PV al vele jaren lang elke maand van een update voorziet.

In deze grafiek alle maandproducties van het kern-systeem van 10 panelen (1,02 kWp) bijeen, met elk kalenderjaar een eigen kleur. 2026 heeft een eigen kleurstelling gekregen. Tot oktober 2001 waren er nog maar 4 panelen in het eerste systeem, en de producties daarvan zijn dan ook niet vergelijkbaar met de rest van de datapunten. Oktober 2010 was het hele systeem grotendeels afgekoppeld van het net, vandaar de zeer lage waarde voor die maand. Die wordt dan ook niet meegenomen in de berekening van het langjarige gemiddelde per maand, de dikke zwarte lijn in de grafiek.
Voor een korte bespreking van de maandproducties tm. juli 2025, zie de rapportage over augustus. Voor de overige maanden van 2025, zie de rapportage over december van dat jaar.
Januari 2026 kwam, met een productie van 23,1 kWh, minder dan 1% onder het langjarige gemiddelde (23,2 kWh) voor die maand uit. Februari zit, met 35,3 kWh, 18% onder het langjarige gemiddelde. Maart, daarentegen, komt, met 97,5 kWh, weer bijna 16% hoger uit dan het gemiddelde voor die maand. In april is er ook een flinke meeropbrengst t.o.v. het langjarige gemiddelde: 130,9 kWh t.o.v. 113,6 kWh, een verschil van ruim 15%. De extremen voor april lagen tussen de 87,8 kWh in 2024 (structureel problemen met infra op het dak), tot het hoogste niveau, 141,2 kWh, in april 2007 (24% meer dan gemiddeld). Zie ook de daarvoor in elkaar gezette animatie ("moeder aller april records"), op Polder PV. Mei presteerde bovengemiddeld, maar kwam in de sequentie op de historisch bezien 9e plaats, met 4,7% meer productie dan langjarig gemiddeld. Mei 2020 was kampioen, met ruim 21% meer productie dan het gemiddelde. Het was, voor het toen ruim 20 jaar bestaande kernsysteem bij Polder PV, zelfs het hoogste maandrecord ooit. Juni 2026 was weliswaar bovengemiddeld (1,3% meer productie dan langjarig gemiddeld), maar moest desondanks 13 jaren voor zich laten met hogere output. Waarbij juni van record jaar 2003 duidelijk boven de rest uitsteekt (met 139,4 kWh 13,5% meer dan het gemiddelde).
In juli 2026 werd weer een hoge opbrengst gehaald, 8,3% meer dan langjarig gemiddeld. Alleen juli 2022, 2018, en recordhouder juli 2006 (zie door Polder PV gemaakte animatie van dat record, met 149,1 kWh 13% hoger dan het gemiddelde), gingen haar voor. Ook augustus 2026 was weer duidelijk bovengemiddeld, met 120,6 kWh 9,6% boven het langjarige gemiddelde. Alleen augustus 2009 en het record in augustus 2022 (127,4 kWh) staken haar de loef af.
September 2026 brak de trend echter weer, en kwam, met 80,2 kWh duidelijk onder het gemiddelde van 86,6 kWh uit (-7,4%). In oktober werd de status quo weer hersteld, door een relatief hoog aantal zonuren. De productie was iets bovengemiddeld, met 57,7 kWh 3,6% meer dan het langjarige gemiddelde voor die maand. Reeds eerder genoemd, blijkt de productie in oktober de helft hoger te liggen dan in de sombere oktobermaand in het voorgaande jaar (2025).
Opvallend blijft, dat bij Polder PV, de maand met de gemiddeld hoogste productie over alle jaren, alweer een tijdje de maand mei is geworden. Dit heeft vermoedelijk te maken met de combinatie van hoge instraling, met een nog relatief lage luchttemperatuur. In warme zomermaanden, heeft het PPV systeem te maken met hittestress, met name bij de in ons appartement hangende micro-inverters, die op zeer warme dagen geforceerd worden gekoeld met computer ventilatoren. Ook is de lucht in mei koeler dan in de latere zomermaanden, en minder vochtig, waardoor de instraling gemiddeld genomen intenser is, ook over langere periodes.
In de maanden juni tm. augustus stonden de computer ventilatortjes overdag regelmatig rondjes te draaien om de micro inverters te koelen. Het was toen "langdurig, ongenadig warm". In september heb ik die maar op enkele dagen aan gehad, vanaf oktober is dat door de duidelijk lagere temperatuur niet meer nodig.
In deze vergelijkbare grafiek zijn alleen de maandproducties van de laatste vier jaar getoond. 2022 is verwijderd, en 2026 is begin dit jaar toegevoegd in deze nieuwe grafiek. Zelfs in zo'n relatief korte periode zijn de verschillen soms groot in de lange zomerse periode. Januari 2024 scoorde bovenmatig hoog in deze periode, wat in februari echter weer ten negatieve werd "gecompenseerd". Maart tm. augustus 2025 gaven hoge tot exceptionele producties te zien, wat gezien de hoge, tot zelfs record hoeveelheden instraling in die maanden, ook weer niet hoeft te verbazen. Vooral 2025 steekt bij de voorjaar-zomer producties duidelijk boven de 2 eerdere jaren uit, met zeer hoge output. Dit heeft deels met de infra problemen in 2023-2024 te maken (vooral in 2024 tot zeer lage opbrengsten leidend), en deels wordt het veroorzaakt door hoge instraling in deze maanden in 2025.
In 2026 zijn met name maart en april duidelijk bovengemiddeld bij de productie, mei en juni zitten nog steeds iets boven het gemiddelde, maar op een lager niveau. Juli en augustus zijn vanwege het langdurig zonnige weer voor het eerst dit jaar duidelijk boven het resultaat voor die maanden in 2025 uitgekomen. In september viel dat terug, ongeveer naar het niveau van 2023 (onder het langjarige gemiddelde), oktober was weer iets bovengemiddeld.
In deze grafiek geef ik de cumulatieve opbrengsten per kalenderjaar voor alle maanden per kalenderjaar, tot en met de maand weergegeven in de titel. Momenteel is dat, voor het meest recente jaar, de periode januari tm. oktober. De eerste twee jaren gelden niet voor het gemiddelde of de mediaan, omdat er toen grotendeels nog maar 4 panelen aanwezig waren en de producties dus veel lager dan met tien panelen. Het gemiddelde voor de productie in de eerste tien maanden is in de laatste oranje kolom weergegeven, en door de horizontale zwarte streepjeslijn, en bedraagt (periode 2002-2026) inmiddels 882,9 kWh voor dit deel-systeem.
De spreiding in de cumulatieve opbrengsten is voor de eerste 10 maanden minder sterk geworden dan bij de eerste maand accumulaties. De verschillen worden over een langere periode uitgemiddeld, en zullen normaliter lager gaan worden tussen de jaren onderling. De extremen voor januari tm. oktober liggen momenteel tussen de 773 kWh (2024, jaar met toen nog niet herstelde, flinke infra problemen), en 1.025 kWh (2003). 2026 zit, met 931 kWh, relatief hoog in de boom, en komt inmiddels op de 4e plek in de langjarige historie.
In bovenstaande grafiek is ook weer de mediaan waarde voor de jaren 2002 tm. 2026 weergegeven, in de vorm van de horizontale, magenta streepjeslijn. Deze waarde ligt inmiddels weer duidelijk onder het gemiddelde, op een niveau van 874,5 kWh.
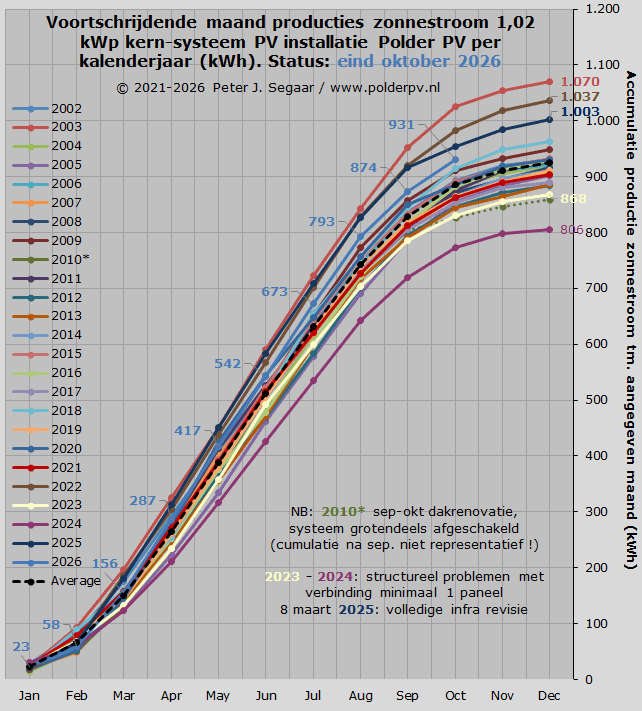
In deze vierde grafiek zijn de voortschrijdende cumulaties van de energie (stroom) productie van het 1,02 kWp basis-systeem te zien, met elk jaar een eigen kleur. 2023 (lichtgeel) was, door diverse infra problemen, tot voor kort het slechtste productiejaar in de lange historie van Polder PV geworden, met een jaaropbrengst van slechts 868 kWh voor deze deel-installatie. Dat is 2% lager dan het toen nog laagste productie tonende "normale" jaar, 2012 (885 kWh).
2024 heeft, helaas "met stip", 2023 in negatieve zin overtroefd, en kwam, door een combinatie van structurele problemen met de oude installatie, en het beslist niet meewerkende weer door het jaar heen, tot en met december bij de productie op een nieuw laagte-record, 806 kWh (gemiddelde over alle jaren: 922 kWh).
2025 heeft, vanwege een combinatie van zeer zonnige condities, én de systeem infra renovatie in maart, de op twee na hoogste productie ooit opgebracht, voor dit deelsysteem: 1.003 kWh.
2026 begon in januari met een gemiddelde productie, februari ondergemiddeld, en maart tm. augustus weer beduidend tot licht bovengemiddeld. In september werd een subgemiddelde productie behaald, in oktober was er weer herstel, met een licht bovengemiddelde output, en een progressie curve die zich in de richting beweegt van het 3e beste productie jaar (2025). Begin november kwam de cumulatie al op 931 kWh.
De cumulatieve jaarproducties van de drie hoogst (2003, 2022 en 2025), en 2 slechtst presterende jaargangen (2024, 2023) zijn rechtsboven naast de Y-as weergegeven, om een indruk van de spreiding te geven.
Data Anton Boonstra, Siderea.nl, NKP, Energieopwek.nl
Instraling en productie data via Boonstra
Er is in oktober 2026 gemiddeld 60,7 kWh/m² instraling gemeten door het KNMI in Nederland, wat een forse 29,9% hoger zou zijn dan in oktober 2025. De extremen vinden we weer in Groningen, met 54,4 kWh/m², en, ditmaal, in Limburg en Noord-Brabant (66,0 resp. 65,0 kWh/m²). De relatieve verschillen met oktober 2025 lagen tussen de 13,9% in Groningen, en maar liefst 46,9% in Limburg. Zuid Nederland liep dus duidelijk voorop, bij de instraling.
De gemiddelde specifieke productie opbrengst (van grotendeels residentiële installaties) lag voor de PVOutput data van de (ruim 1.000) Nederlandse contribuanten op 53,7 kWh/kWp in oktober 2026, wat, volgens Boonstra, 41,1% (!) hoger was dan in dezelfde maand in 2025. Rode lantaarndrager was wederom Fryslân, met 45,3 kWh/kWp, en ook ditmaal had Limburg de hoogste gemiddelde productie, 62,2 kWh/kWp (37% hoger dan in Fryslân).
De productie van het gereviseerde PV-systeem van Polder PV kwam, met gemiddeld 57 kWh/kWp (eerste tabel aan het begin van dit artikel), weer boven het gemiddelde voor Zuid-Holland uit (53 kWh/kWp). Buiten de warme zomermaanden doet onze PV-installatie het op dit punt vaak beter dan elders in de provincie.
De relatieve afwijkingen t.o.v. de productie cijfers in oktober 2025 hadden een spreiding, tussen 17,9% in Fryslân, en een zeer hoge 62,4% in de plus, in Limburg.
In de eerste 10 maanden van 2026 is, volgens de KNMI data extracten van Boonstra, een hoeveelheid van gemiddeld 1.130,1 kWh/m² aan horizontale instraling gemeten. Dit was nog maar 0,3% lager dan de instraling in dezelfde periode in het zonnige 2025 (vorige update nog 1,6% lager). De gemiddeld genomen laagste instraling in die periode werd ook ditmaal weer gemeten in Groningen, 1.081 kWh/m², met Drenthe en Overijssel in haar kielzog. Zeeland blijft, als vanouds, kampioen, met 1.172 kWh/m². Daarbij ontving ze gemiddeld ruim 8% meer instraling dan in Groningen. Bij de relatieve verschillen t.o.v. de instraling in januari tm. oktober 2025, liggen deze tussen de extremen -1,7% in Utrecht, resp. +2,2% in Overijssel.
Voor de eerste tien maanden van 2026 kwam Boonstra met een specifieke productie van gemiddeld 869,2 kWh/kWp, 1,1% minder productie, dan in dezelfde periode in 2025. De extremen kwamen ditmaal voor in Fryslân en Drenthe (814 resp. 819 kWh/kWp), resp. Zeeland en Limburg, met 917 resp. 912 kWh/kWp (Zeeland 12,7% hoger dan in Fryslân). In relatieve zin, was de minder opbrengst t.o.v. januari - oktober 2025 inmiddels het hoogst in Noord-Holland (-3,1%), in Limburg was de opbrengst 2,0% hoger. Het oude PV systeem van Polder PV deed het inmiddels, na de uitgebreide systeem revisie in het voorjaar van 2025, in januari tm. oktober 2026, in Leiden, 2,0% beter (913 kWh/kWp, tabel bovenaan dit artikel) dan het provinciale gemiddelde van 895 kWh/kWp. En dat, ondanks het feit, dat we de nodige zeer warme maanden achter de rug hebben, die een negatief effect hebben op de productie van de installatie bij Polder PV.
Verschillen
instraling vs. productie
De (positieve) verschillen van de gemeten producties zijn normaliter
kleiner t.o.v. dezelfde periode in het voorgaande jaar, dan bij de
instralings-data. Dit is al langere tijd zo, en is waarschijnlijk
deels terug te voeren op extra problemen, zoals veroudering, tijdelijk
uitvallende omvormers bij netspannings-problemen in met name laagspanningsnet
- gebieden (woonwijken e.d.), en vermoedelijk ook, actieve uitschakeling
van PV installaties bij klanten met een dynamisch stroom contract,
in periodes met negatieve stroomprijzen. Deze problemen zullen vermoedelijk
stapsgewijs gaan toenemen, zeker vanaf begin 2027, wanneer er niet
meer zonnestroom "gesaldeerd" mag worden.
In 2025 was de situatie echter omgekeerd: bij 11,7% meer horizontale instraling, heeft Boonstra, in een vorige update, 12,3% meer productie geconstateerd in de door hem beheerde groep installaties, tussen de jaren 2024 en 2025. Het is onduidelijk waar dit aan ligt. Mogelijk ligt het verschil binnen de statistische afwijkingen, en/of is de door hem geraadpleegde installatie populatie niet representatief voor het totaal aan PV projecten in Nederland. Dit blijft vooralsnog echter speculatie. In de 1e 10 maanden van 2026 was de situatie weer als vanouds.
Siderea verwijst al enige tijd voor hun opbrengst prognoses naar de nieuwe, interactieve Landelijke Opbrengst Berekening (LOB), met meer datapunten dan vroeger werden vermeld. De methodiek bij Siderea is verder verfijnd, zie het separate bericht onderaan. Dit werkt ook door in de resultaten op de LOB pagina. Deze resultaten worden ook apart weergegeven in een separaat tabblad. Voor diverse nieuwe zaken op de website, zie samenvatting onder het bericht van 1 mei 2026.
Resultaten Siderea.nl
Voor oktober 2026 (landelijk bezien "fors meer dan gemiddeld") worden haalbare specifieke opbrengsten van 62 kWh/kWp in noord, en zuid Drenthe en in zuidelijk Noord-Holland, tot 76 kWh/kWp in Zuid Limburg, voor goed werkende installaties met "gemiddelde oriëntaties", ZW of ZO getoond. Tot waarden van 71 kWh/kWp in zuid Drenthe en zowel zuidelijk als noordelijk Noord-Holland, resp. 88 kWh/kWp in Zuid Limburg, voor installaties met optimale oriëntaties, op Z.
Voor januari tm. oktober 2026 liggen de prognoses tussen de 950 / 1.013 kWh/kWp voor Groningen, tot 1.044 / 1.110 kWh/kWp in Zeeland.
Voor de door Siderea nieuw-vastgestelde langjarige referentie periode 2006-2025 (voorheen daar: 2001-2020) berekende Siderea voor alleen de maand oktober haalbare gemiddelde opbrengsten, tussen de 52 kWh/kWp in Eelde (N. Drenthe), en 59 kWh/kWp in Zeeland en oostelijk Noord-Brabant, voor "licht beschaduwde zonnepanelen met hellingshoek 40 graden op ZW of ZO". En 59 kWh/kWp (Eelde), tot 68 kWh/kWp in Zeeland, voor "optimale oriëntaties" op zuid.
Voor de kalenderjaar (januari tm. december) potenties, voor genoemde, aangepaste "referentie" periode van 2006-2025, liggen de laagste waarden in centraal Gelderland (Veluwe, 911 resp. 969 kWh/kWp), de hoogste in de Kop van Noord-Holland (1.016 resp. 1.087 kWh/kWp), resp. Zeeland (1.004 resp. 1.072 kWh/kWp), op de voet gevolgd door het Friese Stavoren (1.000 resp. 1.071 kWh/kWp).
Ideaal versus realiteit
Zoals vaker gememoreerd, zijn door Siderea finaal berekende cijfers allemaal ideale gevallen. De meeste van de recenter geplaatste installaties halen deze prognoses niet (zoals al jaren blijkt uit de verzamelde data van Boonstra), omdat ze onder suboptimale omstandigheden zijn gerealiseerd, of, tegenwoordig, moeten opereren. Bovendien komen tijdelijke afschakelingen, gewild (negatieve stroomprijzen bij dynamisch stroom contract), dan wel ongewild (spanningsproblemen op het laagspanningsnet, a.g.v. hoge penetratiegraad van PV op relatief "dun" uitgelegde netten) vaker voor, wat de werkelijk haalbare jaarproductie onder druk zet bij de getroffen installaties. Dit zal sowieso niet gaan verbeteren, maar eerder nog minder gaan worden. In ieder geval in de "zonnige" maanden. Wat de door de Eerste Kamer aangenomen wet afschaffen salderen voor extra negatieve gevolgen zal gaan hebben voor de te verwachten (specifieke) productie volumes is nog afwachten. Dit kan beslist een significante rol gaan spelen. 2026 wordt het aller-laatste jaar waarin er gesaldeerd mag worden, op 1 januari 2027 is het einde verhaal.
In de op 4 september 2025 officeel gepubliceerde "Solar Bible", "Zon in de polder", wordt op pagina's 289-291 dieper ingegaan op de "mogelijke" resp. te verwachten (specifieke) opbrengsten van zonnestroom installaties in Nederland.
Nationaal Klimaat Platform publiceerde op 1 oktober 2026 haar laatste kwartaalbericht (QIII van 2026), daarna is nog geen nieuw bericht verschenen tijdens publicatie van het huidige artikel. Vermoedelijk gaat dat eind 2026 / begin 2027 pas geschieden.
De actueel berekende data zijn tegenwoordig te raadplegen via het Nationale Energie Dashboard, zie ook het artikel van 21 maart 2024, op Polder PV. Eerder leek te worden gesuggereerd, dat de energieopwek.nl site in de 2e helft van 2024 zou worden opgeheven, en in het NED zal worden ondergebracht. Begin oktober 2026 is deze site echter nog steeds als separate entiteit actief, zie hier onder.
Energieopwek.nl
De brondata voor, achtereenvolgens, Klimaatakkoord, Nationaal Klimaat Platform, en het Nationale Energie Dashboard, worden als vanouds berekend door de computers van En-Tran-Ce van Martien Visser (al een tijdje gepensioneerd), die met steeds geavanceerder modelleringen worden gevoed (energieopwek.nl website). Hierbij dient echter de nodige prudentie betracht te worden. Zoals al langer verwacht door Polder PV, zijn door het CBS recent de capaciteits-cijfers voor zonnestroom in ieder geval voor 2023 en 2024 fors bijgesteld, in laatstgenoemd jaar in sterk neerwaartse richting. Inmiddels lijken de nu actuele productie cijfers op energieopwek.nl als gevolg van die forse bijstellingen, ook te zijn aangepast, want record volumes liggen nu op lagere niveaus dan in eerdere overzichten. Toen de cijfers nog niet waren aangepast, was er een opmerkelijk verschil met de officiële waarden gepubliceerd door het CBS te zien, met name in 2024 ff., zie de grafiek vergelijking met de maandproducties van CBS versus energieopwek.nl, gemaakt door Polder PV en besproken in het artikel van 21 november jl. Ook in de update van september 2026 bleken er weer enkele recentere maand producties te zijn aangepast. De volgende bespreking gaat van de nu actuele, eventueel weer gecorrigeerde volumes op de energieopwek.nl site uit.
In oktober 2026 werd het hoogste gemiddelde vermogen voor de berekende zonnestroom productie op de 12e bereikt, met een berekende output van gemiddeld 3,67 GW, alweer beduidend lager dan het hoogste niveau in de voorgaande maand, 4,51 GW op 6 september 2026. Het nieuwe historische record berekend, voor 12 juni 2025, 7,24 GW, is in 2026 niet meer verbroken. Het hoogste gemiddelde niveau, 7,22 GW, werd dit jaar behaald op 22 juni, en zal uiteraard niet meer worden verbeterd, met terugwerkende kracht doorgevoerde historische aanpassingen van de van CBS ontleende generator capaciteit daargelaten.
In de sombere maand oktober 2025 werd de (record) maximale waarde al meteen op de 1e bereikt, met gemiddeld 3,62 GW. In tegenstelling tot diverse maanden in 2026, inclusief september is het ditmaal dus wel "gelukt" om een (iets) hoger niveau te bereiken dan in dezelfde maand, een jaar geleden. Dit kan echter later beslist nog veranderen, als geactualiseerde cijfers voor het aanwezige generator vermogen in 2026 door het CBS bekend worden gemaakt. Deze aangepaste cijfers laten, helaas, altijd zeer lang op zich wachten, en eventuele aanpassingen bij energieleveren.nl zullen dan ook, na lange tijd, slechts "met terugwerkende kracht" doorgevoerd gaan worden ...
Record waarden per maand (2025-2026 aangepast)
In de voorliggende maanden werden, met de huidige energieopwek.nl cijfers, de gemiddelde record waarden bereikt op de volgende (meest recente) data. In de update van september zijn weer de nodige, soms flinke (grotendeels neerwaartse!) aanpassingen doorgevoerd voor 2025 en 2026. Dit heeft te maken met de fors neerwaartse aanpassingen van de einde-jaars-capaciteit bij de broncijfers van het CBS voor kalenderjaar 2024 (zie artikel 19 november 2025). In de oktober update zijn er verder geen aanpassingen van genoemde piekwaarden gesignaleerd:
6 september 2026 (4,51 GW), 11 augustus 2026 (6,33 GW), 15 juli 2026 (7,2 GW), 22 juni 2026 (7,22 GW), 28 mei (7,21 GW), 29 & 30 april (6,4 GW), 18 & 19 maart (4,36 GW), 25 februari (2,84 GW), 14 januari (1,63 GW).
25 december 2025 (1,45 GW), 21 november (1,78 GW), 1 oktober (3,62 GW), 7 september (4,67 GW), 11 augustus (5,92 GW), 1 juli (6,76 GW), 12 juni (7,24 GW, het nieuwe all-time-high maand record), 19 mei (6,83 GW), 27 april (5,81 GW), 27 maart 2025 (4,69 GW), 17 februari 2025 (3,15 GW), 13 januari (1,67 GW).
En voor 2024: 1 december 2024 (1,54 GW), 3 november (2,31 GW), 5 oktober (3,95 GW), 1 september (4,4 GW), 12 augustus (5,64 GW), 29 juli (5,97 GW), resp. voormalig record houder in dat jaar, 26 juni 2024, met 6,46 GW gemiddeld, flink lager dan de oorspronkelijk berekende 7,33 GW).
In 2023 werd het voorgaande jaar record, ook in juni, op de 13e vastgesteld op 6,23 GW gemiddeld (bij eerst-publicatie was dat nog maar 5,85 GW).
Het nieuwe dag-"record" voor de maand oktober 2026, op de 12e die maand, komt neer op een berekende zonnestroom productie van 3,67 (GW) x 24 (uren) = 88,1 GWh. Dat ligt, zoals al gezegd, een bescheiden 1,4% hoger dan het hoogste (record) niveau in oktober 2025 (1e: 86,9 GWh).
Momentane vermogens-pieken
Voor de maand oktober 2026 werd de hoogste momentane berekende output piek voor zonnestroom, 13,97 GW, ook op de 12e behaald.
Op 2, 4 en 5 oktober 2026 kwam het berekende momentane vermogen tijdelijk (iets) boven de 13 GW uit. De rest van de maand lagen die maxima (veel) lager.
Hierbij is verder geen rekening gehouden met al enige tijd optredende curtailment (afschakel) volumes, in periodes van negatieve dan wel zeer onaantrekkelijke marktprijzen, die de werkelijk geproduceerde (dus: niet berekende) volumes verder onder druk zullen gaan zetten. Deze zijn beslist niet exact te becijferen, omdat veel van dergelijke informatie bedrijfsgeheim is, tenzij wettelijke voorschriften publicatie van die volumes zullen verplichten.
Solarcare 2025
Voor een samenvatting van de resultaten van het platform Solarcare voor 2025, zie onderaan de bespreking voor september 2026. Solarcare heeft helaas haar activiteiten be-eindigd, Pierre Gerrissen kondigde dit in mei 2026 op Linkedin aan. De links naar de specifieke opbrengsten van de gemonitorde systemen per kalenderjaar zijn niet meer te vinden, de website naam staat inmiddels te koop ...
Bronnen, achtergrond artikelen
Meetdata Polder PV sedert maart 2000
Extern:
Oktober 2026. Zacht, zeer nat en zonnig (30 oktober 2026, maandbericht KNMI, voorlopig)
Zeer natte oktober was ook zacht en zonnig (30 oktober 2026, nieuwsbericht KNMI)
Jaar 2025. 2025 was zeer warm, droog en zeer zonnig (definitief jaaroverzicht KNMI 2025, 7 januari 2026)
Jaar 2024. Extreem warm en zeer nat met vrijwel de normale hoeveelheid zon (definitief jaaroverzicht over 2024, KNMI, 10 januari 2025)
Schonere lucht zorgt voor meer zonneschijn (zeer interessant artikel, KNMI, 18 juni 2025)
De staat van ons klimaat 2025: Nederlands weer in tijden van klimaatverandering (29 januari 2026, nieuwsbericht KNMI met link naar volledige rapportage. Let daarbij vooral ook op het instralingsdiagram op slide 10, de progressie van de instraling per kalenderjaar [slide 11], en het berekende zonne- plus windenergie [potentieel] per dag, op slide 15. Op de berekende zonnestroom productie had Polder PV echter wel onderbouwd commentaar, zie draadje op Bluesky, 28 januari 2026)
De staat van ons klimaat 2024: Weer een recordwarm jaar (31 januari 2025, nieuwsbericht KNMI, met link naar volledige rapportage over dat jaar)
Klimaatstreepjescode krijgt nieuw streepje voor 2025 (nieuwsbericht 30 december 2025, KNMI)
Klimaatstreepjescode vanaf het begin van de jaartelling (nieuwsbericht 8 januari 2025, KNMI, incl. "klimaatstreepjescode" tm. 2024)
Overzichten Anton Boonstra op Bluesky
Gemiddelde horizontale instraling per provincie in oktober 2026, resp. januari tm. oktober 2026 (post 6 november 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie van ruim 1.000 installaties per provincie in oktober 2026 (post 6 november 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie per provincie in januari tm. oktober 2026 (post 6 november 2026)
En verder:
Siderea.nl (met name de interactieve LOB berekening pagina)
Update "Siderea PV Simulator". Bericht gedateerd 7 april 2024, over enkele wijzigingen in de berekenings-methodiek bij Siderea
SolarCare en Solar Boulevard monitoring gaat stoppen! (Linkedin, mei 2026)
2025 solar resource overview in maps: A year of exceptional highs and lows (7 januari 2026; blog artikel instralings-specialist Solargis over globale verschillen in instraling in 2025 t.o.v. langjarig gemiddelde. Europa deels 4-10% meer instraaling, oost Azië 15-20% meer, India en delen van Zuid en Midden Amerika 7-14% minder dan langjarig gemiddeld)
Solargis data helps unveil new insights into Europe’s solar radiation trends (16 februari 2026; blog artikel Solargis over langjarige trends van instraling in periode 1994-2023 in Europa. Gemiddeld 2,1 W/m² per jaar toename van de instraling, niet homogeen verdeeld over Europa, combinatie van effecten verminderde aerosol concentratie / luchtvervuiling en wijzigingen in wolkendek)
Martien Visser / En-Tran-Ce, meestal met hoogst interessante weetjes in de "grafiek van de dag", een paar recente voorbeelden / selectie. Productie data zijn veelal berekend, middels steeds fijnere modelleringen, en - voor PV - gebaseerd op voortschrijdende inzichten in combinatie met meest recente capaciteits-data van het CBS (zie ook deze verklarende tweet). Vanaf maart worden hier de Bluesky links geplaatst, direct toegankelijk voor account houders aldaar (equivalent op Twitter blijft voorlopig nog actief). Overigens, "detail", Visser is inmiddels gepensioneerd, maar zet diverse activiteiten zoals onderhavige gewoon door:
Evolutie gemiddelde aandeel elektra uit hernieuwbare bronnen t.o.v. nationaal verbruik en op basis van productiemix en netto export. Grote rol voor solar (posted 2 nov. 2026)
Maandelijkse berekende zonnestroom opbrengsten heel Nederland, 15% hogere productie berekend in okt. 2026 dan in okt. 2025 (posted 1 nov. 2026)
Groei Nederlandse stroomvraag zet door, eerste cijfers CBS tm. augustus (posted 31 okt. 2026)
Verdubbeling kale stroomprijs in 1 jaar tijd, tussen oktober 2025 en oktober 2026 (posted 31 okt. 2026)
Profiel factor zonnestroom per maand en "per seizoen" (posted 29 okt. 2026)
Evolutie elektriciteit uit hernieuwbare bronnen in diverse Europese landen incl. Nederland (posted 28 okt. 2026)
Klimaatdoelen onder extreem rooskleurige "full-electric" scenario NPE alleen maar haalbaar door o.a. verviervoudiging uitbouw PV capaciteit = onhaalbaar (posted 27 okt. 2026)
1 november 2026: SDE 2025 (zesde SDE "++"). Deel 3. Enkele details uit de projecten lijst - segmentaties inclusief zonneparken, schaalvergroting gecontinueerd. In een eerder bericht heb ik reeds gerapporteerd over de eerste resultaten uit de kamerbrief, over de enige subsidie ronde van SDE 2025, de zesde officiële SDE "++" regeling. Pas op 9 oktober jl. werd door RVO een eerste versie gepubliceerd van de beschikkingen lijst voor deze laatste SDE"++" regeling. Pikant daarbij zijn twee zaken: er blijken namelijk heel wat meer (zonnestroom) beschikkingen in die lijst te staan, dan in de genoemde Kamerbrief waren benoemd, al blijft het, in totaal bezien, bij relatief bescheiden hoeveelheden. Ten tweede, werd in de gepubliceerde spreadsheet aangegeven, dat het nog steeds voorlopige resultaten zou betreffen, omdat "nog niet alle aanvragen zijn beoordeeld". Vlak voor de start van de volgende SDE ronde, SDE 2026, werd op een ongebruikelijke plek, alsnog die definitieve stand van zaken gepubliceerd. Er bleek 1 aanvraag meer te zijn toegekend, met een forse verhoging van het gemaximeerde subsidie budget tot gevolg. Bij de PV beschikkingen wijzigde verder niets, maar werden wel capaciteiten voor de drie onderscheiden typen projecten benoemd. Over de eerste resultaten van die "finale" stand van zaken van de SDE 2025 regeling heb ik in het tweede artikel in dit drieluik reeds enkele generieke trends geanalyseerd en grafisch weergegeven. De huidige, 3e analyse gaat dieper in op de resultaten voor de beschikte zonnestroom projecten.
Schokkende data interventie RVO maakt veel detaillering onmogelijk
Dit derde deel behandelt, naar analogie van de vergelijkbare analyse van de beschikkingen voor SDE 2024, (de vijfde officiële SDE "++" regeling), en eerdere rondes, meer specifieke parameters van de zonnestroom beschikkingen in de RVO lijst, en in groter detail. Echter, omdat RVO vanaf juli 2026, in een zeer drastische ingreep vanwege een hangende hoger beroep rechtszaak, álle vermogensdata rücksichtslos heeft geschrapt uit de detail overzichten (zie de artikelen van 30 april 2026 en 28 juli 2026 over deze schokkende materie, op Polder PV), is een belangrijk deel van die jarenlang uitgevoerde analyse door Polder PV bij de detail segmentaties niet meer mogelijk. Wel zijn de totale capaciteiten voor de door RVO drie onderscheiden PV categorieën in de definitieve tabel gepubliceerd. Diverse afgeleide parameters, zoals de zeer belangrijke gemiddelde systeem omvang van eerder door Polder PV onderscheiden deel-populaties zijn grotendeels niet meer herleidbaar vanwege deze mutilatie van de databestanden bij RVO.
Om toch iets te kunnen zeggen over de effecten op de segmentaties, is derhalve vanaf de huidige analyse deels overgestapt op relatieve parameters als "gemiddeld maximale subsidie per beschikking", omdat er wel een relatie is tussen het beschikte vermogen en die subsidie over een termijn van 15 jaar. Die relatie is echter beslist niet "rechtlijnig", omdat per project aanvraag ingezet kan zijn op een hoger of lager subsidie bedrag binnen een bepaalde fase, waarmee dus beslist niet is te achterhalen wat nu precies het aangevraagde dan wel beschikte vermogen is. Zeker niet bij de fijnere segmentaties.
Sommige paragrafen konden niet meer van een update worden voorzien vanwege deze structurele omissie in de publieke records van RVO, en zijn uit de analyse verwijderd (voor de laatste update, zie onder de bespreking van de resultaten tm. SDE 2024).
Voor de huidige analyse is daarom deels terug gerekend naar eigenhandig vastgestelde klassen voor de maximaal toegezegde subsidie over 15 jaar, omdat de jarenlang door Polder PV aangehouden klasse indeling van capaciteits-groottes per beschikking niet meer was vast te stellen. Er kon gelukkig nog wel onderscheid worden gemaakt tussen vier typen installaties, "klassieke" rooftop beschikkingen, 39 toekenningen voor klassiek grondgebonden veldopstellingen, en idem, voor een viertal drijvende projecten. Omdat het aantal beschikkingen voor PV projecten ditmaal niet zo groot was, zijn de locaties allemaal gecheckt op luchtfoto's. Hieruit kon ook worden vastgesteld, dat er waarschijnlijk bij de rooftop projecten een zeven-tal kasdek installaties bij (o.a.) tuinbouwbedrijven zitten, die al enige tijd door Polder PV als een aparte categorie wordt aangehouden.
Uitbreidingen, realisaties, schaalvergroting
Zoals in alle eerdere jaargangen, komt het ook bij de SDE 2025 toekenningen voor, dat er in diverse gevallen meer dan 1 beschikking voor een en hetzelfde project (gebouw, veldopstelling) blijkt te zijn afgegeven. Voor zover Polder PV kon beoordelen, zijn er ditmaal geen beschikkingen voor "uitbreidingen" van bestaande projecten terug te vinden in de huidige subsidie ronde. Wel zijn er een tiental nieuwe beschikkingen, die tussentijds ingetrokken SDE 2024 toekenningen blijken te hebben vervangen. Vanwege de zeer lange periode, dat het heeft geduurd voordat RVO met de beschikkingen lijst is gekomen (de sluitings-datum voor die regeling was 6 november 2025), blijken, op recente luchtfoto's, er al 11 beschikte lokaties (omvangrijke) PV generatoren te bevatten, en zijn er bij minstens 6 extra beschikkingen reeds bouwactiviteiten zichtbaar, en/of zijn er al kleinere PV veldjes gesignaleerd.
Het aantal, volgens RVO daadwerkelijk afgegeven beschikkingen voor grondgebonden zonneparken is weer verder gedaald t.o.v. SDE 2024, van 53 naar 39 exemplaren (SDE 2023 77, SDE 2022 64 stuks), wat 6 exemplaren méér is dan in de betreffende eerste Kamerbrief was gemeld. De gemiddelde capaciteit per beschikking voor grondgebonden veld-projecten evolueerde bij de 6 SDE"++" regelingen van 16,0 MWp (SDE 2020-II) via 12,8 MWp (SDE 2021), stapsgewijs weer groter wordend naar een nieuw record niveau van gemiddeld MEUR 24,5 per beschikking bij SDE 2024. In SDE 2025 ligt dat weer wat lager, maar nog steeds op een hoog niveau, 17,4 MWp (9% hoger dan bij de eerste SDE "++" regeling).
Ook bij de (4) floating solar projecten, én de daksystemen nam het gemiddelde vermogen per PV beschikking toe. De gemiddelde beschikte capaciteit bij alle PV toekenningen werd continu groter, van 1,0 MWp onder SDE 2020-II, naar 7,2 MWp per beschikking onder SDE 2025. Derhalve, een forse schaalvergroting onder het SDE "++" regime, in relatief korte tijd.Kasdek systemen en andere detail info
Wederom zijn er 7 beschikkingen voor tuinbouw kas lokaties gevonden, waarbij waarschijnlijk weer geïntegreerde PV kasdekken zouden moeten worden gerealiseerd. Weliswaar is het aandeel bij de aantallen toekenningen voor het totaal aan daksystemen wat toegenomen (van 6,4% onder SDE 2024 naar 8,0% bij SDE 2025), maar de impact bij de maximale subsidie is duidelijk afgenomen, van 26,7% (SDE 2024), naar 15,7%.
Voor alle 39 beschikkingen voor door RVO als zodanig gemarkeerde grondgebonden installaties, en de 4 floating solar projecten is stuk voor stuk nagezocht wat voor (extra) informatie boven tafel gehaald kon worden. Van slechts 3 veldopstelling beschikkingen had Polder PV nog geen eerdere info, de rest van de projecten, inclusief de vier drijvende exemplaren, waren reeds bekend, en stonden al langere tijd in de "pending" lijst bij Polder PV. Er is in de huidige regeling slechts 1, vrij klein geanonimiseerd exemplaar in mijn provincie, Zuid-Holland (onder de generieke, een groot gebied omvattende kadastrale aanduiding Alkemade), waarvan we mogelijk later gaan zien waar dat precies is gepland. Als het tenminste wordt uitgevoerd.
Alle gevonden informatie is inmiddels weer toegevoegd aan het zeer belangrijke deel dossier pending zonneparken en floating solar projecten met SDE beschikking, bij Polder PV. Hierin is inmiddels, nadat diverse projecten tussentijds zijn doorgeschoven naar de realisaties lijst (inmiddels een officiële melding van de oplevering bekend), en de "pending lijst met SDE" weer wat kleiner was geworden, inmiddels weer een flink groter totaal volume aan potentiële, nog te realiseren PV capaciteit ondergebracht. Alleen al voor diverse typen veldopstellingen en projecten op water betreft dit een toegekende capaciteit van 3,5 GWp, voor alle overgebleven, nog niet ingevulde (cq. niet netgekoppelde) SDE beschikkingen, inclusief de toegekende projecten onder SDE 2025.
Deze (toegevoegde) overgebleven beschikte veld- en drijvende projecten zullen waarschijnlijk voor een aanzienlijk deel ook daadwerkelijk worden gerealiseerd, i.t.t. een substantieel deel van de projecten uit de omvangrijke "pending" lijst van Polder PV, die nog géén felbegeerde SDE beschikking hebben, en waarvan verwacht mag worden dat er nog heel veel van af kan vallen, vanwege een scala aan redenen. Waarbij de structurele problemen bij de beschikbare netcapaciteit een van de belangrijkste, en hardnekkigste obstakels is, die niet makkelijk, en beslist niet binnen korte tijd, uit de weg zijn te ruimen.
1. Verdeling beschikkingen SDE 2025 over budget klasses
Nieuwe indeling op subsidie categorie
Maximale subsidies onder SDE 2025 - grotere categorieën als vanouds blijvend dominant
Van gemiddelde capaciteit naar gemiddelde subsidie per beschikking - verder toenemend
2. Verdeling beschikkingen SDE 2025 over type opstelling
Disclaimer type project
Nieuwe categorie, kasdek systemen, met enkele nieuwe projecten
Capaciteit data alleen voor 3 hoofdcategorieën en totalen
Ook bij gealloceerd subsidie budget veldopstellingen dominant
Gemiddelde capaciteit per beschikking wederom op nieuw record niveau
Big rooftops
Kasdek systemen hoge vlucht onder SDE 2023-2024, wat bescheidener in SDE 2025
Schaalvergroting ook bij dak-systemen
Grote ontwikkelaars
Kleinste beschikkingen nauwelijks meer aanwezig, en geen impact meer makend
Veldinstallaties - toegekende herindieningen onder SDE 2025
Natuurinclusiviteit veldopstellingen verplicht vanaf SDE 2025
BESS - accu opslag bij veldopstellingen en drijvende projecten
3. Verdeling beschikkingen SDE 2024 bij de veldopstellingen (grondgebonden zonneparken)
Subsidie claim veld projecten wederom: grotendeels naar de grote installaties
Regionale verdeling grootste projecten
Aandelen grootste beschikkingen veldsystemen op totalen beschikte capaciteit
4. Verdeling beschikkingen SDE 2025 bij de floating solar projecten ("watersystemen")
5. Maximale subsidie bedragen tm. SDE 2025
6. Resulterende project portfolio
MEUR = 1 miljoen Euro
(1) Verdeling beschikkingen SDE 2025 over budget klasses
Ten eerste de verdeling van de in totaal 131 beschikkingen voor toegekende PV projecten onder SDE 2025, volgens de RVO opgave. Dat zijn er beduidend meer dan de 86 exemplaren benoemd in de eerste Kamerbrief over de (toen voorlopige) resultaten van deze regeling. Deze 131 beschikkingen voor solar hebben een totale capaciteit van 947 MWp*, en een budget claim van MEUR 438,5, over een periode van 15 jaar (afgezien van mogelijkheid van extra jaar d.m.v. "banking"). Net als de vorige exemplaren voor SDE 2024, SDE 2023, SDE 2022, SDE 2021, en SDE 2020-II, verschilt deze grafiek qua karakter en onderlinge verhoudingen sterk van die voor de voorjaarsronde van SDE 2020 (laatste SDE "+" regeling), waarbij er een record van 6.882 beschikkingen werd toegekend, die gemiddeld "relatief klein" waren. Er werd destijds voor deze hoeveelheid beschikkingen een gezamenlijke capaciteit van 3.440 MWp toebedeeld, en een budget toekenning van maximaal MEUR 2.148. Die ook al zeer sterk afweek, qua karakter, van de zwaar overtekende najaarsronde voor 2019, waarin juist, voor die periode, een relatief gering aantal beschikkingen werd toegewezen, die echter gemiddeld per stuk zeer groot waren (zie bespreking van juli 2020 en gekoppelde analyses). Omdat de capaciteiten per beschikking onder SDE 2025 niet meer zijn gepubliceerd, worden in onderstaande grafiek alleen de aantallen, en de maximale uit te keren subsidie bedragen getoond, gesegregeerd naar subsidie klasse.
De totale toegekende capaciteit voor PV projecten is wel bekend gemaakt, 947 MWp. Dat is nog maar 51% van het volume onder SDE 2024 (1.851 MWp), wat 59% was van het volume oorspronkelijk beschikt onder SDE 2023 (3.128 MWp).
* SDE 2025 (afgerond) 947 MWp; SDE 2024 1.851,3 MWp; SDE 2023 3.128,3 MWp; SDE 2022 1.913,1 MWp; SDE 2021 3.739,8 MWp; SDE 2020-II 3.602,9 MWp. Capaciteiten zijn onder SDE 2025 niet meer op project-matig niveau gepubliceerd, alleen maar de sub-totalen voor de drie onderscheiden typen installaties (rooftop, veld en op water), en voor het totale volume.
Ter
vergelijking, zie hier
de vergelijkbare grafiek voor de voorgaande SDE 2024 regeling, met
de toen nog bekendgemaakte deel-capaciteiten,
in een apart tabblad. Sortering volgens omvang totale subsidie per
grootteklasse (2e kolom).
In deze stapel grafiek worden twee overgebleven parameters getoond, aantallen beschikkingen voor PV projecten binnen SDE 2025 (linker kolom), en het maximale te vergeven subsidiebedrag voor dat toegekende volume, over de "klassieke" subsidie periode van 15 jaar excl. "banking year" (rechter kolom). De hiermee gepaard gaande beschikte project capaciteit in MWp, in eerdere analyses nog als middelste kolom gepresenteerd, is helaas niet meer op dit niveau bekendgemaakt danwel te extraheren uit de informatie verstrekt door RVO, en figureert dus niet meer in het diagram (totale beschikte capaciteit = 947 MWp).
De al vele jaren door Polder PV gehanteerde segmentatie voor 7 grootte klassen kon voor de SDE 2025 niet meer worden volgehouden, omdat de betreffende capaciteit data zijn ge-elimineerd uit de gepubliceerde RVO gegevens. Daarom heb ik ditmaal onderscheid gemaakt in 6 "subsidie categorieën", zoals in de legenda weergegeven. De totaal volumes voor de 2 overgebleven indicatoren zijn in de eerste RVO publicatie over deze regeling, zoals gezegd, beduidend groter dan in de oorspronkelijke kamerbrief van Min. EZK, waarbij data werden gepubliceerd toen nog niet alle beschikkingen voor SDE 2025 waren nagevlooid door het agentschap (1e artikel in dit tweeluik). In die brief was nog sprake van slechts 86 toegekende solar projecten, 773 MWp totaal beschikt vermogen, resp. MEUR 358 maximaal toe te kennen subsidie. Bij de aantallen is nu dus 52% meer bekend, bij de toe te kennen subsidie bijna 23%, en ook bijna 23% bij de totale capaciteit. Kennelijk zijn er vooral "kleinere" project beschikkingen nagekomen, die bij de toe te kennen subsidies resp. capaciteit een minder hoge impact maken.
Nieuwe indeling op subsidie categorie
Omdat vermogens niet meer bekend zijn gemaakt, heeft Polder PV nu een nieuwe indeling in 6 klassen gemaakt op basis van het maximale subsidiebedrag wat genoemde project beschikkingen in 15 jaar tijd zouden ontvangen. Net als bij de capaciteits-indeling onder SDE 2024, zijn zelfs bij de kleinste categorieën de aantallen toekenningen niet meer het hoogst. Die eer valt in de nieuwe indeling nu toe aan de beschikkingen die maximaal tussen de 1 en 5 miljoen Euro subsidie zouden ontvangen over de 15-jarige periode, 46 exemplaren. De bij de totale subsidie meest impact makende categorie, met max. subsidies vanaf 5 miljoen Euro per beschikking zit bij deze indeling op 29 exemplaren, op de voet gevolgd door beschikkingen met maximaal haalbare subsidies tussen de 100- en 500 duizend Euro (28 stuks). De categorie met maximaal subsidie tussen de 500 duizend en 1 miljoen Euro heeft 16 beschikkingen, die met subsidies tussen de 10 duizend en 100 duizend Euro 11 exemplaren.
Pas op het allerlaatst volgt slechts 1 beschikking in de kleinste categorie, die over een periode van 15 jaar minder dan 10 duizend Euro zal ontvangen. Dat de vier kleinste categorieën het minst aantal beschikkingen hebben, spreekt boekdelen over het succes van de SDE regelingen: kleine projecten met een lage potentiële subsidievraag, worden niet eens meer aangevraagd, en/of worden alsnog geweigerd omdat ze niet aan de steeds strenger wordende voorschriften blijken te voldoen. Er blijven alleen nog maar (zeer) grote projecten, met een hoge subsidie claim over. Desondanks worden nog steeds, zei het op een relatief bescheiden niveau, kleinere projecten daadwerkelijk opgeleverd. Maar dan zónder SDE subsidie. Dit is een totaal verschillend beeld t.o.v. eerdere jaren, toen vele duizenden kleine aanvragen onder voorgaande SDE regimes werden aangevraagd, veelal werden gehonoreerd, en vaak ook daadwerkelijk werden gerealiseerd.
Maximale subsidies onder SDE 2025 - grotere categorieën als vanouds blijvend dominant
In analyses van recentere SDE regelingen, werd al duidelijk, dat vooral veel (zeer) grote project beschikkingen werden gehonoreerd. Uit de toen beschikbare gegevens werd ook een opvallende schaalvergroting van de nieuw toegekende projecten duidelijk, omdat de systeemgemiddelde capaciteit kon worden afgeleid, die continu is toegenomen. Dit kan helaas niet meer voor de huidige SDE 2025 regeling, maar we kunnen, indirect, een vergelijkbare trend zien bij de aandelen in de categorieën met de hoogste subsidie claims.
De grootste categorie, met maximale subsidie bedragen vanaf 5 miljoen Euro, claimt het allergrootste stuk van de toegezegde taart, bijna 307 miljoen Euro, 70% van de totale toezegging van (maximaal) MEUR 438,5. Ook de op 1 na grootste categorie, met maximale subsidies tussen de 1 en 5 miljoen Euro per beschikking, neemt een grote hap uit diezelfde taart, 110,0 miljoen Euro, nog eens 25% van het totaal. Dan blijft er voor de overige categorieën dus nog maar 5% over om te verdelen, waarvan het grootste deel, wederom naar de grotere categorieën gaat, MEUR 11,3 (categorie 0,5 - 1 miljoen Euro), resp. MEUR 10,1 (categorie 100 - 500 duizend Euro per beschikking). De 2 kleinste categorieën zijn bijna niet zichtbaar op deze schaal, met aandeeltjes van nog maar 0,1% (10.000 - 100.000 Euro categorie) tot 0,002% voor de kleinste categorie.
Als we dezelfde categorie indeling toepassen op de voorgaande SDE 2024 regeling, zien we een vergelijkbare trend, waarbij de 2 grootste categorieën bijna 87% van het totale volume claimen, en de categorie MEUR 0,1-0,5 een iets groter aandeel heeft dan de klasse MEUR 0,5-1,0. Sinds die regeling, is de impact bij de grootste 2 categorieën dus alweer verder toegenomen, de kleinere installaties raken volledig ondergesneeuwd door het geweld van de grote projecten.
Veel ontwikkelaars en opdrachtgevers van dergelijke kleine zonnestroom projecten nemen al lang niet meer de moeite om SDE subsidie aan te vragen voor kleinere PV projectjes, zelfs al betreft het een grootverbruik aansluiting. Bij de sterk geslonken systeem prijzen, is zo'n project beslist al "betaalbaar uit de beschikbare kasmiddelen" te achten. Zoals hierboven geschetst, zijn er nog maar een zeer beperkt aantal beschikkingen in de kleinste klasses afgegeven in deze SDE 2025 ronde. De verwachting is, dat deze categorie vrijwel zal verdwijnen onder SDE "++" 2026 en de daarna mogelijk in het leven geroepen nieuwe incentives met "contracts for difference", waar Min. EZK inmiddels aan werkt. Dat laat onverlet, dat er nog heel erg veel projecten van die omvang gerealiseerd zullen gaan worden middels andere financierings-vormen. Projecten die zich dus grotendeels aan het oog van zowel RVO, als van de administratoren van de Regionale Energie Strategie regio gaan onttrekken, die zich immers richten op alle projecten vanaf 15 kWp voor de invulling van de (voormalige) "35 TWh op land" doelstelling binnen het oorspronkelijke Klimaatakkoord. Van veel oudere gerealiseerde projecten met die omvang hebben de RES-sen sowieso geen weet, waaronder zelfs talloze kleinere projecten binnen de specifieke categorie van grondgebonden installaties.
Van gemiddelde capaciteit naar gemiddelde subsidie per beschikking - verder toenemend
Omdat voor beschikt vermogen geen detail data meer worden verstrekt door RVO, moeten we voor een indicatie van de evolutie van de gemiddelde omvang van projecten bij de segmentaties helaas terug grijpen op de enige andere af te leiden relatieve indicator, de gemiddelde (maximale) subsidie die voor projecten is toegekend.
Deze is onder SDE 2025, net als onder de voorgaande 5 SDE "++" regelingen, zeer hoog. Er werd namelijk gemiddeld genomen maximaal 3,35 miljoen Euro per beschikking toegekend (alle projecten, dus inclusief de rooftops). Dat is alweer ruim het dubbele van het niveau onder de voorganger regeling SDE 2024, en het is sinds de eerste 2 SDE "++" regelingen almaar verder toegenomen: SDE 2020-II MEUR 0,56, SDE 2021 MEUR 0,55, SDE 2022 MEUR 0,64, SDE 2023 MEUR 0,89, en SDE 2024 MEUR 1,62 gemiddeld per beschikking.
Bij de rooftop projecten (klassiek + "kasdek") ging het zelfs nog iets harder dan bij de veldopstellingen, met een factor 1,74 maal het gemiddelde onder SDE 2024, bij de veldopstellingen was het een factor 1,53. Dat de totale verhouding nog hoger is komen te liggen, ligt aan het feit dat bij de drijvende solar projecten het gemiddelde per beschikking zelfs flink toenam, van MEUR 3,45 (SDE 2024) naar MEUR 7,00 gemiddeld per beschikking. Bij alle categorieën projecten blijft de schaalvergroting per SDE "++" regeling dus doorgaan.
De beschikking met het kleinste budget is voor een rooftop project bij het Leger des Heils in Amsterdam (slechts max. 9.618 Euro over een periode van 15 jaar), die ook nog 2 andere toekenningen heeft staan onder deze regeling, voor vestigingen in Emmen en Zwolle. Het rooftop project met de grootste beschikking is onder de SDE 2025 voor een nieuw distributiecentrum noordwestelijk van vliegveld Lelystad (Intospace, max. MEUR 6,61). De 7 toegekende kasdek projecten hebben maximale subsidies tussen MEUR 1,50 (Protium lease project in 't Loo, Gld), en MEUR 2,69, voor een vergelijkbaar project in het Brabantse Veghel, van dezelfde kasdek specialist.
Bij de veldopstellingen zitten de afgegeven beschikkingen tussen ruim 137 duizend Euro voor een geanonimiseerd project in kadastraal gebied Alkemade in Zuid-Holland, en de omvangrijkste beschikking onder de huidige SDE 2025 regeling, voor zonnepark Westerlee van Pure Energie, max. MEUR 27,7, waarvan eerder al bekend was dat het een omvang zou kunnen gaan krijgen rond de 30 MWp. Uiteraard is dat beslist niet het grootste project, Polder PV telt momenteel al 63 grondgebonden zonneparken met een omvang vanaf 30 MWp die (soms al langere tijd) zijn gerealiseerd in Nederland.
Over de gemaximeerde subsidie per (beschikte) Wp kunnen bij de SDE 2025 regeling helaas geen zinnige zaken worden vermeld op dit detail niveau, bij afwezigheid van data van de opgestelde vermogens. Voor een korte analyse van deze belangrijke afgeleide parameter, zie het slot van paragraaf 1 van de analyse van SDE 2024. Wel is vanuit het totale beschikte vermogen, 947 MWp, en het beschikte budget, 439 miljoen Euro, af te leiden, dat dit voor alle projecten is neergekomen op EUR 0,46 per Wp. Na een langdurige daling (SDE 2020-II > SDE 2024, van EUR 0,56 naar EUR 0,25), dus weer een stijging, omdat de kosten voor alle PV projecten zijn toegenomen (vooral infra kosten en "zachte" kosten betreffend).
(2) Verdeling beschikkingen SDE 2025 over type opstelling - inclusief kleine uitbreiding "Hollandse Nieuwe"
RVO heeft de laatste jaren in haar overzichten een "typering" van de projecten opgenomen, en had aanvankelijk alleen als zodanig een categorie "veldopstelling" ingevoerd. Die kwalificatie is beslist niet altijd voldoende, en soms zelfs fout. Polder PV kent meerdere SDE beschikte projecten die in zijn geheel of deels als grondgebonden project zijn uitgevoerd, maar die geen "ja vinkje" hebben gekregen van RVO voor de eerder gehanteerde typering "veldopstelling". En die zijn dus onterecht ondergebracht in de grootste categorie, de enorme verzamelbak "daksysteem". Bovendien zijn er behoorlijk wat - meestal kleinere - veldopstellingen gerealiseerd zonder SDE beschikking, die helemaal niet bij RVO zijn terug te vinden (voor een eerdere vergelijking tussen RVO en Polder PV data, zie deze analyse van begin 2019). Daaronder zitten onder andere Postcoderoos (en opvolger SCE) projecten, maar ook andere installaties die niet in publiek toegankelijke dossiers zijn terug te vinden. Inmiddels heeft Polder PV een fors gegroeid bestand van dergelijke kleinere veldopstellingen opgebouwd, die in de loop der jaren zijn ontdekt. Polder PV kende, daarnaast, eerder al ook enkele projecten met "ja" vinkje achter "veldopstelling" bij RVO die dat beslist niet zijn (>> rooftop installaties !).
Later is ook een extra kwalificatie voor drijvende projecten (floating solar, of "watersysteem") ingevoerd, maar ook daarvoor gelden vergelijkbare waarschuwingen, die voor deze categorie zelfs nog sterker gelden. Zeker van oudere projecten is die kwalificatie helemaal niet meegenomen, soms is een floating solar installatie (slechts) een onderdeel van een groter project on-site (mengvormen met veldopstelling en/of rooftop op hetzelfde erf), en sowieso zijn al langere tijd meerdere grote projecten volstrekt onterecht uitdrukkelijk als "daksysteem" gekwaliceerd, met bizarre gevolgen voor de statistieken als je blind van RVO data zou uitgaan. Uit de huidige totaal overzichten van RVO is voor een leek volstrekt niet duidelijk "hoe veel" (SDE gesubsidieerde) drijvende projecten er nu eigenlijk zijn toegekend, dan wel overgebleven! Voor de exacte stand van zaken, zie daarvoor het betreffende deel in mijn zonnepark analyse van begin 2026.
I.t.t. voorgaande regelingen, is er vanaf SDE 2022 gelukkig geen categorie kwalificatie "n.b." (waarschijnlijk "niet bekend" of "niet beschikbaar") terug te vinden.
Bij de veldopstelling beschikkingen zit onder SDE 2025 1 geanonimiseerd project wat mogelijk in een specifieke deel-categorie zou kunnen vallen. De definitieve toewijzing daarvan volgt pas als het project ook daadwerkelijk wordt gerealiseerd, en het mogelijk positief geïdentificeerd kan worden. Een van de veldopstelling beschikkingen is voor een lokatie op een voormalige afvaldepot (Oostwold, Fr.). Deze krijgen bij Polder PV weliswaar een specifieke markering, maar vallen ze wel onder de generieke verzamel categorie (grondgebonden) veldopstellingen cq. -parken.
Verder dan "dak"- "veld"-, of "drijvend" systeem gaat de segregatie bij RVO na al die jaren nog steeds niet. Dus er is ook geen - zeer belangrijke, en dus nog node missende - uitsplitsing van byzondere projecten als geluidswallen met PV, vrijstaande carports, trackers, fassade systemen, en wat dies meer zij. Polder PV houdt ook die specifieke categorieën al jaren apart gesegmenteerd in zijn project overzichten. Binnen de SDE 2025 regeling is er 1 van de 2 beschikkingen voor het Doorwerthse Zonnehoeve project van Novar gemarkeerd met een categorie "zonvolgend" aanduiding. Hetzelfde geldt voor 1 van de 2 beschikkingen voor zonnepark Schapendrift van Sunvest, in het Brabantse Uden. Kennelijk gaan op deze lokaties 2 van de grotere tracker projecten in Nederland worden gerealiseerd. Deze zijn, en blijven, echter zeldzaam in ons land, vanwege te weinig meeropbrengst op onze breedtegraad, stormgevoeligheid, en flinke meerkosten, in vergelijking met robuuste, "klassieke" opstellingen. Dat ze toch (weer) uitgeprobeerd gaan worden, heeft deels te maken met de wens om agri-PV opstellingen mogelijk te maken met "dubbelgebruik van de grond" als doel.
Nieuwe categorie, kasdek systemen, met enkele nieuwe projecten
De onder SDE 2023 verder uitgediepte speciale "kasdek" categorie, waarvoor destijds opvallend veel beschikkingen zijn afgegeven, had onder de opvolger regeling weer een flink aantal nieuwe exemplaren. Onder SDE 2025 is dit aantal relatief bescheiden, 7 nieuwe exemplaren. Het is een zeer "Hollands" type projecten, en wel, de kasdek systemen. Deze bestaan al langer, in verschillende vormen. Sowieso worden op de gesloten (niet glasdek) delen van glastuinbouw bedrijven al heel lang al aardige installaties gebouwd, waarvoor lang niet altijd SDE beschikkingen zjn aangevraagd. Daarvan circuleren er al de nodige in de lijst met gerealiseerde projecten van Polder PV. Een van de grotere oudere projecten was een over drie deel lokaties verspreide installatie van 1,8 MWp bij Bunnik Plants in Bleiswijk (2015, zie artikel bij Onderglas.nl). In de vorige update werd reeds uitgebreider stilgestaan bij de verdere ontwikkeling van de kasdek projecten (zie aldaar).
Het gaat bij de kasdek projecten ook onder de huidige SDE 2025 regeling, ondanks het relatief lage aantal van 7 beschikkingen, om een behoorlijk toegekend budget, die nog steeds een aparte categorie rechtvaardigen, zoals in de 2e grafiek verderop getoond. Hierbij zitten klassieke glasteeltbedrijven, voor zowel groenten als bloementeelt. Opvallend is, dat alle zeven beschikkingen op naam staan van specialist Protium Holding. Het in vorige regelingen nog rijkelijk met kasdek beschikkingen gezegende bedrijf Trio Solar Investment is ditmaal niet genoemd. Het bedrijf was sowieso al veel van dergelijke projecten al snel weer kwijtgeraakt (beschikkingen onder oudere regelingen verdwenen uit de RVO lijsten). De reden daarvan blijft onduidelijk, maar heeft mogelijk met een faillissement van de batterij tak van dat bedrijf van doen (?).
De zeven beschikkingen voor kasdek systemen van Protium zijn goed voor MEUR 15,8 over een periode van 15 jaar, wat 3,6% is van de totale gemaximeerde subsidie voor SDE 2025. De gemiddelde toekenning per beschikking ligt hoog, op MEUR 2,26. Wat tussen de gemiddeldes voor SDE 2023 (MEUR 2,17) resp. SDE 2024 (MEUR 2,79) in ligt. Dat is een factor 2 maal zo hoog dan het gemiddelde voor álle rooftop beschikkingen (inclusief de 7 kasdek exemplaren). Maar het haalt het niet bij de veel hogere subsidies bij de veld- resp. floating solar projecten (MEUR 7,91 resp. MEUR 6,99 gemiddeld per beschikking), die dus ook een veel hogere project capaciteit per beschikking hebben: 7,92, resp. 7,00 MEUR per toekenning.
Ter
vergelijking, zie hier
de identieke grafiek voor de voorgaande SDE 2024"++"regeling,
in een apart tabblad.
Sortering volgens omvang aantallen beschikkingen (1e kolom).
Uitsplitsing van de 131 uitgegeven PV beschikkingen over type installatie, volgens de RVO toewijzingen aan 3 hoofd project categorieën, en, als extra, deels de wederom door Polder PV geïdentificeerde beschikkingen voor kas(dek) projecten. Ook deze grafiek is qua karakter fors verschillend van die voor de voorjaarsronde van SDE 2020 (de laatste SDE "+" ronde). Het merendeel valt weer toe aan de (klassieke) rooftop projecten. 81 van de 131 opgevoerde PV beschikkingen, bijna 62% van het totaal aantal beschikkingen valt onder de categorie (klassieke) dakopstelling. Waarmee ook weer direct wordt aangetoond, dat het merendeel van het aantal project beschikkingen naar rooftop installaties blijft gaan. Dat was ook al zo onder de meeste voorgaande regelingen, maar dat aandeel is t.o.v. het totale aantal wel flink afgenomen. Onder SDE 2024 was het ruim 72%, onder SDE 2023 zelfs nog 83%.
Onder SDE 2025 zijn 39 project beschikkingen (bijna 30% van totaal) naar zogenaamde "veldopstellingen" gegaan. Onder de voorgaande regelingen waren dit 53 toekenningen onder SDE 2024 (19%), 77 bij SDE 2023, 64 bij SDE 2022, 127 bij SDE 2021, 106 bij SDE 2020-II, 103 bij SDE 2020-I, 121 bij SDE 2019-II, en 85 exemplaren onder SDE 2019-I. Het blijft bij de aantallen toekenningen dus de minderheid t.o.v. de rooftop beschikkingen. De trend van een stijgend aandeel van veld-projecten zien we al langer: steeds minder dak projecten halen het traject tot en met een beschikking, of worden zelfs niet meer aangevraagd. Relatief steeds meer veldproject aanvragen worden gehonoreerd. De SDE regeling "werkt" dus juist tégen de langer uitgesproken "politieke wens" in, om rooftop projecten te bevoordelen ... Of deze wetmatigheid ook stand blijft houden, als onder SDE 2027 de medio 2027 in te voeren "contracts for difference" zullen gaan gelden valt nog te bezien. Misschien is tegen die tijd het aantal solar project aanvragen voor rijks-subsidie wel gemarginaliseerd.
Er zijn ditmaal ook weer door RVO 4 beschikkingen afgegeven voor projecten "op water" (3,1% van totaal aantal afgegeven toekenningen). Het blijft een relatief beperkte categorie, ook hier zijn de "gouden tijden" voorbij. Waarbij met name de diverse uitgevoerde grote projecten van GroenLeven, die veel capaciteit in dit segment inbrachten, genoemd moeten worden.
Nieuw in de grafiek, onder SDE 2023 voor het eerst toegepast, is de door mij uit de RVO lijst ge-extraheerde hoeveelheid beschikkingen voor "kasdeksystemen", in de vorige SDE regeling nog inclusief kassen die gebruikt worden voor het stallen van bijvoorbeeld caravans. Hierbij is voorwaarde, dat het kasdek van glas is, dus lokaties met "gesloten kasdekken", die een vergelijkbare vorm hebben, maar die geen glas in het dak hebben, worden hier uitgesloten (>> "klassiek rooftop"). Dit was een forse categorie in de SDE 2023 ronde (109 beschikkingen gevonden, 9,2% van totale aantal), wat minder bij SDE 2024 (14 beschikkingen, 4,9% van totaal aantal), en omvat onder de huidige SDE 2025 7 exemplaren (5,3%).
Samen met de klassieke rooftop systemen zijn er, met de kasdek beschikkingen meegerekend, 88 exemplaren vallend onder "rooftop sensu lato" uitgegeven door RVO, 67% van het totale volume. Weliswaar nog steeds het grootste deel van alle beschikkingen, maar onder SDE 2024 was dat aandeel nog ruim 77%, en bij SDE 2023 zelfs bijna 93% van het totale volume. Ergo, het aandeel van "rooftop sensu lato" is weer verder afgenomen, dat voor de veldinstallaties plus drijvende projecten is toegenomen.
Capaciteit data alleen voor 3 hoofdcategorieën en totalen
RVO publiceerde in haar finale SDE 2025 lijst wel de segmentaties voor de drie hoofdcategorieën, "rooftop", "veld", resp. "watersystemen", maar heeft zelf nooit een subcategorie kasdek systemen gemaakt. Die ontbreekt dus in de middelste kolom, en valt daar onder het totaal aan dak installaties. Veldinstallaties domineren als vanouds, met een toekenning van 678 MWp (72% van totaal), rooftop installaties sensu lato claimen volgens de RVO data 211 MWp (22%), en de (4) floating solar projecten nog eens 58 MW (ruim 6%). De totale beschikte capaciteit voor solar, 947 MWp, is slechts de helft van het volume onder SDE 2024, vanwege de verslechterde omstandigheden voor het doen van aanvragen voor PV projecten, overal aanwezige netcongestie, strictere regels voor het doen van correcte aanvragen, en een steeds grotere concurrentie van diverse andere technologie platforms binnen dezelfde aanvraag ronde, en de diverse fases daarin.
De relatieve aandelen bij de capaciteit waren in de SDE 2024 ronde 70% (veld), ruim 24% (rooftop sensu lato), en bijna 6% (op water), dus de verschillen zijn op dat punt niet zeer groot. Maar er is beslist een zeer forse verschuiving geweest, van rooftop naar veld projecten, vanaf de eerste SDE "++" regeling, SDE 2020-II, toen nog 47% (veld), ruim 51% (rooftop), resp. 1,6% (op water).
Ook bij gealloceerd subsidie budget veldopstellingen dominant
Kijken we naar de maximaal te ontvangen subsidiebedragen in de laatste kolom in bovenstaande grafiek, is de realiteit, als vanouds, net als bij de capaciteit, fors verschillend van die bij de aantallen beschikkingen. Er is onder de huidige regeling, nog veel sterker dan bij de voorgaande SDE regelingen, beduidend meer budget aan "niet-rooftop" installaties toegekend dan aan dak-gerelateerde projecten: afgerond MEUR 337 (MEUR 309 "veld", MEUR 28 "op water"), versus MEUR 102 MWp (MEUR 86 "klassiek" rooftop, MEUR 16 "kasdek" installaties).
Dit komt neer op een verhouding non-rooftop : rooftop sensu lato, van 3,30 : 1. Onder SDE 2024 was die verhouding voor de maximaal gealloceerde budgetten nog een factor 2,14 : 1; in de SDE 2023 ronde was dat 0,65 : 1, bij SDE 2022 0,57 : 1. Ook op gealloceerd budget niveau is het relatieve aandeel veld/drijvend dus beduidend verder toegenomen t.o.v. rooftop sensu lato. Voor SDE 2021 kon deze verhouding niet goed worden bepaald, vanwege de toen nog aanwezige "n.b." ("niet bekend") categorie bij de afgegeven beschikkingen. Onder SDE 2020-II was de verhouding nog een factor 0,75 : 1, ook toen nog in het voordeel van de dak-gerelateerde projecten.
De langer politiek gewilde ontwikkeling, waarbij Den Haag meer volume op daken gerealiseerd wil hebben, lijkt dus net als in de vorige regelingen flink gelogenstraft onder de hier besproken SDE 2025 ronde. Al moet hier ook bij worden gezegd, dat nog lang niet duidelijk is, wat de feitelijke realisaties van alle afgegeven beschikkingen zullen gaan opleveren. Zowel met betrekking tot te verwachten nadere uitval van beschikte projecten, als bij de daadwerkelijke omvang van gerealiseerde projecten, die nog flink kan gaan afwijken t.o.v. dat wat is beschikt onder de huidige SDE ronde. De finale uitvoering is vaak gerelateerd aan de actuele situatie op het net, vanwege de acute netcongestie in vrijwel geheel Nederland. Het is dan ook niet verbazingwekkend, dat ik regelmatig projecten tegenkom die (veel) kleiner uitgevoerd worden, dan wat er is beschikt.
De aandelen van de vier door Polder PV onderscheiden categorieën zijn voor de gealloceerde subsidie in ieder geval als volgt binnen SDE 2025: klassieke veldopstellingen ruim 70% van totaal, rooftop klassiek 20%, drijvende zonneparken 6,4%, en kasdek installaties 3,6%. Onder SDE 2024 waren die aandelen achtereenvolgens 70%, 18%, 5,8%, resp. 6,5%; onder SDE 2023 waren de aandelen 50%, ruim 29%, 1,5%, resp. ruim 19%. Vooral de toename van het aandeel van de "klassieke" grondgebonden veld-installaties is opmerkelijk bij deze laatste 3 SDE "++" regelingen.
Gemiddelde capaciteit per beschikking wederom op nieuw record niveau
Per categorie zijn de gemiddelde toegekende capaciteiten per beschikking weer zeer hoog onder SDE 2025. Voor de klassieke rooftops komt dit op gemiddeld 2,4 MWp per beschikking (SDE 2024: 2,1 MWp), voor de veldopstellingen op gemiddeld 17,4 MWp per toekenning (SDE 2024 was recordhouder, met zelfs 24,5 MWp per beschikking gemiddeld), en voor de 4 als zodanig gekwalificeerde drijvende projecten op gemiddeld 14,5 MWp per beschikking (fors hoger dan onder SDE 2024, toen nog maar 9,7 MWp per beschikking).
Voor de 4 kasdek beschikkingen kon dit niet bepaald worden (RVO segmenteert hier niet op), bij de gemiddelde subsidie per beschikking lag het gemiddelde iets lager dan in de voorgaande regeling, gemiddeld MEUR 2,26 per toekenning. Dat was onder SDE 2024 nog MEUR 2,79.
Kijken we naar de totale volumes, is er een duidelijke verdere schaalvergroting zichtbaar. Bij SDE 2024 was het totale gemiddelde bij de capaciteit nog 6,5 MWp per toekenning. Dit is alweer met bijna 11% gestegen naar 7,2 MWp per beschikking onder SDE 2025.
Onder de voorganger SDE "++" regelingen, SDE 2023, SDE 2022, SDE 2021, en SDE 2020-II waren de verhoudingen bij de gemiddelde capaciteiten per toekenning: klassieke rooftops gemiddeld 1,4 MWp, 0,7 MWp, 0,6 MWp, resp. 0,5 MWp; veldopstellingen 20,3 MWp, 13,1 MWp, 12,8 MWp, resp. 16,0 MWp; voor de drijvende projecten 4,2 MWp, 2,1 MWp, 5,4 MWp, resp. 7,1 MWp. Tot slot, bij de totale volumes voor solar: 2,7 MWp, 1,3 MWp, resp. 2x 1,0 MWp. Ten opzichte van de eerste SDE "++" regeling is het gemiddelde niveau voor alle projecten dus verzevenvoudigd, een enorme schaalvergroting in relatief korte tijd.
Dit alles betekent ook onherroepelijk, mede gezien de schaalvoordelen die grotere projecten inherent, kosten-technisch bezien, met zich meebrengen, dat kleinere projecten nauwelijks kans meer maken op een geslaagde aanvraag, en/of ontwikkelaars nemen de moeite niet meer, om daarvoor SDE aan te vragen.
Met name (kleinere) energiecoöperaties zullen de dupe worden van deze "autonome ontwikkeling" binnen het SDE gebeuren. Ze kunnen niet te grote financiële risico's lopen voor het entameren en financieren van grote projecten, en zullen dus, als ze dat al willen, gedwongen moeten samenwerken met grote commerciële partners om dergelijke projecten daadwerkelijk te kunnen gaan (mede) ontwikkelen. Soms lukt dat gelukkig wel, maar voor veel kleine spelers zal dat een brug te ver zijn. In het verleden zijn er dan ook meerdere projecten opgegeven, omdat coöperaties dergelijke financiële en organisatorische risico's niet wilden / konden lopen.
De grootste enkelvoudige beschikking voor een "klassiek" rooftop project valt, onder SDE 2025, toe aan een nieuw te bouwen, ruim 100 duizend vierkante meter tellend distributiecentrum (LEY01), van Intospace naast de N302 noordelijk van regionaal vliegveld Lelystad. Het zou een BREEAM Excellent certificaat gaan krijgen, net als veel vergelijkbare projecten in ons land, en heeft een beschikking voor een maximale subsidie van ongeveer MEUR 6,6. Met de basis parameters van RVO zou de capaciteit dan tussen de 6,8 en 7 MWp kunnen liggen, al kan bij de uitvoering beslist sterk worden afgeweken van de (oorspronkelijk) beschikte capaciteit. Dit ligt vaak lager, maar kan, onder gunstige omstandigheden, zelfs (flink) groter uitpakken dan het beschikte volume, waarvan Polder PV al talloze voorbeelden kent.
Er zijn diverse andere grote "plat dak" projecten te vinden in de beschikkingen lijst, waarvan er twee zelfs waarschijnlijk nog groter zouden kunnen gaan worden dan voornoemd project van Intospace. Daartoe behoort een nieuw DC in het enorme XXL Logistiek Park Moerdijk naast de A16, waar International Solar het dak van gaat leasen, waarvoor 2 beschikkingen zijn afgegeven, optellend tot MEUR 8,8 aan maximale subsidie. Maar deze wordt zelfs alweer overtroefd door 3 beschikkingen voor een grote nieuwbouw DC cluster van vastgoed magnaat Montea aan de Glasweg in Tiel, waarvoor zelfs in totaal maximaal 9,2 miljoen Euro is beschikt. Omdat dergelijke clusters met dezelfde eigenaar door Polder PV als 1 project worden beschouwd, voeg ik deze bij oplevering bij elkaar in 1 project entry, dus niet in 3 separate "installaties".
Kasdek systemen hoge vlucht onder SDE 2023-2024, wat bescheidener in SDE 2025
Het tot nog toe grootste netgekoppeld opgeleverde rooftop project in Nederland is, sedert eind 2022, de grootste BIPV kas van Europa, het naast Royal Pride opgerichte nieuwe kassencomplex in Middenmeer (Hollands Kroon, NH), met een opgesteld vermogen van 31,2 MWp, waarvan de gemeente heeft bevonden, dat het geen "legale" constructie kan zijn (artikel Polder PV, met diverse nagekomen berichten). Dat heeft al wat langer gezelschap gekregen van een mogelijk bijna even groot project in Schandelo - Velden (L.), van de hand van 1 van de vele Xaam dochter ondernemingen. Maar daarvan is nog steeds niet duidelijk hoe groot dat precies is geworden (beschikt 30,2 MWp), bovendien is ook voor dit complex, waarvan Glastuinbouw Nederland vindt, dat het een "veldopstelling op hoge poten" is, een dwangsom van 2 miljoen Euro opgelegd door gemeente Venlo, omdat er, ondanks "pogingen tot duurzame teelt", vrijwel niets in die enorme kas wordt geproduceerd, wat tegen de bestemming in zou gaan. Polder PV bezocht laatsgenoemd project tijdens een fietsvakantie in het voorjaar van 2026, en vond daar geen aanwijzingen dat het project werd / zou worden afgebroken (ook de illegale drijvende deelprojecten lagen er nog gewoon). Maar ook geen aanwijzingen dat er daadwerkelijk stroom zou worden geproduceerd. De gemeente heeft immers, op last van hoge dwangsommen, invoeding op het net verboden ...
Diverse andere grote kasdek project plannen werden in SDE 2022 reeds toegevoegd met nieuwe beschikkingen. SDE 2023 is de echte "coming out" geworden voor dit type installatie. Zowel wat aantallen toekenningen betreft (109 exemplaren), als de daarmee gepaard gaande capaciteit (603 MWp). Maar, als toetje, ook met de twee grootste rooftop projecten die we tot nog toe hebben gezien. Op een lager niveau, werden onder de SDE 2024 nog eens 14 beschikkingen toegevoegd, goed voor 120 MWp aan beschikte capaciteit.
Nog een verder stapje terug, werden onder SDE 2025 inmiddels 7 nieuwe project beschikkingen voor tuinbouw kassen gevonden, waarmee een maximaal subsidie bedrag van 15,8 miljoen Euro zou zijn gemoeid (gemiddeld MEUR 2,26 per beschikking, onder SDE 2024 nog MEUR 2,79 per beschikking). Alle 7 de toekenningen staan op naam van de specialist Protium, die al een handvol van dergelijke kasdek projecten netgekoppeld heeft opgeleverd. De huidige projecten hebben subsidie claims tussen de MEUR 1,50 voor een kas in het Gelderse 't Loo, en MEUR 2,69, voor een kasdek installatie in Veghel. Opvallend is, dat al deze 7 beschikkingen onder een speciale categorie vallen die onder SDE 2025 in het leven is geroepen: subsidie voor rooftop projecten groter of gelijk aan 1 MWp "met dakaanpassing". Er is nog een vijftal vergelijkbare beschikkingen afgegeven voor andere rooftop projecten in die categorie (niet zijnde kas-lokaties), en nog eens 2 in de kleinere rooftop categorie met aanvragen tussen 15 en 1.000 kWp.
Schaalvergroting ook bij dak-systemen
De dak-systemen inclusief de hierboven beschreven kasdek beschikkingen kunnen binnen de SDE 2025 ronde onderverdeeld worden in enkele grotere tranches (zie ook eerste bespreking onder SDE 2024). Toen werd dit nog op basis van capaciteit gedaan. Bij afwezigheid van die gegevens op het door mij gewenste detail niveau, doe ik dat hier opnieuw met categorieën voor de toegekende maximale subsidie.
Er is 1 project met een subsidie toekenning groter of gelijk aan MEUR 5, 35 exemplaren tussen MEUR 1 en 5, 14 stuks tussen MEUR 0,5 en 1,0, 26 stuks tussen MEUR 0,1 en 0,5, 11 exemplaren tussen 10.000 en 100.000 Euro, en, tot slot, 1 exemplaar met een subsidie beschikking lager dan 10.000 Euro. Bij deze tranches is het hoogste subsidie bedrag ook beschikt in de categorie MEUR 1-5, in totaal voor MEUR 75,7. De kleinste 2 categorieën hebben in totaal nog maar een budget van MEUR 0,49, en stellen dus niets meer voor.
Voor de voorganger regeling, SDE 2024 heb ik deze parameters ook apart bepaald, ter vergelijking, en deze uitgedrukt in procentueel aandeel op de totale budgetten voor alleen de rooftop projecten:
Uit bovenstaande wordt duidelijk, dat bij de meeste categorieën de relatieve aandelen duidelijk zijn gedaald t.o.v. de ratio's onder SDE 2024, maar dat de klasse projecten met subsidie beschikkingen tussen 1 en 5 miljoen Euro duidelijk in belang is toegenomen, van ruim 54 naar 74% van de totale volumes. Dit segment kan gekarakteriseerd worden als het "top dak segment", waarbij alleen bij de allergrootste projecten (MEUR >=5) het aandeel wat is gedaald (van ruim 9 naar 6,5% van totaal volume).
Gezien de voortdurende schaalvergroting in de (gesubsidieerde) zonnestroom sector, mag het niet verbazen, dat ook de impact bij de beschikkingen voor zeer grote dak projecten toe blijft nemen, zoals reeds gememoreerd in de bespreking voor de project beschikkingen onder SDE 2020-II.
Voor de schaalvergroting bij de projecten per stuk groter dan 5 MWp was eerder al de volgende trend zichtbaar:SDE 2021 36 afzonderlijke beschikkingen, met een gezamenlijk vermogen van ruim 281 MWp, en een gemiddelde omvang van 7,8 MWp per beschikking.
SDE 2022 37 beschikkingen, totaal 294 MWp, met een gemiddelde van 7,9 MWp per toekenning.
SDE 2023 69 beschikkingen, totaal 614 MWp, en gemiddeld 8,9 MWp per beschikking.
SDE 2024 21 beschikkingen per stuk >= 5 MWp, totaal 210 MWp, en gemiddeld 10,0 MWp per beschikking.
Dit laat kristalhelder zien, dat ook bij de grootste project beschikkingen voor louter dak installaties zowel de aantallen, als de capaciteiten tm. SDE 2023 steeds groter werden, maar onder de met hevige competitie, en alomtegenwoordige netcongestie geconfronteerde SDE 2024 weer duidelijk terugviel. De achteraan genoemde gemiddelde capaciteit omvang per beschikking is echter tot en met SDE 2024 continu groter worden. Voor SDE 2025 kan deze niet worden bepaald uit de gepubliceerde RVO data, vanwege het ontbreken van de cruciale capaciteits-data.
Complicaties kunnen optreden in dit soort beschouwingen, omdat per project er soms meer dan 1 beschikking wordt afgegegeven. Vaak gebeurt dat zelfs verdeeld over meerdere subsidie regimes, dus het wordt dan een hele kunst om de grootste "projecten" er uit te halen. Bij de realisaties doet Polder PV dit sowieso al jarenlang, alle bekende afgegeven en opgeleverde beschikkingen worden per project lokatie bij elkaar geveegd, en de feitelijk gerealiseerde, of gereconstrueerde capaciteit op die lokatie gesommeerd. Bij de beschikkingen doe ik dat niet, omdat er ook al jaren enorm veel uitval is, en het dus zinloos is om daar heel veel energie in te gaan steken.
Voor een intermezzo "grote ontwikkelaars", zie ook de analyse voor SDE 2020-I. In de huidige RVO lijst vallen enkele grotere partijen op, op wier naam meerdere beschikkingen staan. Dit hoeft echter beslist nog niet alles te zeggen, beschikkingen worden namelijk regelmatig op naam van andere partijen overgeschreven, of er zijn meerdere BV's onder een en dezelfde holding actief met dergelijke SDE toekenningen. Soms worden beschikkingen overgedragen aan de dak eigenaar na oplevering, soms worden zelfs projecten doorgeschoven / doorverkocht naar andere ontwikkelaars, als er geen fysieke "ruimte" is bij de eerste aanvrager, om het project binnen de gestelde tijd tot uitvoering te brengen. Er gebeurt van alles met dergelijke beschikkingen, er zijn dan ook zéér regelmatig verschuivingen en naamswijzigingen terug te vinden in de RVO lijsten.
In de gepubliceerde SDE 2025 lijst vallen in de hogere regionen vooral de volgende zaken op:
Kleinste beschikkingen nauwelijks meer aanwezig, en geen impact meer makend
Helemaal tegenover het hierboven genoemde "grote rooftop en zonneparken geweld" van de grootste individuele, en omvangrijkste portfolio's aan beschikkingen onder SDE 2025, staat wederom een serie kleine project beschikkingen voor daken in de RVO lijst. In deze ronde zijn dat 12 installaties waarvoor over de subsidie termijn van 15 jaar minder dan 100 duizend Euro beschikbaar was. Toen de capaciteit nog bekend werd gemaakt, bleek in voorgaande rondes dat er zelfs nog beschikkingen per stuk kleiner dan 20 kWp waren afgegeven, maar die waren al niet meer te vinden onder de SDE 2024 regeling.
De kleinste beschikking is voor een klein rooftop project van het Leger des Heils tegenover het Centraal Station in Amsterdam (slechts 9.618 Euro over een periode van 15 jaar toegekend). De aantallen beschikte kleine projecten blijven relatief bescheiden, en zijn weer lager dan onder de voorgaande SDE regelingen. Onder de huidige besproken SDE 2025 claimen genoemde 12 kleinste projecten in totaal zo'n 492 duizend Euro, wat slechts een half procent is van het totaal beschikte volume voor rooftop projecten (MEUR 102). En zelfs maar 0,11% van het budget voor alle projecten in deze regeling. Compleet verwaarloosbaar, dus.
Tm. SDE 2023: capaciteit kleinste projecten
In voorgaande rondes lagen de aantallen bij de oorspronkelijke beschikkingen op de volgende niveaus bij deze kleinste project categorie (kleiner dan 20 kWp): 27 stuks onder SDE 2023, 42 stuks onder SDE 2022, 135 stuks onder SDE 2021, 183 stuks onder SDE 2020-II, 355 stuks onder SDE 2020-I, 113 stuks onder SDE 2019-II, onder SDE 2019-I 288 stuks, bij SDE 2018-II 303 exemplaren. Onder SDE 2024 waren er geen beschikkingen meer voor deze kleinste categorie.
De bandbreedte in beschikte rooftop projecten was onder SDE 2024 een factor 1.142 tussen de grootste (27,4 MWp, kasdek beschikking voor project in Oude Tonge) en de kleinste afgegeven beschikking (24,0 kWp). Onder SDE 2023 was deze verhouding nog een factor 1.238 : 1, onder SDE 2022 een factor 1.121 : 1, onder SDE 2021 1.339 : 1, onder SDE 2020-II 2.667 : 1 (zeer grote rooftop beschikking), onder SDE 2020-I was de verhouding 1.033 : 1, en bij SDE 2019-II was het 1.084 : 1.
Veldinstallaties - toegekende herindieningen onder SDE 2025
In de bespreking van de aanvragen onder SDE 2023 ben ik in een separaat intermezzo dieper ingegaan op de opvallende hoeveelheid verloren gegane beschikkingen bij RVO. Daarbij was de focus gericht op beschikkingen vanaf 1 MWp, waarbij Polder PV onder anderen tot de conclusie kwam dat in dat segment 23 eerder afgegeven beschikkingen voor veldopstellingen waren verdwenen, goed voor een capaciteit van 640 MWp. Wat toen vrij byzonder was, omdat de meeste beschikkingen voor grondgebonden projecten tot die tijd uiteindelijk wel werden gerealiseerd, en uitval sporadisch was. Deze zijn echter later grotendeels terug gevonden als nieuwe beschikkingen onder SDE 2024, zoals besproken bij die analyse.
Hetzelfde is geschied met de nodige beschikkingen voor veldopstellingen uit SDE 2024, die tussentijds bleken te zijn geschrapt in de RVO documentatie. Een deel daarvan heb ik nu terug gevonden als nieuwe SDE 2025 beschikking. Het zijn ditmaal 10 exemplaren verdeeld over 7 lokaties, voor projecten van Novar (3x), Tpsolar (2x) Sunvest (1x), en IX-Zon / energiecoöperatie Energie-de-Liemers (1x).
De verwachting is, dat bij de rooftops, eerder verloren gegane volumes grotendeels niet (onder de huidige SDE ronde) zullen zijn heringediend, de uitval in dat segment is al jarenlang om diverse redenen omvangrijk, en structureel. Het is te veel werk om dat na te vlooien, er gaan onherroepelijk nog veel rooftop project beschikkingen verdwijnen in komende updates van RVO. Zelfs grote projecten bij de bekende grote ontwikkelaars zijn niet altijd "veilig", ook zij kennen al langere tijd de nodige verliezen van in theorie smaakmakende projecten op grote daken.
Natuurinclusiviteit veldopstellingen verplicht vanaf SDE 2025
Vanaf SDE 2025 moesten alle aanvragen voor veldopstellingen zogenaamd "natuurinclusief" zijn, wat ook daadwerkelijk als zodanig in de omgevingsvergunningen opgenomen moest worden (anders geen kans op een beschikking onder die subsidie regeling).
Onder SDE 2024 hadden 21 van totaal 53 beschikkingen (40%) al een dergelijke toevoeging "natuurinclusief". TNO heeft recent de voorschriften voor het zogenaamde Ecocertified label afgerond, wat op dit soort "natuur inclusieve" projecten toegepast zou moeten gaan worden.
Er zijn diverse voorwaarden voor het "te gelde" maken van die natuurinclusiviteit, aldus de RVO documentatie:
BESS - accu opslag bij veldopstellingen en drijvende projecten
Ik heb ditmaal ook weer gekeken naar een eventuele combinatie met opslag van elektriciteit bij de grote zonneparken en drijvende systemen. Ik had daar langer ook al wat info over in de pending lijst staan, en heb tot nog toe voor alle beschikte projecten onder SDE 2025 bij de veldopstellingen al 10 concrete plannen voor combinatie met een BESS ("battery energy storage system") gevonden, plus een beschikking voor een project in Grashoek (L.), waarbij waterstof zou worden gemaakt (feitelijk: chemische opslag). Bij projecten met oudere beschikkingen zijn er al veel meer waar daar al dan niet concrete plannen voor zijn geventileerd. Zo vond ik er al 32 bij de 157 overgebleven SDE beschikkingen voor nog niet gerealiseerde veldinstallaties (incl. SDE 2025), 5 bij de resterende drijvende projecten met SDE toekenningen, en nog 2 projecten met plannen voor gecombineerde H2 productie.
Ik sprak hier kort met Edwin Koot van SolarPlaza over (tijdens uitreiking van het naslagwerker "De zon in de polder" in Eindhoven), en hij stelde, mede gezien zijn enorme expertise vanuit de talloze congressen die hij organiseert, dat het idioot zou zijn om nu nog, in netcongestie tijd, in Nederland een zonnepark te bouwen zónder BESS. Het ligt dus in de lijn der verwachting, dat een groter aantal onder SDE 2024 en SDE 2025 beschikte grote veld- en drijvende projecten ook voor een flink deel zo'n opslag faciliteit zullen (moeten) krijgen om levensvatbaar te kunnen zijn, tenzij er andere oplossingen voor de afname van de productie worden gevonden (zoals, sporadisch, een "directe lijn" naar een afnemer). Ongetwijfeld zullen we meer over dergelijke plannen gaan vernemen als de grotere projecten uit de SDE 2025 concreter gaan worden, en de bouwfase zullen ingaan. Uiteraard moet ook voor elke BESS een aparte vergunning worden aangevraagd, waarvan we al de nodige hebben langs zien komen in de officiële Gemeenteblad publicaties. Het gaat beslist hard met de BESS-en, zowel bij het MKB, als bij de grote PV projecten.
Voor de recente CBS update over BESS projecten vanaf 1 MW, zie de analyse van 8 oktober jl., voor de sub 1 MW systemen, zie de recente bespreking van de CERES / Energieleveren.nl data tm. september.
(3) Verdeling beschikkingen SDE 2025 bij de veldopstellingen (grondgebonden zonneparken)
Hier onder geef ik voor de blijvend belangrijke categorie grondgebonden projecten in de vorm van een vergelijkbare grafiek als voor alle projecten, een verdere uitsplitsing op basis van de in deze analyse geïntroduceerde segmentatie voor de beschikte budgetten, voor SDE 2025. Omdat de detail informatie over beschikt vermogen op dit detail niveau ontbreekt, is de gebruikelijke middelste kolom weggelaten.
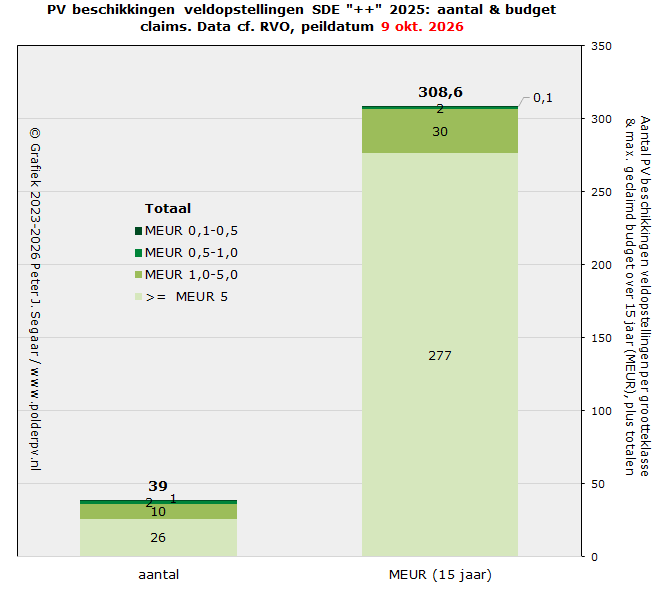
Ter
vergelijking, zie hier
de identieke grafiek voor de voorgaande SDE 2024 regeling, in een
apart tabblad, toen ook nog met een kolom voor capaciteit.
Sorteringen volgens aantallen en omvang gealloceerde subsidie zijn
vergelijkbaar.
In deze grafiek wederom hetzelfde stramien als in de vorige twee, maar nu uitsluitend voor de categorie "klassieke" grondgebonden veldopstellingen. Zoals "afgevinkt" door RVO, en ook gecontroleerd door Polder PV. Er zit weliswaar een nog niet gelokaliseerde anonieme beschikking onder, en een project op een voormalige afvalstort, die rekenen we voorlopig als generieke "veld" projecten.
In de linker kolom ziet u wederom, dat het bij dit soort grote projecten cq. beschikkingen altijd om zeer geringe aantallen gaat. In de reeks vanaf SDE 2018-II waren dat achtereenvolgens 105, 85, 121, 103, 106, 130, 64, 77, 53, en, tot slot, 39 stuks beschikt onder SDE 2025. De relatieve aandelen bij de aantallen afgegeven project beschikkingen t.o.v. de totalen, waren voor alleen de veldopstellingen (excl. floating solar) nog 2,4% onder SDE 2018-II, 1,8% onder SDE 2019-I, en, zeer sterk afwijkend van de voorgaande regelingen, maar liefst 12,3% van het totaal onder SDE 2019-II. In SDE 2020-I daalde het aandeel naar slechts 1,5%, onder de eerste SDE "++" regeling, SDE 2020-II, steeg het weer naar 2,9%. Bij SDE 2021 was het aandeel 3,4%, onder SDE 2022 4,3%. Bij de vierde SDE "++" regeling, SDE 2023, eindigde de reeks op een aandeel van 6,5%. Onder SDE 2024 is dat aandeel weer flink verder gestegen, naar 18,7%, en bij SDE 2025 zelfs uitgekomen op 29,8% van het totaal aantal van 131 door RVO afgegeven beschikkingen voor (alle) PV projecten. In weerwil van tegenwerking van diverse partijen, tot de Staat aan toe, dus desondanks een fikse stijging van het aandeel veldopstellingen bij de totale claim aan beschikte projecten (tm. SDE 2025).
De verdeling over de door Polder PV inmiddels gehanteerde project grootteklassen is als volgt, bij de 39 toegekende beschikkingen voor klassieke veld-installaties volgens opgave RVO. De grootste contribuant is zowel bij de aantallen (26 stuks), als voor de beschikte subsidie (MEUR 277) de grootste categorie met beschikkingen >= MEUR 5. Stapsgewijs gevolgd door de opvolgende kleinere categorieën tussen MEUR 1-5 (10 beschikkingen, MEUR 30), categorie MEUR 0,5 - 1,0, met 2, resp. MEUR 2, en categorie MEUR 0,1 - 0,5, met 1 exemplaar, met een maximale subsidie van ruim 137 duizend Euro. De kleinere categorieën kregen geen veldopstellingen toegewezen.
Kleinere veldinstallaties tussen de 15 kWp en tientallen tot enkele honderden kWp worden al langere tijd meestal zonder subsidie (in ieder geval: zonder SDE incentive) gerealiseerd. Polder PV heeft er al honderden van getraceerd, overal in Nederland. Vrijwel alle officiële instanties kennen deze voor de RES doeleinden belangrijke projectjes, groter dan 15 kWp, helemaal niet, afgezien van een recente "first estimate" door het Kadaster, die echter weer géén opgave voor vermogens doet, alleen van de (bescheiden) oppervlaktes.
Dat soort kleinere veldopstellingen zijn in principe allemaal vergunningplichtig, al wordt er regelmatig een vrijstelling verkregen omdat het lokale vergunning beleid ruimte laat voor beperkte grondgebonden opstellingen die voor de invulling van de eigen consumptie zijn gedimensioneerd. In sommige gemeentes kom je al behoorlijk wat van dergelijke kleine veldopstellingen tegen, zoals in provincies Drenthe en Overijssel. Ook in andere provincies zie ik de aantallen realisaties van dergelijke kleine projecten, aanvragen, en vergunningen voor nieuwe exemplaren, sterk toenemen. In de update van januari 2026 waren het er al 893 waarvan ik lokatie data had en module tellingen gedaan. Inmiddels is dat aantal alweer hoger geworden. Ik hoop aan het eind van 2026 / begin 2027 hierover weer meer informatie te publiceren, in een nieuwe zonnepark update.
Als vanouds: allergrootste deel nieuw beschikte projecten reeds bekend bij Polder PV
Polder PV heeft al vele jaren een groot "pending" overzicht voor veldinstallatie en floating solar plannen in Nederland. In dat overzicht heb ik van de 39 nieuw (dan wel "opnieuw") onder SDE 2025 beschikte projecten slechts 3 van de op de RVO lijst opgevoerde exemplaren niet terug kunnen vinden, de rest was al langer bekend. Meestal gaat het om kleinere projecten, waaraan nauwelijks of in het geheel geen "reuring" is gegeven de afgelopen tijd. En die dus "onder de radar" zijn gebleven tot publicatie van het laatste RVO SDE overzicht. De huidige 3 betreffen echter wat grotere projecten, met subsidie beschikkingen tussen 7,8 en 4,8 miljoen Euro (Zonneland Hoogendoorn Woerden, Ut., te bouwen naast een eerder beschikt veld project daar, een tweede "klaverblad" zonneveldje bij Hattem, Gld, en een project in het industriegebied in noord-Heerenveen, Fr.). Enkele exemplaren werden uit de sectie "voorlopig afgevoerd" terug gehaald, omdat ze alsnog zijn beschikt met een SDE toekenning, of een nieuwe beschikking hebben verkregen.
Plannen voor alle overige veldopstelling projecten binnen de SDE 2025 regeling waren, soms al lang, bekend bij Polder PV. Deze zijn, met de 3 voorheen nog onbekende, nieuw beschikte projecten, allemaal overgeheveld naar het al omvangrijke pending overzicht met veldopstellingen met SDE beschikking(en). Waarvan het grootste deel gerealiseerd zal gaan worden, omdat er al ongelofelijk veel werk, tijd, en geld in is gestoken, en voor projecten die een beschikking hebben ontvangen, de capaciteit bij de betreffende netbeheerder (soms al langer geleden) is gereserveerd.
Subsidie claim veld projecten wederom: grotendeels naar de grote installaties
Voor een analyse van de evolutie van de capaciteit bij de veldopstellingen, zie de analyse van SDE 2024. Uit de hierboven weergegeven grafiek wordt duidelijk, dat de 2 grootste subsidie klassen (lees: de grootste veldopstelling verzamelingen), by far de grootste subsidiebudgetten claimen, een logische ontwikkeling gezien de evolutie bij de steeds groter wordende capaciteiten, cq. de schaalvergroting in dit belangrijke marktsegment.
Het totaal toegewezen budget aan veldopstellingen is wel flink terug gevallen sedert de hoogtij dagen onder SDE 2020-II, toen nog bijna 826 miljoen Euro werd geclaimd voor dergelijke grote projecten. Het viel terug naar MEUR 339 onder SDE 2022, veerde weer wat op onder SDE 2023 (MEUR 394), maar bereikte voor de SDE "++" regelingen een nieuw dieptepunt onder SDE 2024 (MEUR 275). Tekenend voor de marktontwikkeling is, dat onder SDE 2025 er t.o.v. de voorgaande regeling 26% mínder beschikkingen voor veldopstellingen zijn afgegeven (39 t.o.v. 53), maar dat er substantieel méér budget voor die nieuwe beschikkingen is uitgetrokken, ruim 12% meer (MEUR 309 t.o.v. de MEUR 275 onder SDE 2024). Tegelijkertijd nam, zoals we eerder zagen, de gemiddelde capaciteit per beschikking ook toe, met bijna 11% t.o.v. de status onder SDE 2024. Dit is tekenend voor de verdere schaalvergroting in dit marktsegment.
Als we kijken naar de gemiddelde subsidie per veldopstelling beschikking, zien we de volgende trend terug: MEUR 7,7 per beschikking onder SDE 2020-II, MEUR 6,1 onder SDE 2021, MEUR 5,3 onder SDE 2022, MEUR 5,1 onder SDE 2023, MEUR 5,2 onder SDE 2024, en, tot slot, weer een flinke toename in de gemiddelde subsidie claim, naar MEUR 7,9 per beschikking onder SDE 2025.
De grootste categorie (veldopstelling beschikkingen met een subsidieclaim vanaf 5 miljoen Euro) heeft een zeer hoge impact onder de huidige SDE regeling, 90% van de totale budget toewijzing gaat naar die grootste categorie. Onder SDE 2024 en SDE 2023 claimde de grootste subsidie klasse nog maar 57%, en onder SDE 2022 zelfs nog maar 44% van het totale volume. De schaalvergroting in deze grootste klasse is dus ook gecontinueerd.
Regionale verdeling grootste projecten
Van de 39 beschikkingen voor grondgebonden zonneparken volgens de toewijzing van RVO, valt de grootste hoeveelheid wederom toe aan provincie Gelderland, 10 stuks. Noord-Brabant heeft er 7, (weer verrassend) Zuid-Holland 5, Zeeland 4, Groningen en Overijssel 3, Fryslân, Limburg en Noord-Holland 2, en Utrecht met 1 klein exemplaar. Flevoland, en ditmaal ook Drenthe, hebben onder SDE 2025 geen beschikking (Flevoland zelfs al niet vanaf SDE 2023).
Nemen we ook nog de 4 floating solar beschikkingen bij de toekenningen voor alle veldinstallaties (groot tot klein, totaal volume 43 projecten, totaal beschikte subsidie 336,5 miljoen Euro), komen we op een regionale verdeling van 11 projecten voor Gelderland, 7 voor Noord-Brabant, en 5 voor Zuid-Holland. Daarna zijn de aantallen beschikkingen 4 (Overijssel en Zeeland) of lager. Met Flevoland als rode lantaarndrager, wederom zonder nieuwe beschikkingen voor zowel veld- als voor drijvende projecten.
Bij de toegekende maximale subsidie is bij de beschikkingen per provincie het beeld grotendeels vergelijkbaar. Bij alleen de veldopstellingen is het niet meer Groningen, maar Gelderland, met de hoogste subsidie beschikking, voor MEUR 69,5 voor nieuwe (exclusief veld) projecten (22,5% van totaal beschikt budget voor deze categorie). Met een extra drijvend project is dat volume toegenomen naar MEUR 69,8. In beide gevallen is echter Groningen dominant wat de gemiddelde subsidie per beschikking betreft, MEUR 10,6 per stuk (!). Gelderland komt bij deze relatieve parameter veel lager uit, MEUR 6,95 (en inclusief het drijvende project > MEUR 6,34), dus gemiddeld genomen heel wat kleinere projecten. Noord-Brabant komt op totaal ruim MEUR 58,5 beschikt vermogen, met een gemiddelde subsidie bijna MEUR 8,4 per beschikking. Met slechts enkele beschikkingen (veld en drijvend) hebben Fryslân, Zeeland, Zuid-Holland en Limburg ook relatief hoge gemiddelde subsidieclaims per beschikking: MEUR 9,6, 9,5, 8,9, resp. 8,8.
Aandelen grootste beschikkingen veldsystemen op totalen beschikte capaciteit
Voor deze paragraaf kan geen update worden gemaakt tm. SDE 2025, omdat daarvoor de actueel overgebleven capaciteit van de individuele beschikte veldopstellingen nodig is, die vanaf die regeling helaas niet meer wordt verstrekt door RVO, noch de tussentijds eventueel aangepaste vermogens van eerder beschikte projecten. Voor details tot en met SDE 2024, zie de update van 10 september 2025, inclusief de daar gepubliceerde tabel.
(4) Beschikkingen SDE 2025 bij de floating solar projecten ("watersystemen")
Omdat er slechts voor vier projecten beschikkingen zijn afgegeven voor drijvende zonneparken, heb ik afgezien van het maken van een grafiek met de "verdeling" daarvan. Voor de situatie en grafische weergave van de beduidend meer projecten tellende voorgaande regelingen, zie onder SDE 2024 en SDE 2023.
De vier beschikkingen voor drijvende projecten onder SDE 2025 zijn achtereenvolgens, aflopend naar grootte van de subsidie omvang, floating solar project Hoogersmilde in gemeente Westervelde (Dr.), MEUR 14,9, het door Hydronex uit te voeren project op de zandwinplas te Vriezenveen (gem. Twenterand, Ov.), MEUR 8,6, het project in het oostelijke exemplaar van de Nedereindse Plas van gemeente Utrecht (grens met IJsselstein, MEUR 4,2), en een kleinere beschikking voor een drijvend projectje in een bassin van een bloementeler in het Gelderse Tuil (West Betuwe, Gld), wat een eerder afgegeven en weer ingetrokken SDE 2022 beschikking voor een drijvend projectje daar vervangt (max. 285 duizend Euro subsidie).
Het geheel telt op tot een maximale subsidie van 28 miljoen Euro over 15 jaar voor deze categorie, per beschikking komt dit gemiddeld op zo'n 7 miljoen Euro. Dat is het dubbele van het niveau onder SDE 2024, toen er 11 drijvende projecten waren beschikt (3,45 miljoen Euro per beschikking gemiddeld), en dat was al bijna het dubbele t.o.v. de 11 beschikkingen onder SDE 2023 (destijds gemiddeld MEUR 1,78 per beschikking). Dus ook hier is de schaalvergroting bij de drijvende projecten duidelijk zichtbaar. Dit komt vermoedelijk echter ook omdat voor de kleinere bassin projecten bij tuinders er vrijwel geen aanvragen (meer) worden gedaan, en de installaties desondanks zonder subsidie worden gebouwd. Doordat die kleinere projecten (vrijwel) ontbreken bij de uiteindelijk toegekende projecten, blijft de gemiddelde subsidie per toegekend project natuurlijk relatief hoog.
(5) Maximale subsidie bedragen tm. SDE 2025
Ook voor deze deel-analyse kan geen opvolger worden berekend, omdat de maximale subsidie per kilowattuur niet is af te leiden uit de zeer beperkte publiek gemaakte gegevens onder SDE 2025. Zie de analyse van de SDE 2024 voor de laatst bekende stand van zaken tot en met die SDE "++" regeling.
(6) Resulterende project portfolio veldopstellingen sensu lato
Met de toevoeging van de SDE 2025 beschikkingen, is de portfolio aan, m.b.v. SDE subsidie te bouwen veldopstellingen sensu lato (incl. agri-PV plus 1 groter project wat zonder SDE subsidie zou moeten worden uitgevoerd) weer flink groter geworden. De teller voor deze belangrijke categorie staat inmiddels op 160 projecten, met een geaccumuleerd beschikt vermogen van ruim 3,3 GWp. Wat inmiddels beduidend minder is, dan de 4,3 GWp (198 projecten) die in de pending portfolio stond, toen, destijds, SDE 2024 werd toegevoegd. Een teken aan de wand, dat de veldopstelling portfolio langzaam dreigt op te drogen.
21 projecten in deze forse portfolio zijn inmiddels al gebouwd, of, op luchtfoto's, in een zeer late bouwfase, maar er is nog geen officieel bericht van netkoppeling gesignaleerd. Daarom staan ze voorlopig nog in het grote "pending" overzicht van Polder PV, totdat kristalhelder is, dat het betreffende project daadwerkelijk aan het net is gekoppeld. Een officieel "ja" vinkje van RVO kan echter zeer lang op zich laten wachten. Genoemde 21 exemplaren, waaronder ook het omvangrijke, volledig gerenoveerde Groene Energie Corridor project bij de Polderbaan in Zwanenburg (met nieuwe zonnepanelen), hebben gezamenlijk een potentiële omvang van zo'n 323 MWp, het gaat dus om een flink volume in deze gevallen. Af en toe verschijnen er berichten dat zo'n project daadwerkelijk netgekoppeld is opgeleverd / stroom levert. Dan wordt deze bij Polder overgeheveld naar de omvangrijke sheet met feitelijke realisaties, en verdwijnt het project dan ook direct uit de "pending" lijst. Een groot exemplaar, wat al langer hoog in de pending lijst stond, en toch sneller dan gedacht recent netgekoppeld werd opgeleverd, is het oude plan voor "Zonneveld de Melkbussen" in Heerle (NB), wat nu dus in de realisaties lijst van Polder PV is opgenomen.
Zon op water, andere project categorieën, en totalen
Voor de categorie drijvende PV projecten staan er 22 beschikkingen klaar met nog eens 242 MWp (exclusief 3 via Europese regelingen ondersteunde offshore projecten). Daarbovenop komen nog 2 "zonnewal" projecten langs snelwegen, met SDE beschikking, met nog eens 8,5 MWp. Totaal resteert er dus voor alleen de vrijeveld, plus de floating solar en "zonnewal" projecten op / boven land, een volume van ruim 3,5 GWp nog in te vullen aan capaciteit. Bij het bekendmaken van de resultaten van SDE 2024 was het totale volume in portfolio onder de diverse SDE regelingen nog 4,6 GWp, het is dus duidelijk aan het afnemen.
Ook voor andersoortige, nog relatief byzondere categorieën zoals vrijstaande carport projecten, zon op infra, e.d., zijn de afgelopen jaren de nodige SDE beschikkingen afgegeven, die het totale potentieel aan wat boven de markt hangt nog verder vergroten.
Naast de SDE beschikte populatie aan projecten, staat alleen al bij de klassieke veldopstellingen nog steeds een enorme hoeveelheid van, momenteel, 532 projecten in diverse stadia van ontwikkeling, met nog veel meer potentie. Daar komen nog eens een 150-tal plannen voor projecten van exotischer aard bij, waarover al berichten in de pers zijn verschenen. De drukte op de markt, en ook, de theoretische claims op de ook constant uitgebreide netcapaciteit, blijven dus in alle hevigheid aanhouden, al blijft daadwerkelijke implementatie van bijna alle plannen tegenwoordig een zware klus.
Naast deze omvangrijke veld / floating solar portfolio, en alles wat nog een gooi zal gaan doen naar eventuele SDE subsidie (SDE 2026 is op 27 oktober gestart), is ook noemenswaardig, de in relatief korte tijd flink gegroeide lijst met kas projecten met SDE beschikkingen. Deze is inmiddels in het "pending" gedeelte van Polder PV, ondanks vroegtijdige uitval van meerdere eerder afgegeven beschikkingen, geconsolideerd op een 50-tal projecten, met een gezamenlijk, beschikt vermogen van maar liefst 410 MWp. Weliswaar is dat duidelijk lager dan in de vorige status update na toevoeging van de beschikkingen onder SDE 2024, maar het is een bepaald niet uit te vlakken, typisch Nederlands marktsegment, waarvan nog niet duidelijk is, wat daarvan daadwerkelijk opgeleverd zal gaan worden. Ook vanwege de "status" van dergelijke projecten wat het generieke vergunningen kader betreft.
Het feit dat RVO de laatste jaren tergend lang doet over het vaststellen van de definitieve lijst met alle subsidie toezeggingen maakt, dat vroeg al toegekende beschikkingen in de tussentijd zelfs al verzilverd kunnen zijn. Dat was al zo onder SDE 2023, toen er bij de eerstverschijning van de regeling bij RVO al 17 beschikkingen bleken te zijn opgeleverd. Onder SDE 2024 was dat officieel nog maar 1 beschikking met een "ja-vinkje" bij de eerstverschijning van de projectenlijst bij RVO, al had Polder PV toen al 2 andere projecten op luchtfoto's ontdekt, waarvan de generator al gebouwd bleek te zijn.
Onder SDE 2025 is er duidelijk weer wat veranderd, want in de tussentijd zijn van een behoorlijk aantal projecten daadwerkelijk de generatoren al gebouwd, zoals zichtbaar op recente luchtfoto's. Wat zeer waarschijnlijk heeft te maken met de steeds krapper wordende termijnen voor oplevering van SDE-gesubsidieerde projecten, en het feit, dat er veel minder werk beschikbaar is als gevolg van het flink opdrogen van de totale (nieuwe) SDE portfolio bij de meest recente rondes.
Van de in totaal 131 PV beschikkingen onder SDE 2025 vond Polder PV al 11 projecten waarvan de complete generator al gebouwd leek te zijn, ruim 8% van het totale aantal beschikkingen. Die zijn goed voor een gemaximeerd budget van 7,5 miljoen Euro, wat 1,7% van de totale budget claim van alle PV beschikkingen is. Het grootste al gebouwde project van dat elftal is een nieuw door Intospace ontwikkeld distributiecentrum met BREEAM Excellent certificaat, met zo'n 7.900 zonnepanelen op het dak. Het nieuwe DC ligt aan de Haarlemmerringvaart in Zwanenburg (NH), en is verkocht aan het in London zetelende Valor Real Estate.
Van nog eens 6 beschikkingen vond Polder PV al kleinere delen van de geplande generatoren (kleinere veldjes op enorme daken van distributiecentra e.d.), en/of andere bouwactiviteiten op de betreffende daken. Deze worden vermoedelijk nog verder uitgebouwd, wat mogelijk deels ook weer met de acute netcapaciteit situatie op de betreffende lokaties te maken kan hebben. Dit deel betreft nog eens zo'n 9 miljoen Euro budget claim onder SDE 2025. Voor beide categorieën geldt, dat er nog géén officiële realisatie ("ja") vinkjes door RVO zijn toegekend, de netkoppeling van die projecten is dus nog niet bekend, of moet nog gaan geschieden. De enige "ja-vinkjes" die onder SDE 2025 waren toegekend bij de eerst-publicatie van die regeling, zijn voor 4 andersoortige projecten (2x allesvergisting, 1x ketel vloeibare biomassa, en 1x elektrische boiler).
Er zullen uiteraard nog veel meer realisaties gaan volgen uit de SDE 2025 regeling. Maar, ook dat is vast onderdeel geworden van de schokkende SDE historie, er zullen tevens de nodige, met name recent beschikte rooftop projecten, vroegtijdig gaan sneuvelen, ondanks de verder aangescherpte voorwaarden bij de aanvragen van SDE subsidie. Hoe groot dat volume gaat worden, is zeer onzeker, en hangt van de nodige factoren af.
Dit is deel 3 in de serie artikelen die naar aanleiding van het verschijnen van de SDE "++" 2025 ronde beschikkingen is gepubliceerd op Polder PV. Voor de overige artikelen zie:
Bronnen
Intern:
Grootste deel toekenningen SDE 2025 (zesde SDE "++") gepubliceerd, zonnestroom slechts 86 beschikkingen, met 773 MWp nog maar 43% van volume SDE 2024; openstelling SDE 2026 - deel 1 (11 juli 2026)
SDE 2025 (zesde SDE "++"). Deel 2. Kern parameters cumulaties alle SDE - SDE "++" beschikkingen (30 oktober 2026)
SDE 2025 (zesde SDE "++"). Deel 3. Enkele details uit de projecten lijst - segmentaties inclusief zonneparken, schaalvergroting gecontinueerd (1 november 2026; huidige artikel)
Voor SDE 2024 en eerdere SDE rondes, zie bronnenlijst onder de eerste publicatie van deze reeks.
30 oktober 2026: SDE 2025 (zesde SDE "++"). Deel 2. Kern parameters cumulaties alle SDE - SDE "++" beschikkingen. In dit overzicht presenteer ik, zoals gebruikelijk na publicatie van de (voorlopige) beschikking data van een SDE regeling, enkele kern parameters voor alle SDE - SDE "++" rondes. Het eerste deel met de algemene cijfers voor alle opties onder die regeling heb ik eerder gepubliceerd. In dit tweede artikel bekijken we de evolutie van enkele hoofd parameters, vanaf de eerste SDE 2008, tot en met de SDE 2025 regeling. Eerder deed ik dit al voor de status tot en met SDE 2024, de vijfde officiële SDE "++" regeling (zie analyse in het artikel van 24 juni 2025).
Lang wachten op finale data
Dat dit vervolg zo lang op zich heeft laten wachten, heeft te maken met het feit dat de destijds in de Kamerbrief genoemde volumes nog niet de totalen bleken te bevatten. Pas na een zeer lange tijd verscheen er een update met de status bij RVO, gedateerd "september 2026", maar ook daarin werd nog steeds verwezen naar een nog niet compleet overzicht, en ontbraken bovendien de essentiële capaciteits-data voor de lagere markt segmenten. Tussentijds ging Polder PV wel al aan het werk met die data, om project gegevens op tafel te krijgen, nieuwe informatie te cross-checken met de enorme "pending" lijst die al jaren wordt bijgehouden, en om (voorlopige) syntheses te maken, voor zover mogelijk. Pas vlak voor de officiële opening van de volgende SDE 2026 regeling, werd op 27 oktober het finale overzicht voor SDE 2025 bij RVO gepubliceerd, met 360 toegekende beschikkingen, en een totale budget claim van 7.134 miljoen Euro. Wat betekent dat de SDE 2025 een flinke onderbeschikking kent van 10,8% t.o.v. het budget plafond voor deze regeling (8 miljard Euro). Ook werden toen pas de capaciteiten op geaggregeerd niveau voor de toegekende PV projecten definitief bekend, voor de drie door RVO onderscheiden categorieën. En pas toen konden er definitieve berekeningen worden gemaakt, waarin die capaciteiten, al jaren bij Polder PV, een essentiële rol spelen. Die worden onder anderen in de huidige update in enkele grafieken op een rijtje gezet. In de derde analyse in de reeks gaan we daar, voor de zonnestroom beschikkingen, nog dieper op in.
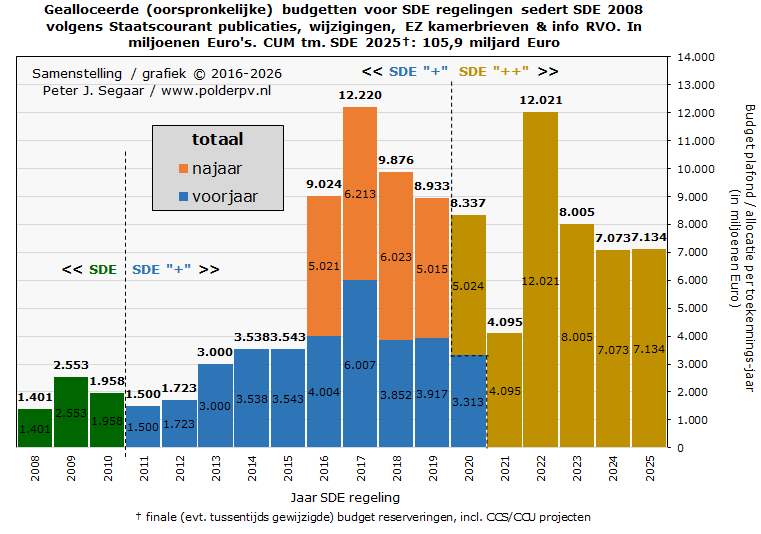
In bovenstaande grafiek het totaal aan daadwerkelijk toegewezen oorspronkelijke budgetten voor alle SDE regelingen, voor als "hernieuwbaar" bestempelde energie opwek opties, dan wel CO2 besparings-techniek, tot en met SDE 2025. In deze grafiek waren eerder al (kleine) wijzigingen opgenomen van gealloceerde budgetten voor oudere regelingen, die in de kamerbrief van 24 juni 2020 (webarchief stuk) in een historisch overzicht werden gegeven (figuur 1 in bijlage 1), en die ik in een vorige update voor SDE 2019-II reeds heb verwerkt (zie aldaar voor details van de wijzigingen). Deze zogenaamde "verplichtingen budgetten" zijn later soms weer wat aangepast door RVO, en in een apart overzicht gepubliceerd op hun website. Deze gewijzigde volumes vinden we allemaal in bovenstaande grafiek. De recentere eerdere opgaves vinden we terug in de grafiek tm. SDE 2024 (toen nog niet alle beschikkingen bekend), alhier.
Voor de laatstgenoemde regeling, SDE 2025, inmiddels al de zesde onder het vigerende SDE "++" regime, waarbij CO2 reductie als drijvende kracht wordt ingezet, was in de kamerbrief van 3 juli 2026 nog een zeer voorlopig gemaximeerde budget claim van 7.998 miljoen Euro benoemd, voor het toen nog gerapporteerde volume van 283 beschikkingen. Na diverse wijzigingen is nu in de definitieve door RVO opgevoerde lijst, met in totaal 360 beschikkingen (27% meer), echter een maximaal beschikt bedrag van slechts 7.134 miljoen Euro overgebleven. Flinke wijzigingen, dus, t.o.v. genoemde kamerbrief. Dit betekent, dat de SDE 2025 met bijna 11% blijkt te zijn "onder uitgeput" t.o.v. het beschikbare budget van 8 miljard Euro. Dat zijn sowieso forse gemiste kansen voor meer duurzaamheid in Nederland. Daar staat dan weer wel tegenover, dat voor zonnestroom projecten er, in de finale versie, 85% méér beschikkingen blijken te zijn afgegeven, dan in de Kamerbrief van juli jl. werden vermeld (131 i.p.v. 86), en dat er dus ook meer capaciteit blijkt te zijn toegekend dan eerder gedacht (947 MWp i.p.v. 773 MWp, bijna 23% meer).
Eerder afgegeven budgetten voor SDE - SDE "++"
Het toegekende budget is marginaal (minder dan 1%) hoger dan onder SDE 2024 (MEUR 7.073 beschikt). De SDE 2022 kreeg een historisch record volume beschikt, voor 12,02 miljard Euro voor 1 ronde (aangepast), voor de jaargangen dat er nog 2 rondes werden ingezet, is 2017 het record jaar, met in totaal zelfs 12,22 miljard Euro oorspronkelijk toegekende subsidie. Voor de eerste SDE "++", SDE 2020-II, was het volledige budget plafond toegekend (ruim 5 miljard Euro), de SDE 2021 moest het bij de toekenningen met een miljard Euro minder doen dan destijds beschikbaar was (ook 5 miljard Euro). Ook in diverse eerdere regelingen is het budget plafond bij de beschikkingen niet bereikt: SDE 2020-I (voorjaar, laatste officiële SDE "+" regeling), SDE 2019-I, SDE 2018-I, en SDE 2016-I. Het budget plafond voor de oudere regelingen was van 2017-I tm. 2019-I 6 miljard Euro per regeling, vanaf SDE 2019-II 5 miljard Euro (Kamerbrief 24 juni 2020). De laatste 2 SDE "++" regelingen moesten het uiteindelijk ook met 1 miljard Euro minder doen, dan de 8 miljard die voor die rondes waren gereserveerd.
De eerste drie groene kolommen betreffen de gealloceerde (oorspronkelijke) budgetten voor de eerste drie SDE regelingen (2008-2010). De daar op volgende SDE "+" regelingen hebben van 2011 tm. 2015 slechts 1 ronde per jaar gehad. Van 2016 tm. 2020 zijn er telkens 2 jaarrondes geweest, een voorjaarsronde en een najaarsronde. Deze zijn gestapeld weergegeven, zodat de impact voor het hele "jaar" duidelijk wordt.
Vanaf SDE 2020-II is een compleet nieuw type regeling van kracht, waarbij niet meer energieproductie (uit hernieuwbare bronnen), maar de meest efficiënte CO2 reductie het selectie criterium is geworden (laagste geboden kostprijs per ton CO2 reductie). Met stippellijnen heb ik rechts aangegeven dat er binnen kalenderjaar 2020 van deze compleet nieuw type regeling gebruik is gemaakt (overstap van SDE "+" naar SDE "++"). De vorige "systeemwijziging" betrof de overstap van de oude SDE regeling naar de SDE "+", van 2010 naar 2011, links ook met een vertikale stippellijn aangegeven. SDE heeft het relatief kort, 3 jaren volgehouden, de SDE "+" 9 en een half jaar (met veel resultaat).
SDE "++" is nu al aan haar 6e ronde, de 7e (SDE 2026) is inmiddels gestart, en in Den Haag wordt al nagedacht over opvolger, SDE 2027, waarbij voor het eerst zogenaamde "contracts for difference" voor zullen gaan gelden. Of zonne- en windstroom daar bij zullen gaan horen, is nog voer voor speculatie. Veel zal in ieder geval afhangen van progressie bij de uitbouw, snelle oplossingen voor de overal gevoelde krapte bij de elektra netcapaciteit, het vinden van kundig personeel, en het optreden van eventuele nieuwe crises die zand in de molen zouden kunnen doen werpen. Als daarin ernstige vertragingen optreden voor de fysieke realisaties van projecten, en grote volumes beschikte projecten alsnog zouden wegvallen, moet dat wel met een decente ondersteunings-regeling worden opgevangen tegen die tijd. Gezien de enorme geldzorgen bij een labiele nieuwe minderheids-coalitie, kunnen we alleen maar speculeren over potentiële inzet van middelen voor zon- en wind, in de komende jaren.
Voor een inhoudelijke bespreking van deze grafiek, zie onder het exemplaar na afronding van de SDE 2021. In de huidige grafiek is rechts inmiddels het definitief gealloceerde budget voor SDE 2024 en SDE 2025 toegevoegd.
Met de toegevoegde resultaten voor SDE 2025, komt het totaal aan de allocaties onder SDE "++" inmiddels op 43,4 miljard Euro. De lang lopende SDE "+" regeling kreeg oorspronkelijk een totaal aan 56,7 miljard Euro toebedeeld. De voorganger SDE regeling (3 jaargangen) had maar 5,9 miljard Euro tot haar beschikking. In totaal tellen alle oorspronkelijk toegewezen budgetten voor alle SDE regimes tm. SDE 2025 op tot een fenomenaal bedrag van 105,9 miljard Euro. Uiteraard moet daarbij ook worden verteld, dat er gigantische volumes aan ooit toegekende projecten al lang weer zijn afgevoerd, om een spectrum aan redenen. In de april 2025 update van RVO was de accumulatie aan verloren gegane, eerder beschikte capaciteit voor uitsluitend zonnestroom projecten tm. SDE 2023 bijvoorbeeld al toegenomen tot 13,0 Gigawattpiek (analyse). Een groot deel van het daarvoor gereserveerde geld is nooit uitgegeven, vanwege non-realisatie.
Aandeel zonnestroom op totale budget toewijzingen
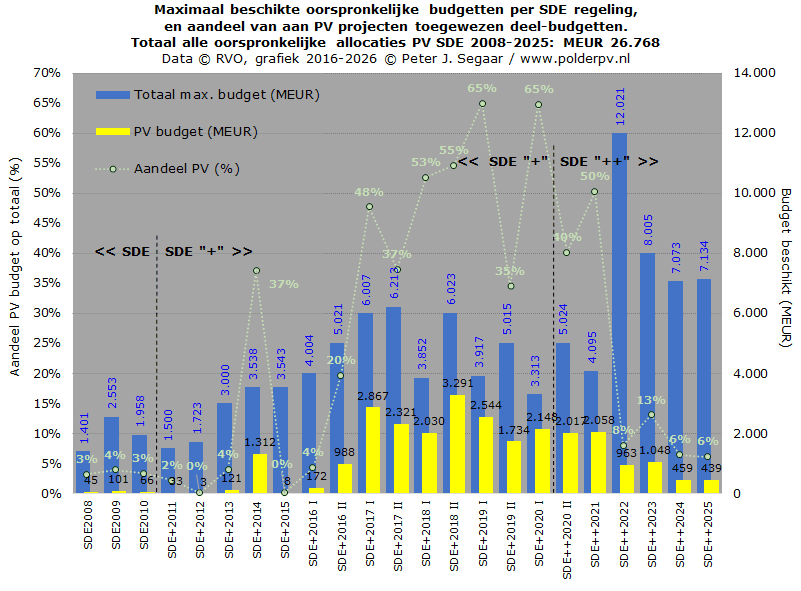
In deze tweede grafiek worden, uitgesplitst per jaar ronde, hier achter elkaar weergegeven, de totale toegewezen totaal budgetten voor alle SDE modaliteiten (inclusief zonnestroom) van links naar rechts weergegeven in blauwe kolommen, van SDE 2008 tm. SDE 2010 links, in het grote middenstuk, van SDE "+" 2011 tm. SDE "+" 2020-I, en voor de eerste 6 SDE "++" rondes, SDE 2020-II tm. SDE 2025, helemaal rechts.
In gele kolommen zijn de tm. SDE 2025 toegewezen budgetten voor uitsluitend zonnestroom projecten weergegeven (voor beide kolommen rechter Y-as raadplegen). Aangezien voor de zonnestroom allocaties geen eerdere correcties zijn gepubliceerd (i.t.t. voor de totaal budgetten), heb ik de volumes gepubliceerd in de desbetreffende kamerbrieven voor de aparte regelingen gebruikt in deze grafiek, tenzij de vlak daarna door RVO gepubliceerde detail cijfers daarvan afwijken. In die gevallen heb ik die meest recente volumes overgenomen. Het volume voor 2025, 439 miljoen Euro, is definitief, volgens opgave in de separaat door RVO gepubliceerde officiële eindstand voor die regeling.
In een lichtgroene stippellijn volgt het daar uit vastgestelde aandeel van die PV project allocaties t.o.v. de totale toekenningen in de betreffende jaar rondes. Dit, in procent, met als referentie de linker Y-as.
Voor nadere toelichting van de historie in deze grafiek, zie de bespreking tm. SDE 2021.
Na de relatief "bescheiden" toewijzing voor alleen zonnestroom onder SDE 2022 (963 miljoen Euro, is er onder de SDE 2023 regeling tijdelijk weer een hoger volume beschikt, 1.048 miljoen Euro. Het aandeel toegewezen aan PV, tijdelijk terug gevallen van 50% onder SDE 2021, naar nog maar 8% onder SDE 2022, had ondanks alle toen al aanwezige problemen op de PV markt in Nederland, onder SDE 2023 een tijdelijke, kleine boost gekregen, met een relatief aandeel van 13% op het totaal volume, in een sterk competitieve subsidie aanvraag context. Zowel voor SDE 2024 als voor SDE 2025 is dat echter weer terug gevallen naar een niveau van zo'n 6% van de totale budget allocaties, vanwege de blijvend moeilijke markt omstandigheden voor toepassing van (grootschalige) PV, en de steeds sterker wordende concurrentie met alle andere opties die binnen deze regelingen volop kansen kregen.
Als we alle oorspronkelijk beschikte volumes voor zonnestroom tussen SDE 2008 en SDE 2025 optellen, komen we op een accumulatie van 26.768 miljoen Euro, wat 25,3% is van de totale allocaties voor alle projecten onder die regimes (105,9 miljard Euro). Tm. SDE 2024 was dat aandeel op het oorspronkelijke totaal volume nog 27,2%, tm. SDE 2023 28,4%, tm. SDE 2022 29,9%, tm. SDE 2021 33,5%, en tot en met de daar aan voorafgaande SDE 2020-II was het 32,5%.
Tm. SDE 2025 zitten we dus nog steeds op een hoog aandeel voor PV, van een kwart, ondanks beduidend lagere allocaties onder de laatste 3 SDE"++" regimes. Inmiddels is van die oorspronkelijk allocaties natuurlijk wel weer zeer veel volume afgevallen, met name in het PV dossier. Binnenkort zal hier ongetwijfeld weer een detail analyse van de dan actuele RVO data op gaan volgen (status 1 april 2026, zie hier, voor 1 juli 2026, helaas zonder capaciteits-data, zie hier).
Totaal aantal aanvragen SDE beschikkingen voor PV projecten, en overgebleven hoeveelheden
Voor het totaal aantal aanvragen die ooit zijn gedaan voor zonnestroom projecten, heb ik in het artikel van 16 december 2025 al een tweetal grafieken opgenomen, met de data tm. SDE 2025, zie aldaar.
Nieuwe grafiek: van aanvraag, naar oorspronkelijk, naar actueel (overgebleven) beschikt
In deze paragraaf publiceer ik een eerste update van 1 van meerdere nieuwe grafieken die ik heb gemaakt n.a.v. de kolossale verliezen van beschikte SDE projecten voor zonnestroom. Waar ik al jaren uitgebreid over publiceer in mijn SDE analyses van de RVO kwartaal cijfers. Data tm. SDE 2025, en update overgebleven beschikkingen voor zonnestroom met status juli 2026.
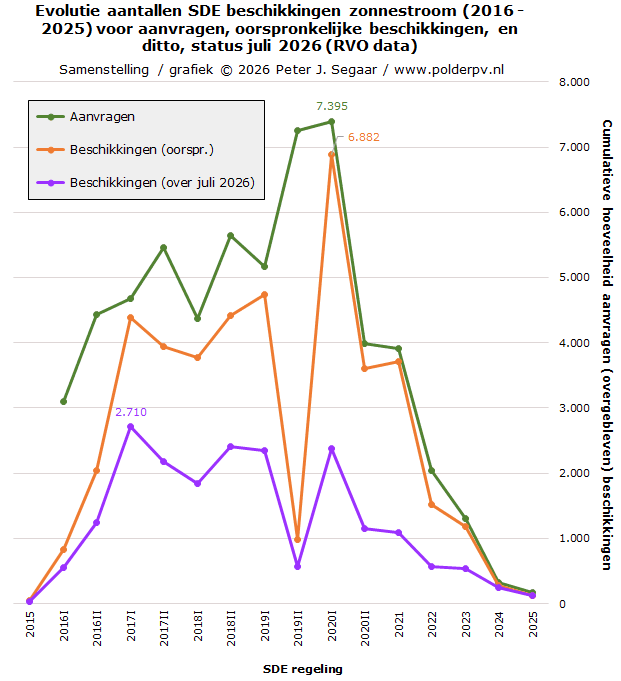
In bovenstaande grafiek vindt u, per SDE regeling tussen SDE 2015 en SDE 2025, 3 curves. In groen het totaal aantal oorspronkelijk bij RVO gearriveerde aanvragen voor zonnestroom projecten, wat haar cumulatie vond onder SDE 2020-I, met 7.395 aanvragen.
In oranje de door RVO uiteindelijk toegekende aantallen aanvragen per SDE ronde (= oorspronkelijke beschikkingen). Daar ging het "goed mis" onder de najaars-regeling van SDE 2019, toen duizenden, met name kleinere rooftop projecten, door de enorme overtekening (met 4 miljard Euro) al direct door RVO werden geprullebakkeerd (en er slechts weinig, per stuk gemiddeld zeer grote project beschikkingen overbleven, waar onder de nodige zonnepark projecten). In de daar op volgende ronde bleef de maximale oorspronkelijk afgegeven hoeveelheid over, 6.882 stuks onder SDE 2020-I (de laatste SDE "+" regeling).
De paarse curve geeft de status van de overgebleven zonnestroom beschikkingen weer in de update van 1 juli 2026, bij RVO (zie ook analyse van 28 juli 2026). Na reeds forse verliezen bij de aantallen aanvragen (verschil tussen groene en oranje curves), zijn er in de loop van de tijd soms massale hoeveelheden beschikkingen alsnog door RVO afgevoerd, omdat deze toegekende aanvragen niet verzilverd konden worden vanwege een reeks aan mogelijke oorzaken. Waarvan met name in de laatste jaren de alomtegenwoordige netcongestie als een van de belangrijkste aangewezen kan worden. Het verschil tussen de oranje en paarse curves geeft die enorme verliezen goed weer.
Kijken we naar de procentuele verliezen, is deze tussen aanvragen en oorspronkelijke beschikkingen in deze reeks het kleinst geweest onder SDE 2021 (5%) en SDE 2017-I (6%), bij de eerstgenoemde regeling kunnen deze verliezen echter beslist nog gaan oplopen. De max. lag hier bij SDE 2019-II die in 1 keer 86% bij de aantallen zag verdampen (bij de capaciteit was dat minder, 58% verdwenen).
Tussen oorspronkelijk en actueel overgebleven beschikt waren, afgezien van de recentere SDE 2023-24, de verliezen het laagst voor SDE 2016-I (bijna 34% bij de aantallen), het hoogst voor de regelingen SDE 2020-I, SDE 2020-II, en SDE 2021, die 65%, 68%, resp. bijna 71% van de volumes al zijn kwijtgeraakt.
Als we de verschillen tussen de oorspronkelijke aanvragen en de overgebleven beschikkingen bekijken (verschil groene en paarse curves), is het laagste relatieve verschil weer te zien bij SDE 2017-I (42%). Onder SDE 2019-II zien we het grootste relatieve verlies, maar liefst 92% (!). Bij de capaciteit was het daar gelukkig een stuk minder, 67% (april 2026 update, later helaas niet meer beschikbaar). De grootste (relatieve) verliezer bij deze serie SDE regelingen was voor de capaciteit SDE 2016-I, die 89% van het aangevraagde vermogen is kwijtgeraakt tm. de update van 1 april jl.
Gemiddelde omvang per aanvraag en per beschikking zonnestroom projecten*
Voor SDE 2015 - SDE 2016-II zijn, voor de oorspronkelijke aantallen aanvragen, geen bijbehorende capaciteiten in MWp bekend, wel van de overgebleven toegekende projecten. Van de wel bekende aantallen beschikkingen, en de bijbehorende capaciteiten, is de volgende grafiek gereconstrueerd, met de berekende gemiddelde capaciteit per aanvraag (oranje kolommen), resp. oorspronkelijke beschikking (groene kolommen), per jaar ronde, tot en met SDE 2025.
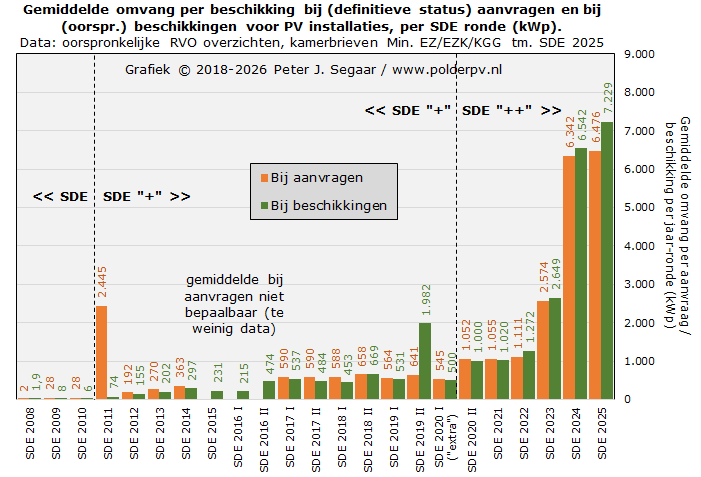
Links van de linker stippellijn wederom de 3 oude SDE regelingen, met zéér bescheiden gemiddelde project beschikkingen van maximaal 28 kWp bij de aanvragen (oranje), en slechts 2 kWp (SDE 2008), tot 8 kWp (SDE 2009) bij de oorspronkelijk toegekende beschikkingen (groen). Voor een uitgebreidere analyse van het verloop van het systeemgemiddelde vermogen bij aanvragen en beschikkingen onder SDE "+", zie de analyse van 16 juli 2022.
Onder SDE 2020-II was het niveau gemiddeld 1.052 kWp bij de aanvragen, maar 4,9% minder, 1.000 kWp, bij de beschikkingen. Bij SDE 2021 waren de verhoudingen 1.055 kWp gemiddeld bij de aanvragen, en 1.020 kWp bij de toekenningen, 3,3% minder. Hier is duidelijk weer een trendbreuk opgetreden onder SDE 2022. Bij de aanvragen werd het niveau verder opgekrikt naar gemiddeld 1.111 kWp per aanvraag. Maar bij de toekenningen door RVO, is het gemiddelde per beschikking flink verder verhoogd, naar 1.272 kWp. Daarbij werden, gemiddeld genomen, kennelijk vooral de grotere project aanvragen gehonoreerd, en de kleinere deels niet geaccepteerd cq. geprullebakkeerd.
SDE 2023 gaf een nieuwe boost aan dit verschijnsel. Bij de aanvragen schoot de gemiddelde (gevraagde) omvang omhoog naar maar liefst 2.574 kWp per aanvraag. Wat dik twee maal zo hoog lag dan het niveau in de voorgaande regeling. Sterker nog, bij de overgebleven beschikkingen zijn er kennelijk weer de nodige "kleinere" projectaanvragen ingetrokken, want het gemiddelde per beschikking werd nóg hoger, en wel 2.649 kWp. Dat is een factor 2,1 maal het niveau van de gemiddelde beschikking onder SDE 2022.
Deze trend heeft wederom in zeer sterke mate doorgezet onder SDE 2024, al bleef het niveau bij de aanvragen en de beschikkingen ditmaal ongeveer op gelijke - eenzame - hoogte. 6.342 kWp gemiddeld bij de aanvragen, en een hoog gemiddelde van 6.377 kWp per project bij de toekenningen. Dat laatste is alweer een factor 2,4 groter dan de al flink toegenomen gemiddelde beschikte project omvang in de voorlaatste SDE regeling !
En nog was het niet genoeg. SDE 2025 kwam bij de aanvragen alweer op een iets hoger gemiddelde uit, op 6.476 kWp (2% hoger dan bij de aanvragen onder SDE 2024). Bij de overgebleven beschikkingen is kennelijk het nodige aan kleinere project aanvragen door RVO overboord gekieperd, en bleven alleen de "zeer grote" aanvragen over. Het gemiddelde bij de overgebleven beschikkingen schoot verder door naar 7.229 kWp. 13% hoger dan het niveau bij de beschikkingen onder SDE 2024. En 12% hoger dan bij de aanvragen in dezelfde ronde.
De al jaren durende schaalvergroting in de projecten sector heeft zich bij SDE 2024 en SDE 2025 dus in ultimo gemanifesteerd. Na de byzondere (zwaar overtekende) SDE 2019-II, gevolgd door het al hoge beschikte niveau onder SDE 2023, is nog nooit eerder in de SDE historie, de gemiddelde omvang per (oorspronkelijke) beschikking zo hoog geweest, als bij deze laatste 2 SDE regelingen.
Kengetallen oorspronkelijk beschikte PV projecten tm. SDE 2025
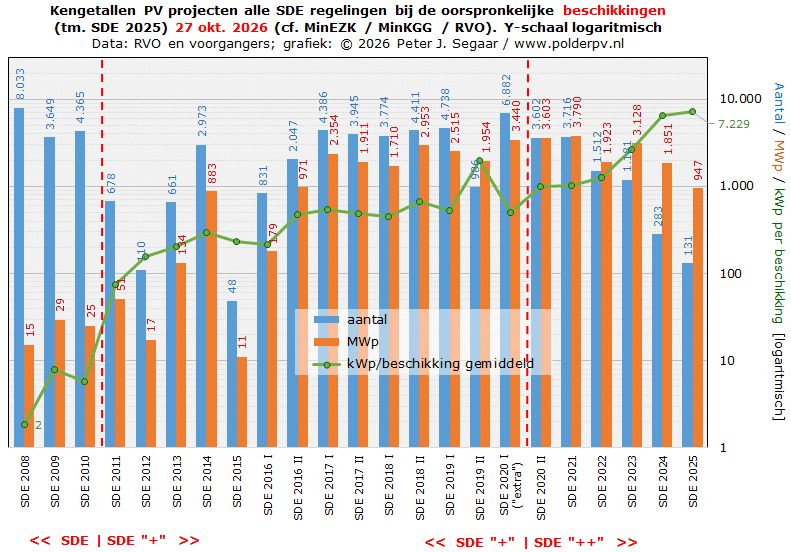
In deze laatste grafiek van dit tweede deel over de zonnestroom beschikkingen uit de SDE 2025 subsidie ronde, de evolutie van drie kengetallen, van SDE 2008 tm. SDE "++" 2025. Let op, dat de Y-as logaritmisch is weergegeven voor alle drie de kengetallen. De blauwe kolommen geven de oorspronkelijk aantallen zonnestroom project beschikkingen weer*. De oudste 3 SDE rondes (links van de rode streepjeslijn) hadden grote aantallen (oorspronkelijk) toegekende beschikkingen, grotendeels voor particuliere daken en/of voor kleine bedrijven, scholen, e.d. Een substantieel deel daarvan is trouwens in de loop der jaren alweer afgevallen om diverse redenen, het grootste deel vanwege het verstrijken van de subsidie termijn van 15 jaar (gevolgd door uitschrijving bij RVO). Voor het laatste overzicht zie hier: van de eerste SDE 2008 ronde waren in juli 2026 nog maar 1.465 beschikkingen overgebleven, van de oorspronkelijke, ruim achtduizend toegekende exemplaren.
SDE 2011-2013, de eerste drie SDE "+" regelingen, hadden beperkte aantallen beschikkingen voor PV, tussen de 110 (SDE 2012) en 678 (SDE 2011) exemplaren. SDE 2014 was uitzonderlijk omdat de invulling van de laatste fase zeer lang op zich liet wachten, en er vele grotere project aanvragen beschikt konden worden voor zonnestroom, uiteindelijk zelfs 2.973 exemplaren. De terugval in SDE 2015 was opmerkelijk, met slechts 48 toekenningen. De oorzaak: heftige competitie met zowel windenergie, als de toen nog enorme deel-budgetten opslokkende steenkolencentrales met biomassa bijstook. Vanaf SDE 2016 is de lijn weer progressief, van 831 naar een voorlopig record van 4.386 stuks onder SDE 2017-I. Dan een lichte terugval, om in de voorjaarsronde van SDE 2019 opnieuw een record te vestigen (dat van SDE 2018-II verbrekend), met 4.738 oorspronkelijk toegekende aanvragen.
Uitzonderlijk is de daar op volgende zeer forse terugval naar nog maar 986 originele beschikkingen onder de najaarsronde van SDE 2019, ver onder het niveau van SDE 2016 II tm. SDE 2019-I. Dit is een gevolg van de combinatie "extreme overtekening" met 4 miljard Euro, én weer hevige competitie van andere modaliteiten, die hun project aanvragen goedkoper konden inzetten per fase. Wat resulteerde in wederom een ongekende, massieve uitval, van (kleinere) zonnestroom project aanvragen, met name talloze rooftop projecten, en een zeer beperkt overgebleven contingent aan grotere PV project beschikkingen. De laatste SDE "+" ronde, SDE 2020-I liet daarna een toch wel verrassend nieuw record zien, van maar liefst 6.882 beschikkingen, wat het voorgaande record onder SDE 2019-I met maar liefst 45% overvleugelde, al was het wel met een kleinere gemiddelde omvang per beschikking (zie verder). Daar is later wel weer extreem veel van afgevallen (status 1 juli 2026: ruim 65%!)
Ondanks de extra competitie met andere subsidies slurpende CO2 reducerende opties, bracht de eerste SDE "++" ronde, SDE 2020-II, het er beslist goed vanaf, met uiteindelijk 3.062 toegekende beschikkingen voor zonnestroom projecten. Daarmee destijds op de 7e plaats komend gerekend vanaf de eerste SDE "+" regeling (SDE 2011). SDE 2021 deed het zelfs wat beter, met alweer 3.716 beschikkingen. Door allerlei oorzaken is er in SDE 2022 een flinke terugval geweest, en kwamen er slechts 1.512 PV toekenningen uit de RVO koker. Hetzelfde geschiedde bij de aantallen onder SDE 2023, waarvoor nog maar 1.181 beschikkingen werden afgegeven. Deze neerwaartse trend werd gecontinueerd onder SDE 2024, door een combinatie van felle concurrentie met alle overige technische platforms, maar, vooral, door de omvangrijke netcongestie problemen, waardoor met name het domein elektriciteit slechts beperkt kon "scoren". Onder deze SDE "++" ronde werden uiteindelijk slechts 283 PV projecten door RVO toegekend.
De neerwaartse trend werd onder SDE 2025, met een extreme budget overtekening bij de aanvragen, en felle concurrentie met alle andere opties, gecontinueerd. Er werden voor PV projecten uiteindelijk slechts 131 beschikkingen uitgegeven door RVO. Die, net als in de voorgaande regeling, gemiddeld per stuk echter wel weer een record capaciteit omvang hebben gekregen (zie verder).
Capaciteit
In oranje kolommen worden de met de aantallen toewijzingen gepaard gaande beschikte capaciteiten in MWp weergegeven. Nog relatief laag in de eerste SDE (29 MWp SDE 2009) en SDE "+" regelingen (17 tot 134 MWp in SDE 2012 en SDE 2013). Al substantieel in de byzondere SDE 2014 (883 MWp). Tijdelijk terugvallend in de zeer mager resultaat hebbende SDE 2015 (11 MWp). En daarna weer sterk aanzwellend, via 179 MWp onder SDE 2016 I, tot een voorlopig nieuw record onder SDE 2017 I (2.354 MWp), iets terugvallend naar 1.710 MWp onder SDE 2018-I, en weer aantrekkend tot een nieuw record van 2.953 MWp oorspronkelijk beschikt onder SDE 2018-II. De daar op volgende regeling, SDE 2019-I vestigde geen record, maar claimde toen de tweede plaats m.b.t. zonnestroom. Er werd 2.515 MWp beschikt.
Deze neergaande lijn werd verder doorgezet onder de zwaar overtekende SDE 2019-II, waarbij nog maar 1.954 MWp werd toegekend, vanwege de bovengenoemde redenen (zware overtekening, én felle competitie met andersoortige projecten). Hiermee kwam SDE 2019-II uit op een niveau tussen dat van de twee SDE 2017 regelingen. Bij de uiteindelijke realisaties blijkt er ook hier een forse uitval bij de aantallen beschikkingen te zijn geweest volgens de laatste RVO update (43%), maar bij de capaciteit is die uitval relatief meegevallen (laatst bekend voor april 2026, 20,5%, met toen nog maar 14 MWp nader in te vullen).
De laatste SDE "+" ronde, SDE 2020-I had, naast het record aantal beschikkingen, aanvankelijk óók het record bij de (oorspronkelijk) beschikte capaciteit te pakken, 3.440 MWp. Dat is 16 en een half procent hoger dan het vorige record onder de najaars-ronde van SDE 2018. Maar dat was van relatief korte duur. De oorspronkelijk beschikte capaciteit onder de eerste SDE "++" regeling, SDE 2020-II overvleugelde dat alweer met 4,7%, en kwam uit op een nog hoger niveau van 3.603 MWp. En alsof dat nog niet genoeg is, verbrak SDE 2021 ook dát record alweer, en kwam het beschikte niveau voor die regeling uit op maar liefst 3.790 MWp.
Ook hier tekent zich weer een zeer duidelijke trendbreuk af, bij de afgesloten beschikkingen publicaties voor SDE 2022. Er werd voor slechts 1.923 MWp aan PV vermogen toegekend, de helft van dat onder SDE 2021, en grofweg het niveau van SDE 2017-II bereikend.
SDE 2023 krabbelde weer overeind, en wist met 3.128 MWp oorspronkelijk toegekend vermogen de vierde plaats in de SDE rating te bemachtigen. Met daarbij de blijvende waarschuwing: vanaf het moment van publicatie, zullen weer (grote) volumes aan toekenningen weg kunnen gaan vallen, gezien de heftige markt-omstandigheden (met name net-capaciteit problematiek).
SDE 2024 trok deze volumes duidelijk niet meer, vanwege een combinatie van wijdverbreide netcongestie problematiek, nog verder aangescherpte subsidie voorwaarden, én forse concurrentie van vele andere platforms om de beschikbare subsidie gelden. Ondanks alles, werd er, volgens de eerste RVO cijfers, toch nog een vermogen van 1.851 MWp toegekend, wat vooral komt door de enorme, gecontinueerde schaalvergroting bij de toegekende projecten.
Tot slot, ging ook bij de capaciteit onder SDE 2025 de (oorspronkelijke) toekenning verder onderuit vanwege vergelijkbare redenen, tot een zeer beperkt niveau van 947 MWp voor de 131 afgegeven beschikkingen. Hierbij zijn grotendeels alleen maar zeer grote project beschikkingen overgebleven, met de hoogste gemiddelde capaciteit per toekenning. Een trend die we al lang hebben zien aankomen.
* Het gaat hier feitelijk niet om "gemiddelde project omvang", maar om "gemiddelde omvang [in kWp] per SDE aanvraag of beschikking voor PV projecten". Het komt namelijk regelmatig voor, dat een en dezelfde adres locatie, en vaak zelfs hetzelfde gebouw cq. dak, 1 of meer beschikkingen (meestal uit verschillende jaar rondes) heeft gekregen. Polder PV houdt dit zeer zorgvuldig bij, en heeft dan ook in zijn omvangrijke (gerealiseerde) projecten sheet, talloze single-site locaties staan waar 1 of meer SDE beschikkingen voor zijn afgegeven, en vaak ook al zijn ingevuld. Het is goed om dit cruciale verschil op het netvlies te krijgen, omdat daardoor verwarring kan ontstaan over gepercipieerde opgeleverde aantallen "projecten", en de capaciteit volumes die daarmee gepaard gaan. Een blinde focus op "aantallen" in, bijvoorbeeld de veelvuldig geciteerde RVO (SDE) lijsten, leidt daarom onherroepelijk tot foute interpretaties van de werkelijkheid.
Gemiddelde capaciteit per beschikking
Over de evolutie van de gemiddelde capaciteit per beschikking, in de laatste grafiek weergegeven als een groene curve is in een vorige bespreking tm. SDE 2021 al het nodige gezegd.
Na een lichte terugval onder de laatste officiële SDE "+" regeling, SDE 2020-I, boog de trend alweer in positieve richting om in de eerste SDE "++" regeling, de najaars-ronde van die jaargang. Bij een beduidend lager aantal overgebleven beschikkingen (3.602 stuks) en een toen record toegekende capaciteit van 3.603 MWp, resulteerde dat weer in een zeer hoge (niet-record) gemiddeld toegekende capaciteit van 1.000 kWp per beschikking.
Bij de daar op volgende SDE "++" regeling, SDE 2021, is er niet wezenlijk veel veranderd bij de toekenningen voor PV. Er werden 3.716 beschikkingen afgegeven, met een (record) capaciteit van 3.790 MWp. Het gemiddelde per beschikking kwam daarmee op vrijwel hetzelfde niveau als bij de eerste SDE "++", 1.020 kWp per toekenning.
Vanaf SDE 2022 ging het gas op de schaalvergroting. Al was het bij de totale beschikte aantallen en capaciteiten bij die regeling wel op een beduidend lager niveau dan in de jaargangen daarvoor, resulteerde de combinatie van "relatief weinig" beschikkingen, en "relatief veel" beschikt vermogen in een fikse opwaartse bijstelling van het resulterende beschikte gemiddelde per toekenning. Dat steeg namelijk weer, tot 1.272 kWp per beschikking, bijna een kwart hoger dan in de voorgaande SDE 2022 regeling.
Bij de daar op volgende SDE 2023 en SDE 2024 regelingen werd die trend flink verder versterkt, en kwam het gemiddelde per beschikking op nieuwe record niveau's van, achtereenvolgens, 2.649 kWp, en zelfs 6.542 kWp. Wat onder SDE 2025 alweer werd verbroken.
Wederom nieuw record gemiddeld vermogen per beschikking
SDE 2025 vestigde een nieuw record bij de afgegeven beschikkingen voor zonnestroom projecten. Het waren er zeer weinig, 131 stuks, maar dat ging gepaard met een relatief hoog totaal volume, van 947 MWp beschikt vermogen. Het gevolg was, wederom, en daarmee SDE 2024 alweer naar de tweede plaats verwijzend, een record hoog gemiddeld vermogen per toekenning, 7.229 kWp. Ruim 13% meer dan het voorgaande record onder SDE 2024. Dit is de zoveelste illustratie van de blijvende schaalvergroting in de projecten markt. Die lijkt ten eerste te worden veroorzaakt door het functioneren van de SDE regelingen zelf, die "een vlucht vooruit" genereren op de projectontwikkelaars, om nog steeds rendabele projecten te ontwikkelen. Waardoor impliciet weinig kleine (rooftop) projecten worden aangevraagd, in combinatie met een fors aandeel voor grondgebonden zonneparken en enkele drijvende projecten, waardoor uiteindelijk vooral projecten met hoge gemiddelde vermogens zijn toegekend. Deze combinatie stuwt het totale gemiddelde van alle overgebleven beschikkingen zeer sterk omhoog.
Ook voor deze parameter "gemiddelde capaciteit per beschikking" geldt uiteraard weer: na verwijdering van door ontwikkelaars ingetrokken, of om wat voor reden dan ook niet tot realisaties komende project beschikkingen, is dat globale beeld voor de oudere SDE regelingen alweer gewijzigd, en zal dat nog steeds kunnen veranderen, afhankelijk van de verdere uitval binnen die regelingen. Dit geldt met name voor de recente "grote" regelingen, tussen SDE 2019 en SDE 2025, waarvoor nog (enkele tot alle) oorspronkelijke toekenningen open staan. Het resterende gemiddelde per beschikking zal daarbij sterk afhangen van de uitval van het "type" projecten. Met name uitval van veel kleinere projecten, die meestal worden uitgeschreven vanwege einde SDE subsidie periode, kan het overblijvende gemiddelde per beschikking nog verder omhoog stuwen.
Dit is deel 2 van de serie artikelen die naar aanleiding van het verschijnen van de SDE 2025 ronde beschikkingen is / zal worden gepubliceerd op Polder PV.
Bronnen SDE 2025:
Intern:
Grootste deel toekenningen SDE 2025 (zesde SDE "++") gepubliceerd, zonnestroom slechts 86 beschikkingen, met 773 MWp nog maar 43% van volume SDE 2024; openstelling SDE 2026 - deel 1 (11 juli 2026)
SDE 2025 (zesde SDE "++"). Deel 2. Kern parameters cumulaties alle SDE - SDE "++" beschikkingen (30 oktober 2026; huidige artikel)
SDE 2025 (zesde SDE "++"). Deel 3. Enkele details uit de projecten lijst - segmentaties inclusief zonneparken, schaalvergroting gecontinueerd (1 november 2026)
Voor SDE 2024 en eerdere SDE rondes, zie bronnenlijst onder de eerste publicatie van deze reeks.
Extern:
Feiten en cijfers SDE(+)(+) (pagina bij RVO, met links naar diverse overzichten betreffende de SDE regelingen)
SDE++: Aanvragen (leidraad met talloze aanwijzingen voor aanvragen voor SDE 2026, bevat ook link naar finaal overzicht voor SDE 2025)
16 oktober 2026: Maandcijfers VertiCer update 12 oktober 2026. Deel II - Garanties van Oorsprong, juli 2026 met nieuw maand record.
In het eerste deel van dit tweeluik rapporteerde ik over de meest recente data van VertiCer met betrekking tot de evolutie van de aantallen en capaciteit van de gecertificeerde PV installaties in hun register. In dit tweede deel ga ik weer in op de afgegeven hoeveelheden Garanties van Oorsprong (GvO's) tot en met augustus dit jaar. GvO's staan borg voor de duurzaamheid van de geproduceerde hoeveelheid zonnestroom van deze volledig geijkt bemeten grote populatie PV projecten in Nederland. GvO certificaten kunnen, separaat van de betreffende stroom productie volumes, worden verhandeld in Nederland, en met leveranciers in andere aangesloten landen in de Europese Unie.
De eerste resultaten voor augustus 2026 zijn inmiddels bekend. Normaliter worden voor de GvO's de data voor een bepaalde maand aan het eind van de volgende maand gepubliceerd, ze lopen meestal een maand achter op de data voor zonnestroom capaciteit. In de vorige update was al duidelijk, dat juni 2026 toen de nieuwe recordmaand was geworden, met inmiddels alweer een opwaarts bijgesteld volume van 1.729 GWh productie. Deze is nu echter alweer verdrongen door juli 2026, waarvoor inmiddels al 1.738 GWh in de boeken staat. In augustus was, zoals verwacht kon worden, de (eerst bekende) productie, veel lager.
Evolutie van gecertificeerde zonnestroom productie / uitgifte van GvO's tm. augustus 2026
Ook voor deze parameter, afgegeven hoeveelheid Garanties van Oorsprong (GvO's), geldt, dat er op 24 augustus 2024 een update van de historische cijfers is gegeven. Deze zijn weergegeven in de tweede VertiCer revisie naast het voorgaande maandrapport. In het huidige bijgestelde overzicht geef ik weer alleen de meest recente cijfers weer, vanaf mei 2021. Voor een fraaie, bijgewerkte grafiek die verder terug gaat in de tijd, zie de update in de bespreking van het augustus 2024 rapport, en het commentaar daarbij. Helaas zijn ook de 2 door mij al lang gesignaleerde (en aan VertiCer gerapporteerde) anomalieën in februari en augustus 2024, nog steeds niet officieel "gerepareerd" in de publiek beschikbare VertiCer data.
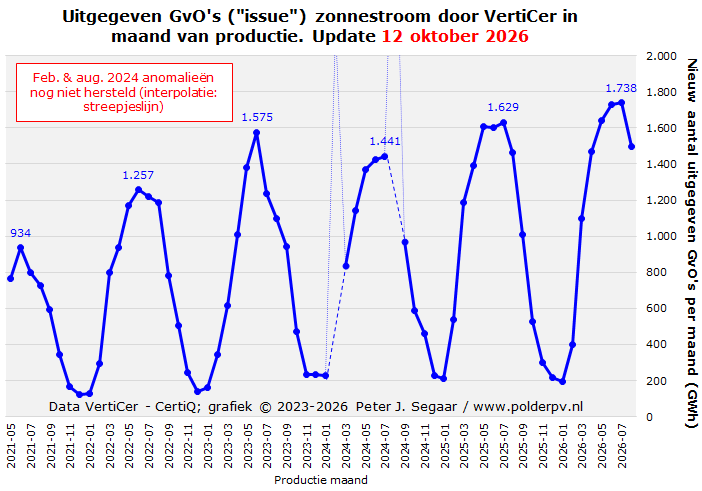
De extractie van een continue reeks van zonnestroom productie data uit de nieuwe spreadsheets van VertiCer is niet eenvoudig omdat de zonnestroom data tussen alle overige GvO cijfers in staan (diverse energie productie platforms), er ook nog eens verschillende "typen" zonne-energie certificaten zijn, de data sterk verspreid staan over meerdere locaties, er terug gerekend moet worden naar maand van productie, er continu wijzigingen / bijstellingen zijn, en alle over verschillende periodes uitgegeven garanties van oorsprong (GvO's) voor gecertificeerde zonnestroom uiteindelijk per maand opgeteld moeten worden. Bovenstaande grafiek is het uiteindelijke resultaat van het bij elkaar schrapen van alle gegevens in een ordentelijk overzicht, waarbij uitsluitend het criterium "issue" ("uitgegeven certificaten"), vanaf de update van maart 2026, na wijziging van het publicatie format bij VertiCer, als criterium is genomen. En uitsluitend voor fotovoltaïsche opwekking met "standaard" installaties is gekozen (deel segmentaties naar type, "building integrated", dan wel "ground-mounted", en, uiteraard, concentrated solar generatie, zijn hier genegeerd). Met de meest recent beschikbare reeks van mei 2021 tm. de eerste cijfers voor augustus 2026. In de maand rapportages lopen de productie resultaten normaliter altijd 1 maand achter op die van de opgestelde generator capaciteit. De maandelijkse productie is weergegeven in de blauwe curve (eenheid GWh = 1.000 MWh = 1 miljoen kWh).
Zoals te doen gebruikelijk worden, door continue toevoegingen in latere maand rapportages, diverse (recentere) cijfers meestal weer verder opgehoogd, inclusief de gesignaleerde "piek" waarden per kalenderjaar. Inmiddels lijkt een groot deel van de afgegeven GvO's voor 2021 weer te zijn terug gevonden, en heeft de productie curve in dat jaar weer een "normaal" uiterlijk gekregen. De piekwaarden voor 2021 en 2022 (934 resp. 1.257 GWh) in de huidige update liggen niet ver van de volumes in het hierboven genoemde historische overzicht (923 resp. 1.244 GWh), dus ga ik er van uit, dat de volledige productie voor die jaren nu in de grafiek wordt weergegeven (pending eventuele latere, marginale bijstellingen).
Alles > netlevering
In de basis data van VertiCer wordt bij de afgegeven ("issued") certificaten niet meer gesproken over gescheiden volumes voor netlevering en niet-netlevering (lees: eigenverbruik). Laatstgenoemde deel categorie was tm. de update van 2 januari 2026 in de overzichten van VertiCer al stelselmatig, voor alle recente maand rapportages, op nul gesteld. Vermoedelijk is dit het gevolg van de beslissing, aangekondigd in de Kamerbrief over de openstelling van SDE 2024, om eigen verbruik bij nieuwe PV projecten niet meer te belonen met Garanties van Oorsprong, om overwinsten te voorkomen (zie bespreking kamerbrief in artikel van 11 maart 2024). Normaliter blijft voor oudere regelingen deze (contractuele) afspraak overeind, maar er zijn sinds genoemde maand in het geheel geen GvO's voor eigenverbruik meer uitgegeven door VertiCer, zoals uit hun eigen administratie bleek. Deze splitsing is kennelijk vanwege die reden weer overboord gegooid door VertiCer, een niet meer bestaand "onderscheid" wordt, derhalve, niet meer als zodanig in hun basis tabellen gemaakt. En dienen we voor de uitgegeven GvO's dus uit te gaan van (volledige) "netlevering".
Voor de teruggetrokken GvO's heb ik deze niet meer van genoemde afgiftes afgetrokken, maar beschouw ik die vanaf de eerste update na de tabel format wijziging eerder dit jaar, als afzonderlijke categorie. Deze terugtrekkingen kunnen immers, bij nader inzien, ook voor producties in eerdere periodes gelden, en dienen dan ook als zodanig te worden beschouwd (zie verderop).
Drijvende krachten GvO uitgifte, wederom nieuwe record maand
Er zijn twee "drijvende krachten" achter het verloop van deze curve. Ten eerste natuurlijk de seizoens-variabiliteit, die zich uit in hoge producties in de zomermaanden ("toppen"), resp. lage output in de wintermaanden ("dalen"). Meestal is december de minst producerende maand. Eerder zagen we al dat, sterk afhankelijk van de gemiddelde instralings-condities in de betreffende maand, in de zomerperiodes hetzij mei (2020), juni (2019, 2021, 2022), of juli (2017, 2018) de best performer waren bij de productie. Voor de hier getoonde recentere periode zijn de waargenomen "zomer pieken" langere tijd in juni gevallen. Sinds enige tijd is, na de nodige cijfer wijzigingen, in 2024 juli de (momenteel) beste productie maand in dat jaar geworden. Sinds de vorige update blijkt nu niet meer mei, maar ook juli in 2025 de hoogste productie te tonen, waarbij duidelijk wordt dat het stuivertje wisselen van de piek maandproducties in de zomermaanden nog lang kan doorgaan. Hetzelfde is nu wederom geschied voor (de eerste resultaten van) 2026.
Inmiddels zijn er twee piekwaarden in de jaarreeks 2023 tm. 2026 opnieuw bijgesteld. Ten eerste is de piek voor juli 2025 iets verlaagd, van 1.635 naar 1.629 GWh. Tevens is er, zoals in de vorige update al als optie was geschetst, een nieuw historisch record gevestigd voor de maand juli 2026, die daarmee het nog jonge record voor juni dat jaar alweer vervangt. Juli 2026 heeft nu al 1.738 GWh fysiek gemeten productie ("issued GvO's"). Wat alweer 6,7% meer is dan de 1.629 GWh in juli 2025, en 0,5% meer dan de nu bekende productie in juni 2026 (1.729 GWh). Omdat het volume niet veel afwijkt van dat van juni, blijft het nog even afwachten of het record voor juli blijft staan bij komende data updates. Dat lijkt echter wel waarschijnlijk vanwege het volgende.
Instraling als belangrijke drijvende factor
Juli 2026 had volgens het KNMI een 5,5% hogere instraling, 66.424 J/cm², dan in juni (62.986 J/cm²), waarbij te verwachten totale productie nog extra wordt versterkt door eventueel tussentijds toegevoegd nieuw netgekoppeld vermogen, wat zal bijdragen aan meer-productie. In beide maanden lagen de instralings-cijfers sowieso flink boven de desbetreffende langjarige gemiddeldes (57.600 J/cm², resp. 57.580 J/cm²), in juli was het verschil zelfs 15,3%. Let wel, dat dit met 1 dag meer is geweest in juli, dan in juni. In mei was de instraling nog 62.032 J/cm², maar ook dat lag ver boven het langjarige gemiddelde voor die maand (56.220 J/cm²), ruim 10%. Het ligt in de verwachting dat er in deze drie instralings-rijke maanden nog de nodige nagekomen GvO's bijgeschreven zullen gaan worden voor die periode, en dat juli 2026 hierbij de beste kansen blijft maken, om het maandelijkse productie record te behouden (tot aan een van de zomermaanden in 2027).
2024 had een duidelijk lagere piek dan in de jaren 2023 en 2025, in juli, met 1.441 GWh aan afgegeven GvO's. De verwachting is, dat augustus, als het volume daarvoor tenminste gecorrigeerd gaat worden, geen nieuw record niveau voor dat jaar zal gaan opleveren, gezien de door Boonstra uit de KNMI data ge-extraheerde instralings-niveaus (links naar Twitter resp. Bluesky posts: aug. 2023 134,6 kWh/m², aug. 2024 149,2 kWh/m², resp. aug. 2025 147,9 kWh/m²). De instraling in augustus 2024 lag slechts marginaal hoger dan in augustus 2025, en had natuurlijk ook een kleinere populatie gecertificeerd bemeten PV projecten. Belangrijker nog, juli 2024 had een beduidend hoger instralingsniveau dan augustus dat jaar (162,4 kWh/m² volgens data extract Boonstra), dus het is onwaarschijnlijk dat augustus een (veel) hogere uitkomst heeft laten zien dan in de voorgaande maand. Zelfs met een beperkte bijbouw van nieuw participerende projecten.
De zes piekwaarden in de getoonde periode zijn in bovenstaande grafiek weergegeven. De data voor 2021 zijn sinds de update van juli weer (deels ?) ingevuld, en lijken nu weer de totale afgegeven volumes weer te geven.
Alle (piek) volumes kunnen later nog, zij het marginaal, worden bijgeplust. Zeker van de kleinere projecten, die niet maandelijks door een meetbedrijf worden gemeten, komen productiecijfers namelijk heel erg laat pas beschikbaar, en worden ze dan pas aan de databestanden van VertiCer toegevoegd. En worden ze "zichtbaar" in de hier getoonde productie historie. Als dit al geschiedt, zal de impact ervan echter zeer bescheiden zijn.
Voor drie "Casussen anomalieën bij GvO uitgifte volumes", zie de bespreking in de analyse van het juli 2025 rapport van VertiCer.
Met name voor de laatst gerapporteerde maanden zullen er sowieso nog het nodige aan uitgegeven GvO's bij gaan komen. Standaard bij de GvO data van VertiCer is, dat de eerst-publicatie voor een willekeurige maand al het veruit grootste volume GvO's voor die maand oplevert. Afgiftes die later worden gepubliceerd, zijn al veel geringer van omvang, en worden stapsgewijs kleiner qua volume. Het "doorsijpelen" van later afgegeven GvO's, die met terugwerkende kracht voor de betreffende maand worden bijgeschreven, kan echter zeer lang doorgaan. Dat kan langer dan een jaar duren in veel gevallen, en regelmatig verschijnen ook nog veel later nieuwe, kleine toevoegingen.
Meer capaciteit, meer GvO's, maar ook keerzijde
De tweede drijvende kracht achter de curve in bovenstaande grafiek is uiteraard de in het recente verleden zeer onstuimige groei van de projecten markt, met telkens flink meer, gemiddeld genomen steeds grotere PV projecten, wier nieuwe productie volumes in de loop van het kalenderjaar toegevoegd worden aan de output van het eerder al bestaande productie "park". Dat is dé drijvende kracht achter de steeds hoger wordende pieken (bovenop de verschillen in instraling van jaar tot jaar). Alle nieuwe capaciteit zal bijdragen aan het verhogen van de pieken, zelfs al hebben ze in sterk toenemende mate oost-west opstellingen om de voor netbeheerders zeer vervelende "middag-output-piek" te verlagen. Dit geschiedt bij de grotere rooftop projecten al vrijwel standaard, ook bij zonneparken is er een nog steeds toenemende trend naar (meer) O/W oriëntaties. Zie de aparte paragraaf daarover in mijn zonnepark analyse van begin dit jaar.
Een mogelijke factor van betekenis bij de uitgifte niveaus van GvO's, is de al flink opgelopen hoeveelheid afschakeling van veel grote projecten (vanwege negatieve marktprijzen). Martien Visser van energieopwek.nl deed de afgelopen jaren meerdere pogingen om afschakeling nog beter te modelleren. Voor de zeer zonnige maand april 2025 schatte hij, dat 10% van de potentiële productie uit zon- én wind afgeschakeld zou zijn onder de toen heersende marktcondities (zie zijn Blue Sky bijdrages van 6 mei 2025, zie ook grafiek van 5 mei 2026). In ook zeer zonnig mei 2025, schat Visser zelfs 15% curtailment in bij alleen al de PV populatie ... (Blue Sky bericht van 1 juni 2025). Voor ook zonnig september 2025 schatte hij 15% afschakeling voor zowel wind als zon in (Blue Sky bericht van 16 oktober 2025). Voor maart 2026 maakte hij een nieuwe "afschakel grafiek" (13 april 2026, gemodelleerd, met de nodige technische aannames), voor juni dit jaar 14% (wind en zon afschakeling, post 16 juli 2026). De potentiële zonnestroom productie wordt dus, als gevolg van deze afschakelingen, in toenemende mate uitgehold.
Progressie in winter"dips"
In de productie curve was tot aan een vorige update goed te zien dat de zogenaamde "winter-dips" ook op een steeds hoger niveau komen te liggen, als gevolg van de almaar toenemende productie capaciteiten, die ook in de winter aan een toenemende hoeveelheid zonnestroom output bijdragen. In de huidige update, met een nieuwe reken methodiek (alleen uitgifte van GvO's getoond), evolueren deze winter-dips als volgt:
Voor de laatste twee winterperiodes geldt, dat er nog flink wat GvO's bijgeschreven kunnen gaan worden. Het is dus mogelijk, dat ze alsnog op een hoger niveau komen te liggen, dan in de winterperiode in het voorafgaande jaar. Dit zullen we in latere updates gaan zien.
Duidelijk is dat genoemde winter-dips op een veel hoger niveau zijn komen te liggen dan in voorgaande jaren. Ten opzichte van januari 2018 (de oudste wintermaand met laagste output, waarvan data van VertiCer bekend zijn, 29,8 GWh opwek), had januari 2024 al een factor 7,6 maal zo veel productie.
Jaarproducties volgens Garanties van Oorsprong
Een herziene versie van de grafiek met de jaarlijkse uitgifte van Garanties van Oorsprong (GvO's) werd door Polder PV gegeven in de analyse van de augustus cijfers van 2024 (link, 2e grafiek).
Integreren we de data uit dat overzicht, met de meest recente toevoegingen (ook uit eerdere jaren) van de update van 12 oktober 2026, krijgen we de volgende grafiek met de totaal uitgegeven hoeveelheden GvO's (lees: zonnestroom producties) in de kalenderjaren 2006 tm. 2025, en het volume voor de eerste acht maanden van 2026.
Aangezien voor 2024 er nog steeds twee zeer grote anomalieën in de cijfers aanwezig zijn, voor februari, en voor augustus, zal het uiteindelijke uitgifte niveau zeer waarschijnlijk fors lager gaan worden. Tenminste, als die grote fouten ook daadwerkelijk, vermoedelijk sterk vertraagd, publiekelijk zullen worden hersteld in de cijfers van VertiCer. Vandaar dat ik de kolom voor 2024 gearceerd heb weergegeven, en, uiteraard, ook voor 2025 en het eerste volume voor 2026.
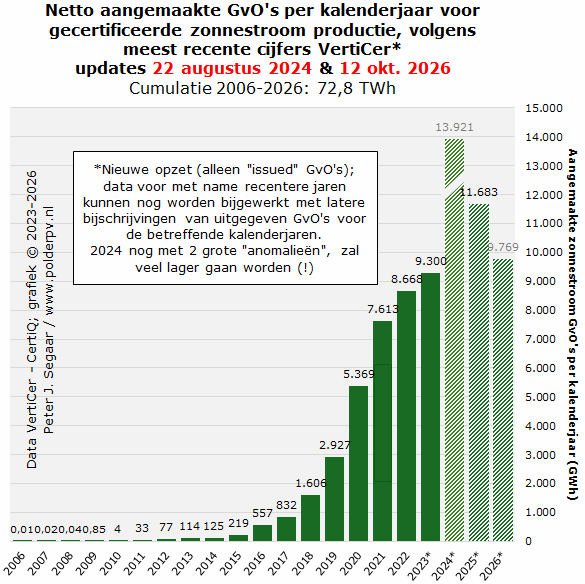
De tot nog toe bekende zonnestroom productie van uitsluitend de gecertificeerde zonnestroom markt (dus exclusief vrijwel alle residentiële en andere niet bij VertiCer bekende capaciteit) groeide razendsnel. Van nog bijna onmeetbare hoeveelheden in 2006, tot een volume van 219 GWh in 2015. Vervolgens zette de groei stevig in, vooral veroorzaakt door een toenemende hoeveelheid, en steeds grotere, grotendeels via de SDE regelingen gesubsidieerde projecten. Van 557 GWh in 2016, 832 GWh in 2017, 1,6 TWh in 2018, 2,9 TWh in 2019, bijna 5,4 TWh in toenmalig record jaar 2020, met een slecht verklaarbare sprong naar ruim 7,6 TWh in 2021. Ondanks het feit, dat 2022 zeer zonnig was (Anton Boonstra: 13% meer horizontale instraling dan in 2021), volgt slechts een beperkte toename, naar bijna 8,7 TWh in dat jaar. Logischerwijs zou je juist een forse sprong tussen 2021 en 2022 verwachten, wat niet uit de huidige cijfers blijkt. Mogelijk vond er al op behoorlijke schaal curtailing van grotere projecten plaats in 2022, maar dat is vooralsnog speculatie.
Vervolgens werden er voorlopig 9,3 TWh aan GvO's afgegeven voor 2023. Hierbij komt ook nog, dat de nodige nakomende volumes van eerdere maanden worden bijgeplust. Het zal daarbij interessant zijn, te zien, wat de balans zal gaan worden tussen de méér productie van de (record) toegevoegde nieuwe gecertificeerde capaciteit in 2023, in relatie tot het feit, dat de cumulatieve instraling in dat jaar, 7,2% láger lag, dan in het relatief zonnige jaar 2022, aldus de data-extracten en waarnemingen van Anton Boonstra. Dat 2023 tot nog toe niet zeer veel hoger uitkomt dan 2022, zou deels ook kunnen komen door actieve curtailing van grote projecten a.g.v. lage / negatieve marktprijzen, die toen al regelmatig voorkwamen (zie link naar Bluesky post van Martien Visser op 20 juli 2026, hier boven). De toename van het jaarvolume in 2023 is echter opvallend laag (grofweg zo'n 600 GWh, t.o.v. 2,2 TWh nieuw in 2021, wat doet vermoeden, dat ook hier weer iets niet helemaal in orde lijkt bij de officiële statistieken ...
Verrassend is, dat 2024, met nog veel updates te verwachten, nu al vér boven het kalenderjaar totaal voor 2023 uitkomt, met netto ruim 13,9 TWh aan reeds uitgegeven GvO's. Hiermee is voor het eerst in de historie de 10 terawattuur gecertificeerde stroomproductie in een kalenderjaar al vroegtijdig "geboekt". Echter, omdat er twee zeer grote anomalieën in deze cijfers zitten (februari en augustus), zal het uiteindelijke niveau veel lager gaan worden. Hoeveel lager is helaas nog niet duidelijk. Pas wanneer de evident foutieve data worden hersteld, zal hopelijk een normaler beeld ontstaan van de evolutie.
2025 ff
Het momenteel bekende uitgifte niveau voor 2025 lijkt in dit opzicht een normaler, plausibel beeld op te leveren, waarbij de 10 TWh grens al ver gepasseerd is, zonder opgetreden "anomalieën" in de beschikbare cijfers. Er werd tot nog toe al 11.683 GWh aan productie geteld van (uitsluitend) gecertificeerde PV-installaties. Waar uiteraard nog veel volume aan toegevoegd zal gaan worden. Daarmee heeft 2025 in dit grote markt segment nu al bijna 26% meer gecertificeerde zonnestroom productie bereikt dan in 2023.
Het CBS geeft momenteel voor de totale zonnestroom productie in 2025 een hoeveelheid op van 25.881 GWh. Het hierboven weergegeven volume voor uitsluitende de gecertificeerde installaties bij Verticer, is daarvan al 45%. Aangezien er ongetwijfeld, eventueel alsnog aan te maken GvO's extra zullen nakomen voor dat jaar, is dat te beschouwen als een minumum percentage, en zal het relatieve aandeel vermoedelijk hoger gaan worden.
Voor 2026 staat tot en met de eerste resultaten voor de eerste acht maanden, inmiddels al een flinke hoeveelheid van 9.769 GWh uitgegeven certificaten in de boeken van VertiCer. Hier gaat uiteraard nog zeer veel volume aan worden toegevoegd. Het volume in deze maanden ligt nu al boven de complete jaar productie in 2023.
Reken we de nog te corrigeren fouten voor februari en augustus 2024 mee, zouden er vanaf 2006 tot en met begin september 2026 door VertiCer en haar rechts-voorgangers, inmiddels 72,8 TWh aan garanties van oorsprong zijn uitgegeven voor gecertificeerde PV capaciteit. Hoe ver we boven de 50 TWh piketpaal uit zullen komen, als februari en augustus 2024 volumes (neerwaarts) worden gecorrigeerd, zullen we in 1 van de komende updates hopelijk gaan terugzien.
Andere aspecten rond GvO's
In de huidige, nieuwe brontabel van VertiCer vinden we ook enkele andere zaken terug die interessant zijn om te vermelden. Certificaten worden uitgegeven als 1 MWh eenheden, waarvan de productie fysiek, en geijkt bemeten is met een bruto productiemeter.
(1) Er worden per maand 7 categorieën uitgesplitst, te weten "Issue" (uitgegeven GvO's, hierboven besproken), "Import" (uit andere landen NL in geïmporteerde certificaten), "Export" (ditto, Nederand uit ge-exporteerde certificaten), "Transfer" (binnenlandse handel in certificaten), "Cancel" (afgeboekt: de MWh energie eenheid is door een aan een leverancier verbonden klant "geconsumeerd"), "Withdrawal" (GvO is om niet verder gespecificeerde reden teruggetrokken en niet meer geldig), resp. "Expiry" (GvO is automatisch verlopen een jaar na uitgifte / maand van productie).
(2) Het totaal aantal uitgegeven GvO's voor zonnestroom telt op tot 59,7 TWh in de periode juni 2012 tm. augustus 2026.
(3) De categorie "teruggetrokken" GvO's omvat een totaal volume van 733,0 GWh in de periode januari 2021 tm. augustus 2026.
(4) Het totaal aantal geïmporteerde GvO's uit het buitenland heeft een grote, totale omvang van 31,0 TWh in februari 2021 tm. juli 2026 (ruim de helft van het volume in eigen land aangemaakt GvO's !). Opvallend is, dat de piek importen tm. 2025 in de zomermaanden zijn gevallen, waar Nederland zelf ook al heel veel eigen zonnestroom productie heeft. In juli 2023 was dit een omvang van bijna 1,3 TWh, in juli 2024 1,4 TWh, en in juli 2025 zelfs bijna 1,5 TWh. Kennelijk zijn die certificaten dan zo goedkoop, dat diverse leveranciers die gebruiken om resterende hoeveelheden grijze stroom in Nederland te vergroenen. Daar staat tegenover, dat in die maanden ook grote hoeveelheden zonnestroom certificaten worden ge-exporteerd. Kennelijk betreft dit dus een belangrijke handel van certificaten, die voor een groot deel via Nederland loopt.
Een tweede zeer opvallend fenomeen is, dat juist in 2026 er tm. juli helemaal géén sprake was van zo'n "zomer piek". Het hoogste niveau ligt momenteel bij april 2026, op 577 MWh aan import GvO's voor zonnestroom. Het kan natuurlijk zo zijn, dat er nog heel erg veel import certificaten bijgeschreven moeten worden voor die periode door VertiCer, of er is weer eens iets anders aan de hand ...
(5) Ook zeer interessant is, dat er beperkte volumes zonnestroom certificaten specifiek zijn geoormerkt als hetzij "building integrated", hetzij "open space" (andere technologie codes dan de "bulk" van de generieke zonnestroom GvO's). Kennelijk betreft dit als zodanig gemarkeerde GvO's van BIPV projecten (?), dan wel van zonneparken. De allergrootste volumes van beide deel-sectoren zijn geïmporteerd, en kennelijk direct in dezelfde maand weer ge-exporteerd, en zijn dus te kwalificeren als handels-volumes. In Nederland zijn dergelijke specifieke GvO's niet als zodanig gewaarmerkt, en valt alles onder "generiek PV". Deze specifieke volumes komen dan ook niet voor in de in bovenstaand artikel omschreven "uitgifte" van in Nederland geproduceerde zonnestroom. Terwijl er uiteraard een reusachtig volume aan zonneparken in ons land aanwezig is (netgekoppeld, inmiddels ruim 7,5 GWp grondgebonden, nog exclusief drijvende projecten, zie ook eerdere analyse). Die dus kennelijk niet als zodanig wordt "gespecificeerd" bij VertiCer.
(6) Er is ook nog een "generieke solar" categorie (voor elektra), waar verder geen details over bekend zijn. Mogelijk vallen hier deels elektra opwek van PVT installaties onder, maar omdat ook hier het grootste deel om import / export volumes gaat, is het grootste deel vermoedelijk niet nauwkeurig gedocumenteerde productie uit het buitenland, die door Nederlandse handelaren voor een leuke opslag naar een ander buitenland worden "verhandeld".
Bronnen:
Wat is een Garantie van Oorsprong? (website VertiCer)
15 oktober 2026: VertiCer update 12 oktober 2026 - Netto overgebleven accumulatie gecertificeerde zonnestroom capaciteit begin oktober 2026 licht toegenomen naar 15,36 GWp. Deel I - capaciteit
Introductie
Voor uitgebreide toelichting van de voorliggende historie van de CertiQ data voor gecertificeerde zonnestroom in Nederland, zie de bespreking van 7 maart 2023 (februari rapportage). Voor de transitie van CertiQ naar de nieuwe organisatie VertiCer, zie introductie in de analyse, van 19 juli 2023. De maart update voor 2026 liet even op zich wachten, de reden daarvoor was migratie naar een ander datacenter (zie introductie voor onderhavige rapportage).
Sinds deze zomer verschijnen de maand rapportages later dan gebruikelijk, grofweg medio de opvolgende maand. Het september rapport over de cijfer evolutie van o.a. zonnestroom capaciteit bij Verticer verscheen pas op 12 oktober op hun website. Uit die rapportage geef ik hier de laatste stand van zaken m.b.t. zonnestroom. Deze bevat de eerste cijfers voor de maand september. Eerder al meermalen gesignaleerde problemen met VertiCer data, blijven, als vanouds, bestaan. Gelieve ook de paragraaf "nagekomen" na te lezen over interpretatie van de regelmatig zeer verwarrende cijfers bij deze dochter onderneming van het Minister van Financiën, in de analyse van 2 januari 2026.
Capaciteit cijfers
In de huidige (eerste) deel analyse brengt Polder PV de nieuwe resultaten uit de data rapportage van VertiCer, voor de capaciteits-cijfers voor zonnestroom, in de periode tm. september 2026, waarbij de jaargroei cijfers tot en met 2024 stabiel zijn gebleven, en het "record niveau van ruim 3,8 GWp groei" in 2024 nog steeds een enorme anomalie moet betreffen, gezien de blijvend onmogelijke uitkomst. Dat blijft, ook gezien andere gepubliceerde marktcijfers, met name voor de in 2024 fors neerwaarts (!) bijgestelde cijfers van de totale volumes in Nederland door het CBS, schier onmogelijk. En zal in een later stadium zeer waarschijnlijk flink moeten worden aangepast. Zoals in de inleiding in de update van maart 2026 duidelijk werd gemaakt, blijft VertiCer afhankelijk van de input van derden (meetgemachtigden en netbeheerders). Als daar (catastrofale) fouten zijn gemaakt in de data, worden die automatisch, en ongewijzigd verwerkt door VertiCer, en kunnen dergelijke grote anomalieën langdurig in de publicaties van deze data verstrekker blijven bestaan.
In een vervolg artikel gaat Polder PV in op de geregistreerde Garanties van Oorsprong (lees: zonnestroom producties) in dit rapport.
Inconsistenties, ongerijmdheden
Terugkerend in de analyses van Polder PV blijft de observatie dat er regelmatig "onwaarschijnlijke", dan wel "inconsistente" cijfers in de actuele data van VertiCer zijn terug te vinden. Dit is deels het gevolg van het feit dat het bij maandelijkse verschillen altijd om netto effecten van zowel instroom als uitstroom van projecten gaat, er een toenemend aantal uitschrijvingen van meestal kleinere installaties actueel is, en, tegelijkertijd, steeds groter wordende nieuwe projecten bij de inschrijvingen. Anderszijds, is dit het gevolg van de frequent gememoreerde "onmogelijke" data entries, die af en toe de statistieken flink in de war kunnen schoppen. Deze zijn vrijwel altijd terug te voeren op grote fouten in de aangeleverde cijfers van netbeheerders, zoals in de jarenlang gepresenteerde disclaimer bovenaan deze analyses is verduidelijkt. Deze is voor de laatste maal weergegeven in de rapportage 2 januari 2026, zie de link naar die disclaimer. Die disclaimer wordt in de huidige en komende analyses niet meer weergegeven, maar blijft actueel. Zie ook een inhoudelijke reactie van CertiQ (voorloper van VertiCer) op vragen van Polder PV waarom er soms "bizarre" danwel "onmogelijke" cijfers worden gerapporteerd (bericht 16 januari 2023).
Samenvatting capaciteit
De netto geaccumuleerde gecertificeerde zonnestroom capaciteit in de database van VertiCer ligt, voor eind december 2025, inmiddels op bijna 16,5 GWp (enkele updates op een vrij stabiel niveau), met een zeer onwaarschijnlijk, doch verder geslonken negatief verschil van zo'n 34 MWp t.o.v. het nog steeds veel te hoge niveau voor eind 2024 / begin 2025 (ook bijna 16,5 GWp). Wel is dat volume, sedert de update van 1 december 2025, beduidend hoger dan de huidig bekende accumulatie voor eind juli 2024, anderhalf jaar eerder (ruim 14,5 GWp). De grootste project categorie (registraties per stuk >1 MWp) zou inmiddels, netto, een geaccumuleerd volume hebben bereikt van bijna 10,7 GWp, wat in de loop van de rapportages flink is toegenomen. In het verleden zijn er continu wijzigingen opgetreden in met name deze categorie, zowel op- als neerwaarts. Afgezien daarvan, blijft het sowieso, by far, het grootste volume van alle grootte categorieën, en dat zal ook zo blijven. De in vorige updates gemelde hoge netto, totale capaciteits-toevoeging in het tweede kwartaal van 2024 ligt nog steeds op een niveau van 988 MWp (pending latere updates).
De nieuwe anomalie, voor het nieuwe maand volume voor december 2024, blijft op een "onmogelijke" netto aanwas van 1.834 MWp in die maand steken. Dit heeft mede tot gevolg dat de 2e jaarhelft van 2024 een, gezien de markt omstandigheden onwaarschijnlijk, nieuw half-jaar record van, inmiddels, 2.132 MWp netto nieuwbouw zou hebben opgeleverd. Ook deze cijfers zullen zeer waarschijnlijk later aangepast (moeten) gaan worden, ze zijn veel te hoog, en kunnen in ieder geval de werkelijke marktsituatie beslist niet weergeven.
Bijstellingen - niets nieuws onder de zon
Benadrukt zal hier blijven worden, dat de voor sommigen (zelfs specialisten uit de zonnestroom sector) wellicht verwarrende, continu wijzigende maand-cijfers bij VertiCer, en haar rechtsvoorganger CertiQ, beslist géén "nieuw fenomeen" betreffen, ook al wordt regelmatig het tegendeel beweerd. Dit is altijd al staande praktijk geweest bij CertiQ, en wordt gecontinueerd onder rechtsopvolger VertiCer. Niet alleen werd dat zichtbaar in de soms fors gewijzigde cijfers in de herziene jaar rapportages tot en met het exemplaar voor 2019. Vanaf dat jaar zijn er echter helaas geen jaarlijkse revisies meer verschenen. In een tussentijdse analyse van oorspronkelijk gepubliceerde, en toen actuele, bijgestelde cijfers, werd al duidelijk, dat de databank van de destijds alleen onder TenneT vallende dochter continu wijzigingen ondergaat, zoals geïllustreerd in de Polder PV analyse van 4 november 2020. In dit opzicht, is er dan ook niets nieuws onder de zon. De wijzigingen zijn er altijd al geweest, alleen zijn ze inmiddels, met weliswaar de nodige moeite, regelmatig zichtbaar te maken, door de nieuwe wijze van rapporteren van VertiCer. De cijfermatige consequenties daarvan worden weer besproken in de huidige analyse.
Het hier besproken september rapport werd op 12 oktober 2026 gepubliceerd. Referenties naar eerder verschenen historische data zijn uiteraard impliciet als CertiQ gegevens geanalyseerd, in oudere analyses.
2a. Evolutie van drie basis parameters gecertificeerde PV-installaties VertiCer juli 2021 - september 2026
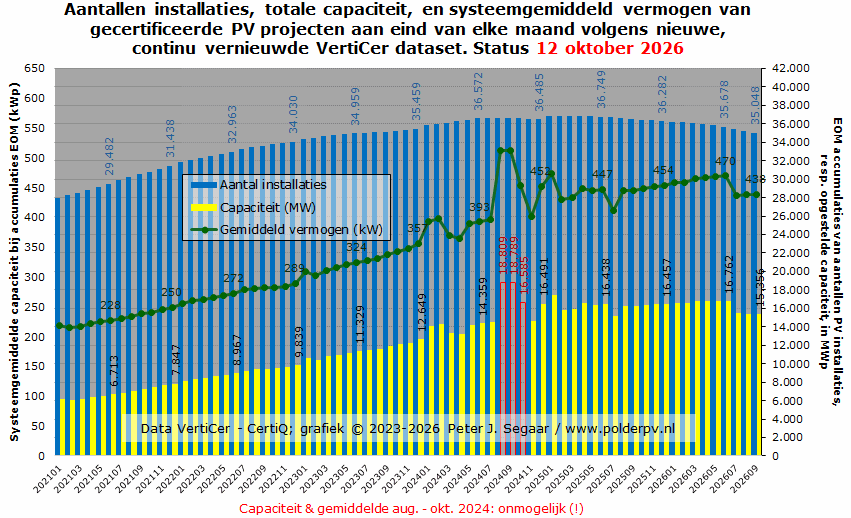
(Herziene) status tm. september 2026
In deze grafiek, met de meest recente actuele en gewijzigde data uit de op 12 oktober 2026 gepubliceerde rapportage van VertiCer, en deels oudere data uit de CertiQ updates, de stand van zaken vanaf januari 2021 tm. september 2026 (volledige maand). Ook de eerste jaarhelft voor 2021 is zichtbaar, vanaf eind januari, in de oudere tabellen waren voor de accumulaties voor dat tijdvak nog geen gegevens te vinden. De blauwe kolommen geven de ontwikkeling van de aantallen installaties weer (ref.: rechter Y-as), voorlopig culminerend in 35.048 exemplaren, begin oktober 2026. Wat, wederom, een netto negatieve groei weergeeft van 186 projecten** t.o.v. de status in het voorlaatste rapport, eind augustus 2026 (gereviseerd, nu 35.234 exemplaren), en wat zelfs 1.620 exemplaren (4,4%) minder is dan het tot nog toe hoogste niveau (36.668 in juli 2024).
Er vindt dus, zo blijkt al langere tijd kristalhelder, in toenemende mate, een netto uitstroom van projecten plaats uit de VertiCer databank (per maand meer projecten uitgeschreven dan ingeschreven). Wel is er, t.o.v. het meermalen herziene eindejaars volume van 2022, netto bezien in kalenderjaar 2023 een groei geweest van 1.429 projecten in het VertiCer bestand. Wat 45% minder is dan de groei in 2022 (2.592 nieuwe projecten; voor de half-jaar volumes, zie ook nieuwe half-jaar grafiek verderop).
In de gele kolommen (ref. rechter Y-as, in MWp) de bijbehorende geaccumuleerde gecertificeerde PV-capaciteit, die na de grote anomalie in augustus - oktober 2024 (rood omlijnde kolommen), weer verdacht cumuleerde in ruim 17,4 GWp in januari 2025, maar daarna stapsgewijs weer in "normaler" vaarwater terecht kwam, vanaf juli 2025 iets boven de 16 GWp bleef steken, met eind 2025 nu bijna 16,5 GWp geaccumuleerd vermogen. In de huidige update is er weer een opvallende terugval in de netto overgebleven aantallen installaties te zien, in juli - september 2026. Het lijkt er inmiddels op, dat de continue erosie bij de netto overgebleven aantallen projecten nu ook is doorgedrongen bij het geregistreerde netto vermogen. In september is er alweer 8,5% minder vermogen over in het databestand van VertiCer, t.o.v. het recente maximum van 16.776 MWp in mei 2026.
Dit alles kan uiteraard nog steeds / wederom verder gaan wijzigen in komende updates, zoals ook in alle vorige exemplaren is geschied. Afhankelijk van komende revisies van historische cijfers, lijkt de 10 GWp in dit grote PV dossier, in ieder geval inmiddels begin januari 2023 te zijn gepasseerd.
De opgetreden opmerkelijke, forse wisselingen in de netto (overgebleven) volumes in, met name, 2024 en 2025, zijn inmiddels vanaf de zomer van 2025 grotendeels gladgestreken. Wat uiteraard ook gevolgen heeft gehad voor de evolutie van de systeemgemiddelde capaciteit.
In de groene curve is de uit voorgaande parameters berekende systeemgemiddelde capaciteit voor de gehele, overgebleven gecertificeerde populatie PV-projecten bij VertiCer, in kWp (referentie linker Y-as) weergegeven. Dit blijft door de bank genomen almaar toenemen, en is sedert eind 2022 verder gegroeid, van 289 naar 357 kWp, eind 2023. In januari - februari 2024 nam dit toe, naar 394 resp. 398 kWp. Eind april nam dit echt weer stevig af, vanwege de toen doorgevoerde, forse neerwaartse capaciteits-bijstelling, en eindigde voorlopig op ruim 365 kWp gemiddeld. Vanaf mei steeg het weer naar 396 kWp in juli 2024.
... anomalie in augustus - oktober 2024, in 2 grote stappen, in publiek toegankelijke data hersteld; meest recente cijfers & nieuwe anomalie eind 2024/begin 2025
In augustus 2024 werd helaas weer een ronduit verbijsterend cijfer gemeld door VertiCer, wat met geen mogelijkheid verklaard kon worden, en wat als het grootste data incident in de lange historie (incl. rechtsvoorganger CertiQ) beschouwd kan worden in de solar statistieken. Hierover is uitvoerig gerapporteerd in een vorige maand update, en is vervolgens commentaar van VertiCer weergegeven in het intermezzo in deel II van die analyse. Met inmiddels alweer verder opgehoogde, en dus nog steeds ongeloofwaardige cijfers volgens de VertiCer tabel, een bizar volume van 18.809 MWp, wat een onwaarschijnlijke (netto) maandgroei van bijna 4,3 GWp in augustus zou geven. Uit de reactie van VertiCer op vragen van Polder PV hier over blijkt, dat de verantwoordelijkheid voor de kwaliteit en accuraatheid van de aangeleverde cijfers bij de netbeheerders ligt, en moeten we dus helaas vaststellen, dat er géén (effectieve) uitgangscontrole bij de netbeheerders is voor deze zeer belangrijke data. En dat, bovendien, een lang geleden aan Polder PV beloofde ingangscontrole bij VertiCer moet ontbreken, anders had deze enorme anomalie al snel opgemerkt geweest. Niets van dit alles, (enorm) foute ingaves van netbeheerders blijven dus nog altijd "ongeschonden" de publiek toegankelijke data van VertiCer in ernstige mate vervuilen. En van de daaruit volgende statistieken een puinhoop genereren.
Deze anomalie lijkt in de twee opvolgende maand rapportages voor september en oktober 2024 te zijn "weg gewerkt" door hoge negatieve bijstellingen in die overzichten. Vanaf november dat jaar leek alles weer even normaal, al trad daarna alsnog een tweede hoge piek op.
De grootste wijzigingen m.b.t. de "augustus anomalie" worden vooral veroorzaakt door de zeer forse aanpassingen voor de capaciteits-cijfers voor de grootste project categorie (projecten groter dan 1 MWp), zie ook verderop bij segmentaties in paragraaf 4b).
Nieuwste anomalie: aanwas capaciteit december 2024 - januari 2025 ?
De merkwaardige cijfers blijven helaas terugkomen. Eind 2024 zouden we namelijk, na tussentijdse wijzigingen, in de huidige update een voorlopig eind-volume van 16.491 MWp hebben bereikt. Wat eind januari 2025 voorlopig zelfs op een onwaarschijnlijk niveau van ruim 17,4 GWp terechtkomt, en daarna weer neerwaarts wordt bijgesteld. Vreemde wijzigingen en accumulatie cijfers blijven dus, helaas, terugkeren in de cijfers van deze TenneT/Gasunie dochter. Het is zeer lastig om hier het hoofd koel bij te houden, en om "logische trends" in de continu wijzigende cijfers te ontdekken.
Als gevolg van de veel te hoge capaciteiten in augustus tm. oktober, en de wél "logische" aantallen netto overgebleven geregistreerde projecten in die maanden, is de daar uit berekende systeemgemiddelde capaciteit natuurlijk ook véél te hoog (groene curve, incorrecte volumes van 513 resp. 453 kWp gemiddeld per project weergevend in die maanden). In november 2024 zijn we eindelijk weer teruggekeerd naar "enigszins normale" verhoudingen. Het project gemiddelde kwam toen op een "geloofwaardig" niveau van 401 kWp. Vanaf december 2024 lijkt, ondanks de zeer forse bijstelling voor die maand, voor het project gemiddelde de normale routine weer een paar maanden te zijn teruggekeerd, met aan het eind van die maand een netto project gemiddelde capaciteit van 452 kWp. Eind januari 2025 steeg het naar 474 kWp, viel eind februari terug, nam weer toe tm. eind april (449 kWp), om, in juli 2025, weer flink terug te vallen (412 kWp), en na continu, licht toenemende volumes in de volgende maand updates, eind december dat jaar, voorlopig te eindigen op een niveau van 454 kWp. Tot en met begin juli 2026 nam het stapsgewijs verder toe, naar 470 kWp, maar viel vervolgens plotsklaps terug in juli, met name door een flinke dip in het netto geaccumuleerde totale vermogen, om eind september voorlopig te eindigen op 438 kWp.
Dat gemiddelde staat wel steeds duidelijker onder invloed van de fors lagere aantallen netto geregistreerde projecten. Hoe meer (kleine) installaties uitgeschreven zullen worden, hoe hoger de te verwachten gemiddelde capaciteit van de overgebleven populatie zal worden. Zeker in combinatie met de blijvende schaalvergroting bij nieuwe, de databank van VertiCer instromende projecten, zal dat het gemiddelde op termijn vermoedelijk verder omhoog blijven drijven. Maar ditmaal wel weer met een tijdelijke terugval, in de laatste 3 maanden.
** Beter: "het netto overblijvende nieuwe volume, wat het verschil is tussen de (niet qua volume geopenbaarde) uitschrijvingen en de volumes aan nieuwe inschrijvingen".
2b. Evolutie van drie basis parameters gecertificeerde PV-installaties VertiCer EOY 2009 - 2026
Ik geef hieronder de volledig gereviseerde grafiek met de evolutie van de eindejaars-accumulaties weer. Hierbij is gebruik gemaakt van een separaat verschenen historische update (24 augustus 2024), van de oudere jaargangen, destijds gepubliceerd in CertiQ rapportages, waarin alleen zeer marginale wijzigingen zijn te vinden, en die dus nauwelijks effect hebben gehad op de hoogte van de kolommen. En waarbij de nu bekende, inmiddels deels weer gewijzigde cijfers in het nieuwe rapport van VertiCer (12 oktober 2026), voor de jaren 2021 tm. 2025, en de cijfers voor januari tm. september 2026 zijn opgenomen. De cijfers voor 2024 en later dienen nog als (zeer) voorlopig te worden beschouwd, en kunnen nog behoorlijk gaan wijzigen in komende updates, gezien de nog steeds aanwezige, grote data anomalieën (gearceerde kolommen). Het capaciteits-cijfer voor 2024 heeft inmiddels een minder onrealistisch niveau bereikt in vergelijking met de evident foutieve waardes in de augustus-oktober rapportages in dat jaar, vandaar dat ik de laatste kolom voor de capaciteit, weliswaar gearceerd (zeer voorlopige cijfers), weer in normale kleurstelling heb weergegeven. Echter, vanwege de onwaarschijnlijke hoge actuele opgave voor eind december, zal in ieder geval voor de capaciteit, het huidige cijfer alsnog drastisch neerwaarts aangepast moeten gaan worden. Data voor 2025 lijken grotendeels correct, op de hoge piek in januari na. De data voor 2026 zijn met open kolommen resp. cirkel weergegeven, omdat ze uiteraard (a) nog zéér onvolledig zijn, en (b) ze later ook nog fors bijgesteld zullen gaan worden.
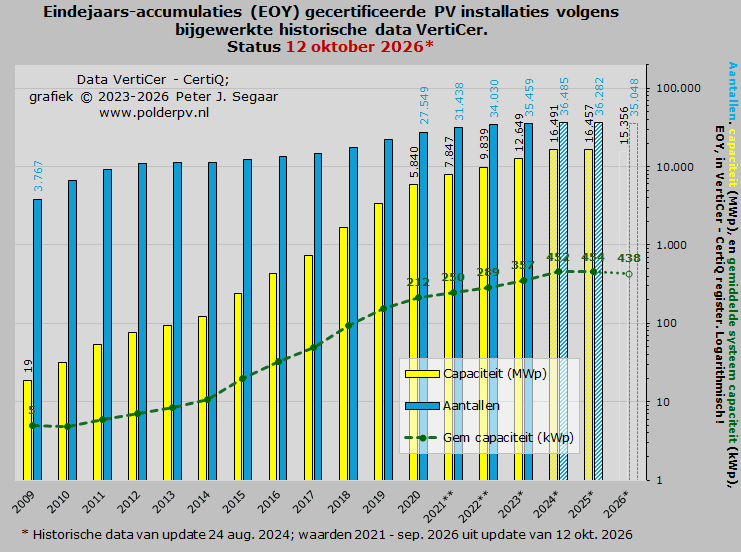
De tweede grafiek in deze sectie geeft niet de maandelijkse progressie (paragraaf 2a), maar de evolutie van de eindejaars-accumulaties van 2009 tm. 2025, en, achteraan, de eerste resultaten voor 2026 weer, met alle ondertussen weer gewijzigde data in de huidige VertiCer update. De opbouw van de grafiek is vergelijkbaar met die voor de laatste maand-cijfers, maar om alle data in 1 grafiek te krijgen zonder extreme verschillen, is de Y-as voor alle drie de parameters hier logaritmisch gekozen. Het aantal installaties is fors toegenomen, van 3.767 exemplaren, eind 2009, naar 34.030, eind 2022, resulterend in een Compound Annual Growth Rate (CAGR) van gemiddeld 18,4% per jaar in 2009-2022. Eind december 2023 stond de teller alweer op 35.459 projecten; de CAGR voor de periode 2009-2023 heeft, met de nog voorlopige data voor met name 2023, een gemiddelde van 17,4% per jaar.
Bij de capaciteits-ontwikkeling is het echter nog veel harder gegaan. Deze nam toe van 18,7 MWp, eind 2009, tot alweer 9.838,9 MWp, eind 2022. Resulterend in een byzonder hoge CAGR, van gemiddeld 61,9% per jaar (!). Wel begint er, voorstelbaar, na zo'n langdurige, spectaculaire groei periode, een afvlakking zichtbaar te worden in de expansie. Wat veel te maken heeft met overal optredende problemen met beschikbare netcapaciteit, gestegen project kosten, forse competitie met andere CO2 besparende opties binnen de nieuwste SDE regelingen, diverse verzwarende omstandigheden voor planning en realisatie van nieuwe projecten (verzekeringen, participatie trajecten, eisen m.b.t. aansluiting en ecologie), beschikbaar personeel, etc. Eind december 2023 is de capaciteit fors doorgegroeid naar een voorlopig volume van 12.649,1 MWp, resulterend in een voorlopige CAGR van gemiddeld 59,3% per jaar, in de periode 2009-2023. Hierbij moet ook worden vermeld, dat het eindejaars-cijfer voor 2023 fors is bijgesteld in eerdere updates van VertiCer. Vermoedelijk is er toen veel capaciteit bijgeschreven na de nodige vertragingen in de administratieve verwerking ervan.
Uit voorgaande twee parameters werd door Polder PV weer de gemiddelde systeem-capaciteit aan het eind van elk kalenderjaar berekend (groene curve in bovenstaande grafiek). Ook deze nam spectaculair toe, van slechts 5,0 kWp, eind 2009 (bijna uitsluitend kleinere residentiële installaties), tot alweer 356,7 kWp, eind 2023 (bestand VertiCer inmiddels gedomineerd door duizenden middelgrote tot zeer grote projecten incl. zonneparken). Een factor 72 maal zo groot, in 14 jaar tijd. Wat de enorme schaalvergroting in de projecten sector goed weergeeft.
2024 ff.
Voor 2024 volgt een waarschijnlijk "logisch", doch beslist nog niet definitief aantal van 36.485 installaties. Inmiddels resulterend in een voorlopige netto toename van 1.026 projecten in een jaar tijd (in een vorige update was dat nog een netto verlies van 221 projecten) sedert eind 2023. En met een bijgesteld, maar, op basis van andere marktcijfers, zeer waarschijnlijk véél te hoog volume van 16.491 MWp (NB: in een vorige update nog "slechts" 14.929 MWp!) voor de capaciteit, waaraan sowieso al flinke correcties zijn voorafgegaan, na de al eerder gememoreerde "augustus anomalie". Dit resulteert voorlopig in een systeemgemiddelde capaciteit van 452 kWp, beduidend hoger dan de 357 kWp eind 2023.
Voor de nog zeer voorlopige, en aantoonbaar foutieve eindstand van 2024 zou de CAGR over de periode 2009-2024 inmiddels in een nog steeds respectabele gemiddelde toename van 16,3% per jaar voor de aantallen projecten. Een percentage, wat echter onder druk komt te staan door de netto uitstroom verliezen bij VertiCer. Voor de capaciteit komt de CAGR in de periode 2009-2024 inmiddels uit op een gemiddelde groei van 57,1%/jaar. Een percentage wat waarschijnlijk neerwaarts bijgesteld zal moeten worden, gezien de reeds vastgestelde, nog niet herstelde "december 2024 anomalie".
Sowieso zal er voor kalenderjaar 2024 nog het nodige aan volume bijgeschreven en gewijzigd gaan worden in de vervolg rapportages in het nieuwe jaar.
Uiteraard zijn ook voor de nog zeer voorlopige cijfers voor 2025 in de huidige update diverse wijzigingen doorgevoerd. Het netto aantal overgebleven projecten zou eind dat jaar, met 36.282 exemplaren, inmiddels wel iets boven het niveau van eind 2023 zijn gekomen (35.459). Bij de capaciteit, 16.457 MWp, ligt het echter al vér boven het eindejaarsvolume van 2023. Het systeemgemiddelde vermogen zou zijn toegenomen naar 454 kWp, maar omdat die berekende waarde van 2 input cijfers afhankelijk is, die nog in beide richtingen kunnen wijzigen, zegt dat nog niet zoveel.
Voor 2026 zijn nog slechts premature data voorhanden, weergegeven in open kolommen, rechts in de grafiek. Bij de aantallen (35.048 exemplaren) liggen deze, begin oktober dit jaar, duidelijk onder de eindejaars-cijfers voor 2025. De nu bekende, ditmaal weer opwaarts bijgestelde capaciteit (15.356 MWp), ligt weer flink ónder het nu bekende eindejaars-volume voor 2025. Hier kan nog veel in gaan wijzigen.
Waar dit alles zal "eindigen", inclusief nog te verwachten andere correcties, is nog een niet te beantwoorden vraag. Er komen in ieder geval nog flink wat aanvullingen en wijzigingen aan met name voor recente jaargangen 2024 ff. aan. Veel vragen kunnen nog niet worden beantwoord op basis van deze vaak grillig verlopende cijfers. Nederland is immers Duitsland niet, waar álle solar statistieken actueel, en grondig worden bijgehouden, geregeld bij Wet (zie energy-charts.de).
3. Maandelijkse, kwartaal-, half-jaar- en jaarlijkse toenames aantallen en capaciteiten bij VertiCer
3a. Maandelijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer augustus 2021 - september 2026
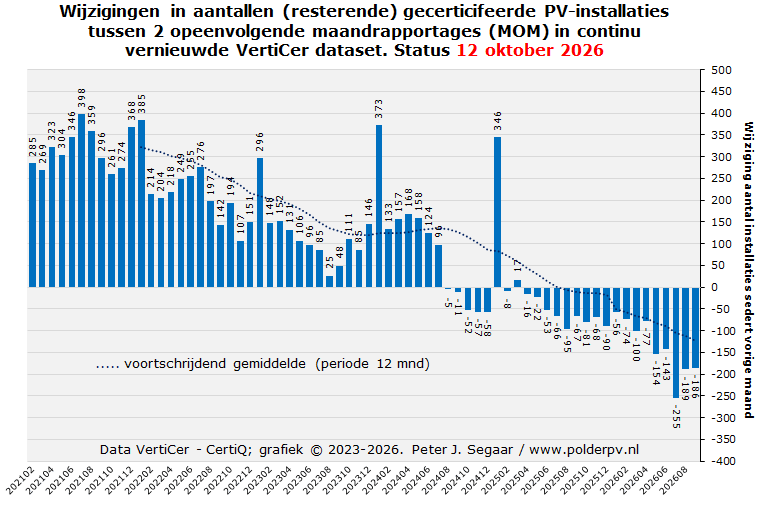
Ook al moet ook bij deze grafiek de blijvende waarschuwing, dat de cijfers nog lang niet zijn uitgekristalliseerd, en we nog de nodige bijstellingen kunnen verwachten, de trend bij de nieuwe (netto) aantallen projecten door VertiCer, en rechtsvoorganger CertiQ, geregistreerd van maand tot maand, laten, ook in de huidige versie van september 2026, een zeer duidelijke afkoeling van de PV-projectenmarkt zien sedert begin 2021 (vanaf februari 2021 is de netto maandgroei bekend). Dit heeft deels te maken met het feit, dat er netto bezien, per maand, steeds meer (oudere) projecten uitstromen bij VertiCer, dan er nieuw worden gerapporteerd en opgenomen in de databank.
Duidelijk is, dat er, netto bezien, nog maar relatief weinig netgekoppelde projecten worden bijgeschreven bij VertiCer, per maand. Dit is goed te zien in de aan de grafiek toegevoegde trendlijn met het voorschrijdend gemiddelde, met een periode van een jaar (12 maanden). Een van de belangrijkste redenen zal zijn, dat er al enige tijd een toenemend aantal uitschrijvingen uit de databank van de TenneT / Gasunie dochter is opgetekend, die de instroom vermoedelijk voor langere tijd afremt of zelfs overvleugelt. De uitval van de oudste onder SDE 2008 tm. 2010 gesubsidieerde kleine projectjes, die 15 jaar subsidie konden genieten, is daarvan de belangrijkste oorzaak. Gevolgd door, inmiddels de eerste SDE "+" regeling, SDE 2011.
Voor de kleinste, residentiële installaties moet die uitschrijving wel actief geschieden, anders blijven ze in het VertiCer bestand aanwezig. We moeten gaan zien hoe het verloop bij de aantallen zich ontwikkelt, nu de subsidie termijn voor de eerste projecten reeds is verstreken, of aan het aflopen is. Uiteraard betekent uitschrijving uit de VertiCer databank verder beslist niet dat de betreffende projecten fysiek zijn, of worden verwijderd. Ze kunnen nog vele jaren lang met een aardig rendement worden ge-exploiteerd door de eigenaren, zonder SDE-gerelateerde inkomsten, gezien de fysieke levensduur van ver over de 25 jaar van de PV generatoren. Hier is byzonder weinig zicht op, cijfers over het al of niet verder exploiteren van deze oudere projecten ontbreken in het geheel in statistiek moeras Nederland, en officiële, harde statistieken rond formeel "afgevoerde" installaties, zijn non-existent (behalve bij Polder PV, althans, voor de afgevoerde grotere projecten die hij gaande het gecontinueerde onderzoek tegenkomt).
Bij de netto negatieve groeicijfers vanaf de nazomer van 2024 moet wel de disclaimer, dat nagenoeg alle cijfers in komende updates worden bijgesteld, de negatieve verschillen kleiner zullen gaan worden, en op een gegeven moment zelfs zullen omslaan naar - bescheiden - positieve groei. De laatste maand waar dat laatste inmiddels is geschied, is maart 2025.
In de huidige update zijn voor in totaal 20 maanden de cijfers bijgesteld sinds de rapportage over augustus dit jaar. Daarvan 12 voor alle maanden in 2025, en 8 wijzigingen voor 2026. September 2026 is nieuw toegevoegd.
Een vergelijkbare grafiek als voor de aantallen (vorige exemplaar), maar ditmaal de ermee gepaard gaande netto maandelijkse toename (of tijdelijke, soms zelfs dramatische afname) van de capaciteit van gecertificeerde PV-projecten, in MWp. In een vorige update is de Y-as fors aangepast, al vallen er nog steeds extremen flink buiten de nieuwe grenzen. En ook ditmaal is een trendlijn met het voortschrijdend gemiddelde (periode 12 maanden), als een rode stippellijn, toegevoegd.
De evolutie laat een nogal afwijkend, zo u wilt, zeer chaotisch beeld t.o.v. dat bij de aantallen zien, met sterk fluctuerende verschillen tussen de maanden onderling. Ik heb dit exemplaar dan ook al langere tijd als koosnaampje de "chaosgrafiek" toebedeeld.
Ook deze vaak al flink aangepaste maand waardes kunnen uiteraard naderhand nog worden bijgesteld. Door de extreem wisselende trend van de maandelijkse aanwas cijfers, is zelfs de trendlijn zeer grillig, en wordt deze ook in bovenmatige zin ernstig verstoord door de augustus 2024 anomalie, en de sterk negatieve "bijstelling" in juli 2025.
Bizarre nieuwe pieken en dalen in 2023 en 2024
Inmiddels zijn er tm. de zomer van 2024 diverse hoge pieken (jan. 2023, jan. en mei 2024) en diepe dalen (maart 2024) terug te vinden in deze chaotische grafiek, die uitentreuren in voorgaande updates zijn besproken. De redenen van dergelijke "onmogelijke" netto wijzigingen vindt u in het eerder al gelinkte artikel, met de reactie van destijds CertiQ, op vragen van Polder PV. Een later verschenen antwoord van VertiCer, met vérstrekkende consequenties voor de betrouwbaarheid van hun (actuele) statistieken, is besproken in een apart intermezzo in het vervolg artikel van een vorige analyse van Polder PV.
Augustus 2024 anomalie met gigantische impact - waarschijnlijk in twee stappen hersteld
De eerder al meermalen vermelde, grote anomalie in het augustus 2024 rapport van VertiCer heeft natuurlijk een enorme impact bij de afgeleide maandgroei cijfers. Volgens de huidige data, in het rapport van september 2026, zou namelijk in augustus een groei opgetreden zijn van 4.290 MWp. Dat is, hoe je het ook wendt of keert, een volslagen onmogelijk groeicijfer en moet op een zeer ernstige fout bij VertiCer en/of (een) data aanleverende netbeheerder(s) berusten†. Deze enorme fout is zichtbaar gebleven in de september- en oktober 2024 updates. Kennelijk is of zijn de fout(en) in twee stappen hersteld, in de oktober update ging er zeer veel volume van af, en ook in de update van november is er weer een substantieel volume verwijderd, waardoor de accumulatie op een "meer normaal" niveau is gekomen. U vindt die aanzienlijke bijstellingen onder de betreffende maand aanwas cijfers, als negatieve volumes van -2.204 resp. -1.928 MWp. Maar het aanwas volume voor augustus staat nog steeds op de onwaarschijnlijk hoge omvang, de betreffende waarde is rood gemarkeerd.
Na augustus 2024 blijvend "verrassingen"
Ook na de extreme piek in augustus 2024 blijven de "hoge pieken en diepe dalen", allen onwaarschijnlijk, en beslist niet de "normale markt progressie" volgend, terugkeren. Pieken zien we terug in december 2024 (1.834 MWp), januari 2025 (950 MWp), en augustus 2025 (1.166 MWp). Diepe dalen zien we terug in oktober en november 2024 (netto -2.024 MWp, resp. -1.928 MWp), februari 2025 (-1.592 MWp), juli 2025 (-1.316 MWp), resp. "relatieve nieuwkomer", juli 2026, met een netto negatieve groei van -1.288 MWp.
Forse wijzigingen in VertiCer data
In het tabelletje hier onder heb ik, voor 2023 tm. 2026, de wijzigingen tussen de oorspronkelijk gepubliceerde groeicijfers per maand en de huidige, meest recent bekende weergegeven. Waar duidelijk de, soms zeer forse, continue veranderingen uit blijken die in het VertiCer dossier worden doorgevoerd, in de loop van de tijd. Tot en met 2024 zijn ook in de huidige update geen wijzigingen meer doorgevoerd. Vanaf 2025 zijn wijzigingen sinds de vorige update cursief weergegeven.
In de huidige update zijn voor in totaal 20 maanden de nieuwe capaciteit volumes inmiddels weer, allemaal opwaarts, aangepast sinds het exemplaar tm. augustus 2026, voor alle maanden van 2025, en de eerste 8 van 2026. September 2026 betreft een nieuwe, eerste opgave. Meest opvallend zijn de wijziging van licht negatieve naar netto positieve groei in februari en april 2026, en, iets eerder, de enorme neerwaartse bijstelling van de negatieve groei in juli 2026 (grote correctie ?).
De augustus 2024 opgave is en blijft onmogelijk, en berust op (een) enorme blunder(s) bij de data verstrekkende netbeheerder(s). De negatieve groei in september van dat jaar is al wat minder geworden. Oktober en november beginnen met de grootste netto negatieve groei cijfers ooit gedocumenteerd, ook al zijn ze later wat bijgesteld, en zijn vermoedelijk forse correcties voor de evident foute opgave in het augustus rapport. Ook het nieuwe, hoge volume van ruim 1,8 GWp voor december 2024 is zeer waarschijnlijk incorrect. Althans: kan nooit de marktgroei in die maand weergeven.
Jaargroei cijfers
Bij de nieuwe jaar volumes komen we inmiddels op een groei uit van bijna 1.992 MWp voor 2022. Voor 2023 was de groei in een recente update nog maar 1.298 MWp (en daarmee fors lager dan 2022), maar mede door de bizarre toename in januari, en de daar op volgende extra wijzigingen, is de jaargroei voor 2023 inmiddels stevig bijgesteld, naar een record jaarvolume van momenteel ruim 2.810 MWp. Wat inmiddels 41,1% hóger is, dan in 2022. Bij de aantallen was er een groot negatief verschil, 44,9% minder netto nieuwe projecten in 2023 (1.429), dan de 2.592 exemplaren in 2022.
De meest waarschijnlijke oorzaak van de verschillen tussen de aantallen en capaciteiten in deze 2 jaren, is de flinke terugval in aanwas cijfers bij de aantallen, grotendeels veroorzaakt wordt door wegval van (SDE gesubsidieerde) kleine installaties, en dat alleen nog maar grote(re), inclusief nieuw toegevoegde, projecten overblijven, die een zwaar stempel op de nieuwe, en de geaccumuleerde capaciteit zijn gaan zetten.
2024 komt, vooral door de zeer hoge aanpassing voor december, en de daar op volgende wijzigingen, momenteel op een volstrekt onwaarschijnlijk netto jaargroei volume uit van bijna 3.842 MWp, wat zelfs bijna 37% hoger zou zijn dan het recordjaar 2023. Dit is de facto onmogelijk, ook vanwege de meest actuele CBS cijfers voor dat jaar. En zal vermoedelijk flink aangepast gaan worden in komende updates. Dit betreft overduidelijk een "nieuwe anomalie", in de solar cijfers van de VertiCer databank.
2025 heeft tot nog toe nog steeds een netto negatieve groei bij de capaciteit, van, inmiddels, -34 MWp. Dit zal in komende updates nog minder negatief gaan worden, en mogelijk uiteindelijk in netto positieve groei kunnen omslaan.
3b. Kwartaal groeicijfers QIV 2021 - QIII 2026
In een eerdere update heb ik de kwartaal cijfers weer van stal gehaald en in grafiek weergegeven tm. de toen net "volledig", geworden cijfers voor de kwartalen QIV 2021 tot en met QI 2023. In het huidige exemplaar heb ik de soms weer licht gewijzigde data gebruikt, en nog lang niet definitief vastgestelde, ook aangepaste resultaten voor QII 2023 tm. QIII 2026 rechts toegevoegd. Met name de volumes van de meest recente kwartalen zullen nog flink wijzigen, gezien de continue wijzigingen in door Polder PV bijgehouden data historie van VertiCer en haar rechts-voorganger CertiQ. De grote anomalie voor de capaciteit in augustus 2024 heeft ook hier een enorme impact, en is dan ook wederom in een aparte kleurstelling in de betreffende kolom weergegeven ("kan niet" / geeft absoluut niet de feitelijke marktontwikkeling weer).
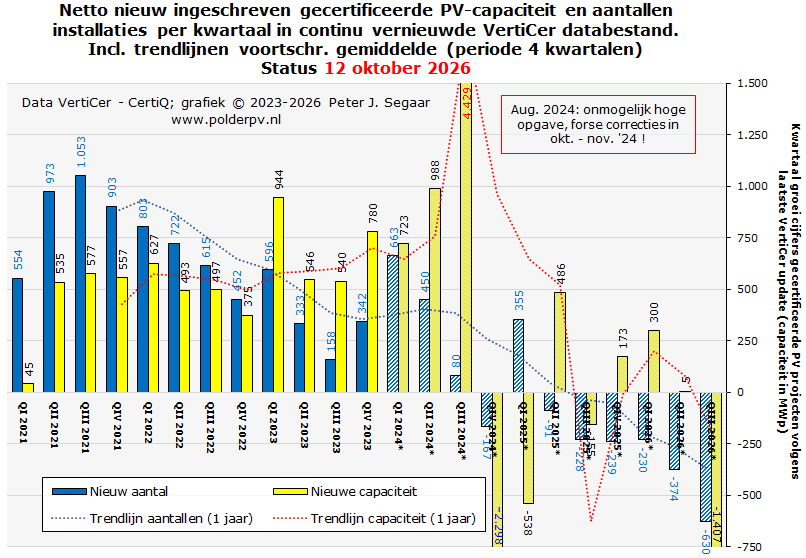
Ook voor deze grafiek is de Y-as meermalen aangepast, en zijn voor zowel de aantallen (blauwe stippellijn) als voor de capaciteit (rode stippellijn) trendcurves voor de voortschrijdende gemiddeldes ingetekend. Deze hebben ook een periode van 1 jaar (4 kwartalen).
Wederom met bovengenoemde disclaimer in het achterhoofd, waardoor de verhoudingen tussen kwartalen onderling dus ook nog lang niet vaststaan (deze zijn sowieso al aanzienlijk gewijzigd in recente updates), lijkt een conclusie wel al duidelijk getrokken te kunnen worden: Met name de aantallen netto nieuw geregistreerde PV projecten per kwartaal, zijn sinds het laatste kwartaal van 2021 in globale zin stapsgewijs beduidend verminderd. Het aantal nieuwe projecten per kwartaal is afgenomen van, momenteel, 1.053 exemplaren in QIII 2021, tot nog maar 452, met de nu bekende cijfers, voor QIV 2022, toegenomen naar 596 exemplaren in het eerste kwartaal van 2023, waarna het een bodem bereikte in QIII 2023 (158 netto nieuwe exemplaren). QIV 2023 zit momenteel op een plus van 342 nieuwe projecten. QI 2024 vertoont, mede door de bizarre negatieve groei in maart, en de later komende correcties, inmiddels, na een periode van netto negatieve aanwas, een positieve groei van netto 663 projecten. QII 2024 had in een vorige update nog een netto negatieve groei van 37 projecten, maar dat is in de december 2024 tm. december 2025 updates inmiddels omgeslagen in een netto positieve groei van 450 stuks. Wat ongetwijfeld nog verder bijgesteld zal gaan worden, in positieve zin.
Hetzelfde geldt voor QIII 2024, met in de huidige update een lichte, netto positieve aanwas van 80 projecten, in een vorige update was dit nog een licht negatieve netto groei. Het volume voor QIV is nog steeds flink negatief, -167 projecten. Alleen QI 2025, in de januari 2026 update nog -73 MWp, is inmiddels omgeslagen naar netto 355 boven de X-as. De resultaten voor QII tm. QIV van 2025 en QI-QIII 2026 starten allemaal onder de nullijn, met inmiddels 91, 228, 239, 230, 374, resp. 630 projecten netto negatief. We zullen later zien of voor de laatstgenoemde kwartalen uiteindelijk ook nog een "positief" resultaat gehaald zal worden, al zal dat resultaat dan bescheiden blijven t.o.v. de netto aanwas in die kwartalen in eerdere jaargangen. De trendlijn voor de netto aantallen nieuwe projecten per kwartaal spreekt in ieder geval boekdelen, die is sterk neerwaarts gericht.
Capaciteit wijzigingen per kwartaal
Bij de nieuwe gerapporteerde netto capaciteit is het verhaal compleet anders, wat vooral werd veroorzaakt door de eerder gesignaleerde "excessieve" extra netto groei voor januari 2023 en 2024, en alle tussentijdse, soms bizarre cijfer wisselingen bij die belangrijke parameter.
Het netto volume per kwartaal nam even toe, van, momenteel, 535 MWp in QII 2021, naar 627 MWp, in QI 2022, maar is daarna ook, gemiddeld genomen, enkele kwartalen minder geworden. Om een voorlopig dieptepunt te bereiken in QIV 2022, met 375 MWp netto nieuw gerapporteerd volume, gebaseerd op de huidige, meest recente cijfers.
En toen kwam de "grote verrassing", QI 2023 telde in een vorige update nog 449 MWp nieuw volume, maar dat is, met name door de zeer hoge toevoeging in januari 2023, en de daar op volgende wijzigingen in de maandrapportages, nu alweer een voorlopig record volume van 944 MWp. Wat nu alweer de helft hoger zou zijn dan de groei in QI in 2022 (627 MWp). Voor de aanwas in QII 2023 geldt momenteel een netto groei van 546 MWp. Het niveau is daarmee, zoals eerder al voorspeld door Polder PV, gestegen, naar 11% boven het volume van 492 MWp in QII 2022. De nog premature aanwas in QIII 2023 is inmiddels 540 MWp in de plus. Zoals was te verwachten, is dat inmiddels 8,7% méér dan het nieuwe netto volume in QIII 2022 (497 MWp). Tot en met de november 2024 update lag dat nog iets lager.
Voor het laatste kwartaal van 2023 is het totale volume, al flink toegenomen in de januari 2024 update, in de versies van mei 2024 tm. augustus 2026 verder gegroeid, naar momenteel 780 MWp. Dit is al ruim het dubbele volume, t.o.v. de 375 MWp in QIV 2022.
2024
De tweede grote verrassing zien we bij de eerste, nog voorlopige resultaten voor QI 2024. Januari was in een vorige rapportage extreem in positieve zin bijgesteld, maart vertoonde een record negatieve groei, en ook in april was de groei negatief. Met de opvolgende extra bijstellingen, is het voorlopige tussen-resultaat voor het hele kwartaal na even "negatieve aanwas" te hebben gekend, inmiddels op een positieve groei van 723 MWp beland.
Het tweede kwartaal van 2024 gaf de derde verrassing. Het startte met een negatieve aanwas, maar groeide al rap in positieve zin in de vorige updates. Door de enorme toename voor de maand mei (zie capaciteit grafiek voor de wijzigingen van maand tot maand), is dit volume abrupt toegenomen naar, inmiddels een record niveau van 988 MWp groei. Dat is 4,7% hoger dan de groei bij de vorige recordhouder, QI 2023. In een eerdere update lag het niveau voor QII 2024 zelfs nog hoger dan 1 GWp, maar dat is weer wat terug gezakt in de laatste rapportages.Het derde kwartaal van 2024 is, met de extreme anomalie voor augustus, vooralsnog een enigma, waar natuurlijk de hoge negatieve correcties op zijn gevolgd in het laatste kwartaal. De rood gemarkeerde kolom voor dit kwartaal heeft een onverklaarbare en onwaarschijnlijke toename van, momenteel, 4.429 MWp. Goed is te zien, dat de rood gestippelde voortschrijdend gemiddelde trendlijn in ernstige mate wordt "verstoord" door genoemde, extreme, augustus anomalie.
Het vierde kwartaal van 2024 start, met eerder doorgevoerde, zeer forse negatieve correcties, én het bizarre nieuwe voorlopige aanwas volume voor december, met een resulterende "historisch negatieve groei" van maar liefst 2.298 MWp in de min. Als we de nu bekende cijfers voor QIII en QIV middelen, komen we op een gemiddelde groei van 1.066 MWp per kwartaal, wat op een onwaarschijnlijk, erg hoog niveau is komen te liggen. Uiteraard moeten we gaan afwachten wat voor verdere wijzigingen in de latere updates zullen gaan komen, voordat we hier meer klaarheid in kunnen brengen.
2025 - QIII 2026
QI 2025 zit inmiddels op 538 MWp in de min (negatief volume februari overcompenseerde het positieve volume voor januari, maart had een bescheiden positieve, april een duidelijk hogere groei).
QII 2025 laat een positieve netto groei van totaal 486 MWp zien.
QIII 2025 zit weer op een netto negatieve groei van -155 MWp, wat een flinke opwaartse aanpassing is van eerdere, nog veel sterker negatieve groei cijfers.
De groei in QIV is in een vorige update omgeslagen, van een negatieve aanwas van -15 MWp naar een positief volume, en is inmiddels 173 MWp in de plus.
De nog zeer voorlopige eerste resulaten voor het 1e kwartaal van 2026 gaven aanvankelijk een negatieve aanwas te zien van -264 MWp, maar ook dat is inmiddels flink positief, 300 MWp.
Van QII 2026 is inmiddels het resultaat van april - juni aangepast, van -64 MWp in de update van augustus, naar een licht positief netto resultaat van 5 MWp in de huidige status.
Voor QIII 2026 zijn nu de eerste zeer voorlopige cijfers voor juli tm. september bekend, waarbij, met name vanwege de heftige negatieve aanpassing van het netto volume voor juli, momenteel een netto negatieve groei op de rol staat, van -1.407 MWp.
Hoe eventuele verdere wijzigingen bij de capaciteit van gecertificeerde projecten zal gaan verlopen blijft gezien bovenstaande, soms extreme wisselingen, elke keer weer spannend.
Voor de evolutie van de gemiddelde systeem omvang (per maand), zie ook de grafiek onder paragraaf 2a.
3c. Halfjaarlijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer 2022 - 2026 HI, eerste helft HII
Omdat een tijdje geleden de eerste resultaten voor het 1e half-jaar van 2023 beschikbaar waren gekomen, en alweer gewijzigd, heb ik in een vorige analyse ook weer de half-jaar grafiek van stal gehaald. Die had ik voor het laatst gepubliceerd op basis van de oude CertiQ data in het bericht van 9 januari 2023. Het huidige exemplaar bevat echter alleen de laatst bekende resultaten gebaseerd op de compleet gereviseerde publicatie systematiek bij VertiCer. In deze grafiek worden de resultaten vanaf de 1e jaarhelft van 2021 (alleen januari ontbrekend, kolommen gearceerd), tm. de eerste resultaten voor HII 2026 getoond. Vanaf 2024 zullen er ongetwijfeld nog de nodige aanvullingen, en forse bijstellingen komen (gearceerde kolommen).
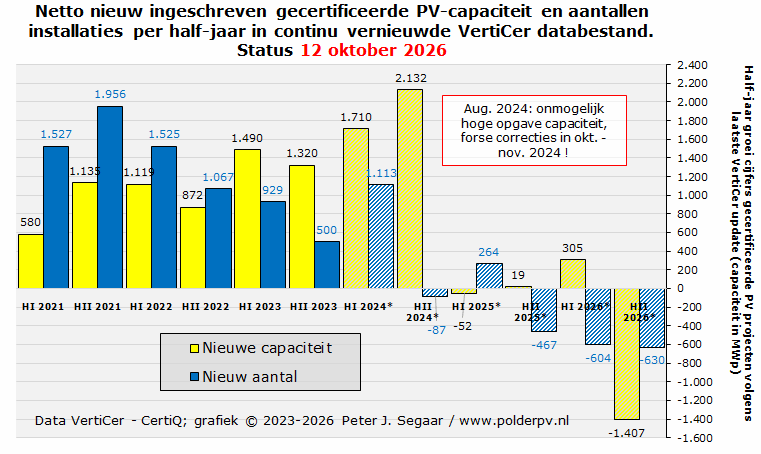
Ook uit deze nog zeer voorlopige halfjaarlijkse groei cijfers blijkt een duidelijke afname van het aantal (overgebleven) projecten in het VertiCer dossier, wat waarschijnlijk heeft te maken met verwijderde, meestal kleine projectjes waarvan de oudste SDE beschikkingen zijn vervallen, danwel actief uitgeschreven bij VertiCer. Bij de aantallen projecten nam de bij VertiCer geregistreerde half-jaarlijkse netto aanwas af, van 1.956 nieuwe projecten in HII 2021, via 1.525 exemplaren in HI 2022 (22% minder), 1.067 stuks in HII 2022 (30% minder), naar nog maar een (voorlopige) groei van slechts 929 nieuw in HI 2023. Wederom bijna 13% minder. De tweede jaarhelft van 2023 heeft nog maar 500 netto nieuwe projecten (-46%), maar daar kan mogelijk nog wel iets aan gaan wijzigen. In HI 2024 is tot nog toe weer een duidelijk hoger volume bekend, netto 1.113 nieuwe installaties, maar vanaf HII 2024 zien we voor alle recente half-jaren, behalve HI 2025, nog netto negatieve groeicijfers: -87 voor HII 2024, -467 voor HII 2025, -604 voor HI 2026, resp. -630 voor HII 2026. De in de maart (2026) update nog negatieve netto aanwas van -144 voor HI 2025, is inmiddels omgeslagen naar een netto positieve groei, +264 exemplaren.
Bij de capaciteit is het beeld compleet anders (geworden, in de meest recente updates), en is er zelfs een behoorlijke opleving te zien in beide jaarhelften van 2023 en het eerste van 2024. Met de huidige bekende cijfers 1.135 MWp nieuw in HII 2021, 1.119 MWp in HI 2022 (ruim 1% minder), 872 MWp in HII 2022 (22% minder), en, vanwege de bizarre, eerder al besproken toename in 1 maand (januari 2023), nu alweer een 1.490 MWp nieuwe capaciteit in HI 2023. Dat is 33% meer dan in HI 2022, en zelfs al bijna 71% meer dan in HII 2022. In de update van december 2023 was het netto aanwas volume voor HI 2023 nog maar 923 MWp.
De tweede jaarhelft van 2023 geeft, met de netto groei van, momenteel 1.320 MWp, al een fors hoger volume te zien dan in eerdere recente updates, het is ruim 51% hoger dan de aanwas in HII 2022.
Voor het eerste half-jaar van 2024 zijn de data nog zeer fluïde. Het voorlopige resultaat voor het eerste half-jaar is, van een licht negatieve aanwas tm. mei (-12 MWp), inmiddels omgeslagen in een record positieve, netto groei van al 1.710 MWp. Dat is al bijna 15% hoger dan het vorige record, in HI 2023. Het voorlopige netto volume in HII 2024, 2.132 MWp (in april 2025 update nog maar 706 MWp!), laat een ogenschijnlijk nieuw record volume zien, maar met de waarschuwing dat hier de nieuwe "extreme" anomalie december 2024 bij zit, moeten we daar de nodige korrels zout naast leggen.
Het eerste half-jaar van 2025 bracht, met name door het flink negatieve aandeel van februari, gevolgd door de sterk negatieve aanwas in mei, een netto negatieve groei van -52 MWp met zich mee. HII 2025, startte met een sterk negatieve netto groei van -33 MWp, maar dat is sinds de vorige update in een marginaal positief netto volume omgeslagen, momenteel 19 MWp. De eerste netto aanwas cijfers voor HI 2026, inclusief alle tussentijdse wijzigingen, en de inmiddels weer bijgestelde data voor januari tm. augustus, geven inmiddels een positief resultaat van +305 MWp. HII heeft momenteel, vooral door de enorme negatieve bijstelling van het netto volume in juli, en het feit dat er nog drie maanden ontbreken, momenteel een netto negatieve groei van -1.407 MWp.
Het zal nog wel even gaan duren voordat er beter zicht komt op de (definitieve) groeicijfers voor de half-jaren, met name voor de recente jaargangen. Uiteraard gaat met name voor de periode vanaf 2024 nog wel flink wat wijzigen in deze cijfers.
Mogelijk wordt de trend van véél minder netto overgebleven (want: deels bij VertiCer uitgeschreven) aantallen installaties, en nog steeds relatief hoge groeicijfers voor de capaciteit, nog verder versterkt, doordat er regelmatig flinke aantallen kleinere projecten worden uitgeschreven bij VertiCer (zie tabellen onder paragraaf 5), terwijl de overblijvende (en nieuwe) projecten in de bestanden gemiddeld genomen zelfs al veel groter zijn dan de oude (deels zelfs residentiële) kleine installaties.
3d. Jaarlijkse toenames van aantallen en capaciteit van gecertificeerde PV-installaties VertiCer YOY 2009 - 2024*
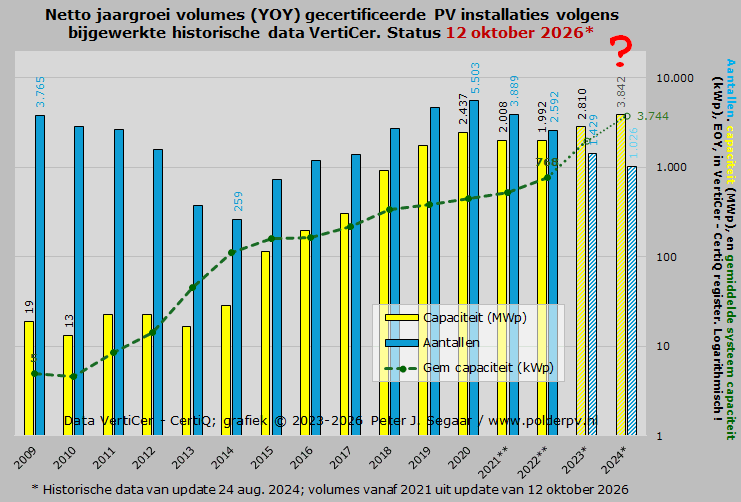
Wederom naar analogie van de grafiek voor de eindejaars-volumes, ditmaal de daar uit afgeleide netto jaargroei cijfers volgens de laatste data update van VertiCer, in bovenstaande grafiek (alle drie parameters met referentie de rechter schaal, logaritmisch weergegeven). Tot en met kalenderjaar 2020 zijn de data gebruikt uit de in 2024 beschikbaar gestelde update (24 aug. 2024), waarin echter nauwelijks wijzigingen zijn opgenomen. De meest recente cijfers voor 2021**, 2022**, 2023*, en 2024*, rechts toegevoegd, komen uit de huidige update van de data tm. september 2026, zoals recentelijk geopenbaard door VertiCer. De grafiek toont dus de meest recente situatie, met de laatst beschikbare bron-cijfers. Voor 2025 zijn de afgeleide netto jaargroei cijfers voor zowel de capaciteit (- 33,7 MWp), als voor de aantallen (-203 exemplaren), nog steeds negatief, en kunnen deze dus nog niet in de grafiek worden weergegeven, vanwege de hier toegepaste logaritmische Y-as. Uiteraard geldt dat ook voor de sowieso nog onvolledige resultaten voor 2026 (tm. september: -1.101 MWp, resp. -1.234 bij de aantallen).
Mochten toekomstige "historische" jaarcijfers alsnog wijzigen, en wereldkundig worden gemaakt, zullen die in latere updates worden toegevoegd aan deze grafiek. Het is waarschijnlijk, dat eventuele nagekomen correcties, met name voor de oudere jaargangen, marginaal zullen zijn.
Goed is te zien dat er een duidelijk verschil is in de trend bij de nieuwe jaarlijkse aantallen installaties (blauwe kolommen) en bij de nieuwe capaciteit per jaar (gele kolommen). Bij de aantallen beginnen we op een hoog niveau van 3.765 [overgebleven †† !] nieuwe installaties in 2009, het gevolg van de enkele duizenden grotendeels particuliere kleine SDE beschikkingen die in de eerste jaren van de SDE (2008 tm. 2010) werden opgeleverd. Die bron droogde al snel op omdat particuliere installaties de facto uit de opvolger regelingen werden gedwongen (eis minimaal 15 kWp, later ook nog verplicht grootverbruik aansluiting), en zakte de hoeveelheid nieuwe installaties dan ook stapsgewijs naar het dieptepunt van 259 nieuwe projecten in 2014. Daarna zwol het jaarlijkse volume weer aan door een lange reeks van (deels) succesvol geïmplementeerde SDE "+" beschikkingen, tot een voorlopig maximum van 5.503 nieuwe projecten in Corona jaar 2020.
Daarna is, zelfs met grote hoeveelheden nieuw beschikte projecten onder de SDE "++" regimes, het tempo weer fors afgenomen, ook vanwege massieve wegval van beschikte projecten, waar met name de wijdverspreide netcongestie problemen een belangrijke (maar niet de enige) oorzaak van zijn. In 2021 en 2022 zijn met de recentste cijfers nu netto 3.889, resp. 2.592 nieuwe projecten toegevoegd. Dat laatst bekende volume voor 2022 is 47,1% van het record niveau in 2020.
In 2023 is een beperkt volume van 1.429 (netto) nieuwe projecten bekend (eerste gearceerde blauwe kolom). Het inmiddels positieve volume voor 2024 is nog steeds aan het toenemen, naar, inmiddels, netto 1.026 projecten. Met name voor 2024 ff. kan nog het nodige aan deze data wijzigen, in de te verwachten maandelijkse cijfer updates in 2026. Duidelijk is, dat er netto bezien steeds minder aantallen projecten bijkomen. Zoals al vaker gememoreerd, komt dit grotendeels door een toenemende uitstroom van projecten, waarvan grotendeels de subsidie termijn is verlopen, en er actief wordt uitgeschreven bij VertiCer. Er komen daarvoor in de plaats slechts relatief weinig nieuwe projecten bij (grotendeels met SDE beschikking), waardoor de netto groei per jaar sterk afneemt, bij de aantallen projecten. Deze trend is duidelijk zichtbaar vanaf 2021.
Capaciteit andersoortige trend, met een nieuw record jaar (2023), 2024 nog zeer ongewis
Bij de capaciteit is de jaarlijkse aanwas in de beginjaren relatief "stabiel" geweest, met wat kleine op- en neerwaartse bewegingen, van 18,7 MWp nieuw in 2009, tijdelijk zakkend naar 13,0 MWp nieuw volume in 2010, nog eens 4 jaar iets boven dat niveau blijvend, om vanaf 2015 sterk te stijgen. Dat was in het begin vooral vanwege de implementatie van de toen succesvolle SDE 2014 regeling. Er werd elk jaar weer meer capaciteit toegevoegd, gestuwd door de opvolgende SDE "+" regelingen met miljarden budgetten, tot een voorlopig maximum van 2.436,9 MWp, wederom in het Corona jaar 2020. Maar ook de nieuwe capaciteit begon in de jaren 2021-2022 af te nemen, al was het op een veel minder dramatisch niveau dan bij de aantallen projecten.
In 2021 was het nieuwe netto volume nog 2.007,6 MWp, dat is in 2022 momenteel nog maar 1.991,6 MWp met de bekende cijfers in de huidige update. Dat is voor 2022, met 81,7% van het maximale nieuwbouw volume in 2020, in ieder geval beduidend beter dan de flinke terugval bij de (netto) aantallen nieuwe projecten (47,1%). Met, uiteraard, de blijvende disclaimer, dat ook deze jaargroei cijfers nog niet "in beton zijn gegoten", en nog verder licht kunnen wijzigen. Opvallend blijft in ieder geval, dat met de updates in de afgelopen 2 jaar, het jaargroei volume voor de capaciteit in 2022 continu, maar traag, dichter is toegekropen naar dat van het voorgaande jaar. Het verschil is nog maar 16,0 MWp.
In 2023 is inmiddels, vooral vanwege de eerder besproken, bizar hoge toevoeging in januari dat jaar, en de nodige toevoegingen in de meest recente updates, een netto volume bijbouw van 2.810,1 MWp geconstateerd (enkele updates hiervoor was dat nog slechts 1.223 MWp!). Dat is nu dus al hoger dan de nu bekende groei in zowel 2021 en 2022, en heeft de eerder vastgestelde record groei in Corona jaar 2020 al met ruim 373 MWp overtroefd. 2023 is dus een nieuw recordjaar, wat de groei van gecertificeerde capaciteit betreft. Met de huidige stand van zaken zou de jaargroei in 2023 dus al ruim 41% hoger hebben gelegen dan de aanwas in 2022, en 15,3% meer dan in vorig record jaar 2020. We hebben echter ook gezien dat data regelmatig (flink) worden bijgesteld, dus de relatieve verhouding van de jaargroeicijfers in deze laatste jaren ligt beslist nog niet vast. Dat 2023 ook nationaal bezien (alle capaciteit in heel Nederland) een record groei jaar was, laten de ook regelmatig bijgestelde CBS cijfers zien (hier).
Achteraan in de grafiek heb ik ook de capaciteits-aanwas in 2024 weergegeven. Daar moeten we helaas nog een zeer groot vraagteken bij zetten, want met de nog zeer voorlopige resultaten voor dat jaar zouden we nu al aan een "nieuw record volume" zitten, van bijna 3.842 MWp (in de april 2025 update was dit nog "maar" 2.282 MWp). Gezien de problematische, extreme, met terugwerkende kracht bekend geworden toevoeging voor, met name, december 2024, in de analyse hierboven uitgebreid becommentarieerd, moeten we hier voorzichtig mee zijn. Want die december groei is uiterst onwaarschijnlijk, en kan nog fors neerwaarts worden bijgesteld, en/of er komen nog hoge "negatieve maandgroei cijfers" in komende maand rapportages overheen. De grote vraag is echter: wanneer kómen die bijstellingen dan wel? Dit kan erg lang duren, gezien eerder commentaar wat ik ontving van VertiCer na vragen daarover ...
Het Nationaal Solar Trendrapport 2025 van Dutch New Energy claimde voor 2024 een verkoop van 2,3 GWp PV vermogen in het zakelijke segment, wat, opvallend, véél lager is dan de afgeleide cijfers van VertiCer tot nog toe laten zien (ruim 3,8 GWp netto nieuw volume in de daar geregistreerde projecten markt). De meest recente aanvullingen en wijzigingen in de nationale statistieken van het CBS geven voor de sector "economische activiteiten" (alle PV capaciteit wat niet op woningen zou liggen), in 2024 zelfs nog maar een totale groei van 2.039 MWp in dat jaar.
Gaan we uit van de officiële statistieken van het CBS, is het verschil met de momenteel bij VertiCer bekende netto groei in 2024, "kolossaal", liefst 1,8 GWp. En is daarmee dus "volstrekt onverklaarbaar, en onmogelijk groot". De VertiCer populatie zal altijd een deelverzameling van de nationale CBS cijfers blijven, beslist niet andersom! Hier moeten grote fouten en/of in de VertiCer bestanden doorgevoerde correcties en/of aanpassingen in zitten. Hier is dus beslist nog niet alles mee gezegd, de finale data voor 2024 zijn immers nog lang niet bekend!
Gemiddelde project omvang
Wederom heb ik, uit deze uit de eindejaars-data afgeleide jaargroei cijfers, uiteraard ook weer de gemiddelde systeemcapaciteit van de nieuwe aanwinsten per jaar berekend, en getoond in de groene curve in bovenstaande grafiek, met het vermogen in kWp gemiddeld per nieuwe installatie. Deze vertoont, na een lichte inzinking tussen 2009 en 2010, een zeer sterke progressie, van 5,0 kWp bij de nieuwe projecten in 2009, tot alweer ruim 768 kWp gemiddeld per nieuw project in 2022. Een factor 155 maal zo groot, in 13 jaar tijd. Deze enorme schaalvergroting, sterk gedreven door de oplevering van honderden zonneparken en enorme distributiecentra bomvol zonnepanelen op de uitgestrekte platte daken, is een van de belangrijkste oorzaken, van de nieuwe realiteit bij de stroomvoorziening in Nederland: de overal zichtbaar geworden netcongestie, met name op de middenspannings-netten. Voor de bijna actuele situatie, met details, zie de nieuwe gedetailleerde capaciteitskaart van Netbeheer Nederland (gescheiden in netafname resp. -invoeding, in de kaarten is reeds al lang van tevoren gereserveerde capaciteit voor nieuwe, nog te bouwen projecten, ingesloten). Wat uiteraard ook zijn weerslag heeft gekregen op de progressie van de uitbouw van de gecertificeerde nieuwe volumes in de VertiCer databank: die is zeer sterk aan het vertragen. En slechts met veel moeite, onder anderen, door schaalvergroting van de individuele projecten, "op niveau" te houden. Die schaalvergroting zien we met name ook in de belangrijke zonnepark sector, zie de diepgaande analyse daarvan, begin maart 2026 gepubliceerd op de Polder PV website.
Voor 2023 is een sterke toename van de gemiddelde capaciteit zichtbaar, naar inmiddels 1.967 kWp per project (!). Echter, omdat deze maatvoering van 2 input variabelen afhankelijk is (die beiden netto volumes betreffen, verschillen tussen instroom en uitstroom bij VertiCer), die beiden nog flink, in beide richtingen, kunnen gaan afwijken van de huidige waarden, is er nog niet veel te zeggen over wat dit uiteindelijk op kalenderjaar basis zal gaan opleveren. Het is echter wel waarschijnlijk, dat die gemiddelde nieuwe project capaciteit op een hoog niveau zal komen te liggen, vanweg de sterk neerwaartse trend bij het netto aantal nieuwe projecten, bij een blijvend hoog niveau voor de nieuwe totale capaciteiten.
Het voorlopige gemiddelde voor 2024 ligt nog op een veel hoger niveau, 3.744 MWp. In een vorige update was dit zelfs extreem hoog, 28,4 MWp (ver buiten het bereik van de getoonde Y-as vallend). Dit lag aan het feit dat in een eerste update een zeer laag netto positief groei volume bij de aantallen was te zien, bij een zeer hoge netto capaciteit toevoeging. De verwachting dat dit zeer stevig bijgesteld zou gaan worden, is reeds uitgekomen. Maar het eindresultaat zal nog lang op zich laten wachten. En zal mogelijk flink afwijken van het huidige niveau, vooral gezien de nog zeer onzekere, nog lang niet vaststaande, met dikke mistflarden omgeven capaciteits-data voor dat jaar.
Omdat voor 2025 vooralsnog slechts netto negatieve groeicijfers zijn genoteerd, voor zowel de capaciteit als voor de aantallen, is er nog geen zinnig woord te zeggen over de gemiddelde capaciteit per project bij de aanwas in dat jaar.
†† Met name uit de oudere SDE regelingen, vallen regelmatig lang geleden bij VertiCer voorganger CertiQ ingeschreven projecten weg. Hier zijn verschillende redenen voor. In de uitgebreide SDE project analyses van Polder PV wordt hier regelmatig, en gedetailleerd over gerapporteerd (exemplaar 1 juli 2026, zie hier).
4. 100 procents-grafieken en segmentatie naar grootteklasse
Een van de nieuwe mogelijkheden van de compleet herziene presentaties bij VertiCer, is de segmentatie naar grootteklasse. Daar kon tot enkele jaren geleden uitsluitend iets over gezegd worden op basis van de jaaroverzichten, waar, al lang geleden op basis van een verzoek in die richting door Polder PV, inderdaad werk van gemaakt is door rechtsvoorganger CertiQ. Zoals in de eerste analyses al duidelijk werd, is dit nu ook op maandelijkse basis mogelijk. Met, we blijven dit herhalen, de waarschuwing, dat alle cijfers bijgesteld kunnen worden in latere updates, met name m.b.t. de meest recente data. Bij de al wat oudere periodes vinden wijzingen minder vaak plaats, en zijn ze meestal van een bescheiden omvang.
In het 3e artikel over de eerste resultaten van januari 2023 heb ik al meer-jaarlijkse trends laten zien bij de evolutie van de diverse grootte klasses. Inclusief een toen nog in de bestanden van CertiQ voorkomende enorme anomalie, die niet bleek te zijn hersteld (artikel 14 februari 2023). Van dat historische overzicht is medio 2024 een recente update verschenen, maar daar blijkt nauwelijks iets in te zijn gewijzigd (marginale bijstellingen). De huidige grafiek geeft voor de kortere termijn de nieuwe data tot en met begin september 2026, en de aangepaste waarden voor de maanden in de meest recente periode daar aan voorafgaand.
In de gereviseerde data overzichten van VertiCer is sinds de update van 2 april 2026 ook het grootste deel van de eerste jaarhelft van 2021 (vanaf eind januari) bekendgemaakt, die data zijn vooraan in deze grafieken toegevoegd. De grafiek toont de meest recent gewijzigde data, gepubliceerd op 12 oktober 2026.
4a. 100 procents-grafiek aantallen per categorie
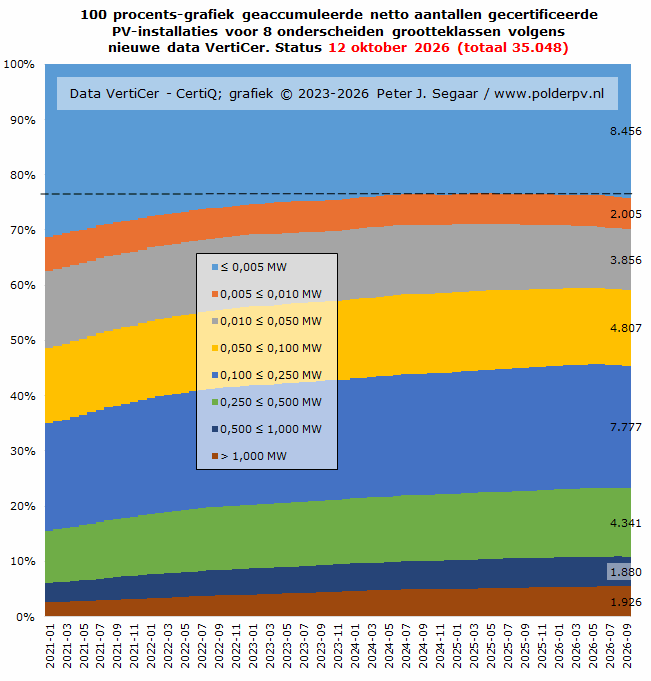
Een zogenaamde "100-procents-grafiek" voor de evolutie trends van de 8 door VertiCer en haar rechtsvoorganger onderscheiden grootteklassen van de gecertificeerde PV-populatie die zij bijhouden, dit exemplaar voor de aantallen projecten aan het eind van elke maand. Voor begin oktober 2026 zijn de absolute waarden per grootteklasse rechts weergegeven. Globaal genomen namen in de loop van de tijd de kleinste categorieën (1-5 kWp, 5-10 kWp, en 10-50 kWp) in betekenis af sedert begin 2021, de impact van de grotere categorieën werd groter. Vervolgens kwam er een stabilisatie, omdat het tempo bij de aantallen nieuw netgekoppelde (danwel netto overgebleven) projecten onder de SDE regimes weer flink is afgenomen. Dit wordt getoond door de in de grafiek opgenomen horizontale streepjeslijn, die het "laagste" niveau voor de kleinste categorie weergeeft (derde kwartaal 2024). In de laatste maand cijfers zien we het relatieve aandeel van de kleinste project categorie weer iets toenemen t.o.v. de overige categorieën, waarschijnlijk omdat de uitval (uitschrijving uit het VertiCer register) vooral wat grotere projecten betreft. Hierdoor komt het bovenste blauwe segment voor de kleinste categorie weer iets onder de streepjeslijn te liggen.
In de update van 12 oktober 2026, is het totale aantal installaties groter of gelijk aan 50 kWp, eind januari 2021 al bijna de helft (48,7%), met het gezamenlijke volume al op 59,2% van het totaal gekomen (20.731 van, in totaal, 35.048 netto overgebleven projecten). De categorie 100-250 kWp omvat het grootste aantal overgebleven projecten, 7.777 exemplaren, afgezien van de kleinste installaties tot 5 kWp (overgebleven 8.456 stuks). Uiteraard hebben de grotere project categorieën, vanaf 250 kWp, relatief weinig tot bescheiden aantallen. Maar schijn bedriegt: ze omvatten, by far, de allergrootste volumes bij de capaciteit, en hebben een zéér grote impact op de totale populatie, en dus ook op de te verwachten stroomproductie. Zie de volgende grafiek, in paragraaf 4b.
Plussen en minnen
Een klein deel van de afnemende betekenis van de kleinste project categorieën wordt veroorzaakt door continue uitval uit het databestand van VertiCer (diverse redenen mogelijk, ook al heel lang waargenomen bij de SDE portfolio's, analyse status 1 juli 2026). Daar staat ook weer tegenover dat volledig buiten de populaire SDE regelingen om gerealiseerde kleinschalige projecten bijgeschreven kunnen worden in de registers van VertiCer. Een fenomeen wat compleet onbekend lijkt in de PV sector in ons land, er wordt in ieder geval nooit over gerept, behalve dan bij Polder PV. In 2023 werden er bijvoorbeeld, met de meest recente data, netto 38 installaties in de kleinste project categorie uitgeschreven, maar kwam er tegelijkertijd een verrassende hoeveelheid van 143 exemplaren bij in de categorie 5 tm. 10 kWp, waarvoor normaliter beslist géén (nieuwe) SDE beschikking afgegeven kan zijn sedert SDE 2011, vanwege de 15 kWp "onder-cap" bij de afgegeven beschikkingen (zie ook laatst gewijzigde tabel in de update van 2 april 2026). Tot nog toe waren het al netto 36 uitgeschreven projecten voor de kleinste categorie, resp. netto 25 nieuw ingeschreven projecten voor categorie 5-10 kWp, in 2024.
Dat soort kleine projecten zijn mogelijk afkomstig uit portfolio's van bedrijven zoals Powerpeers, Vandebron, en Allinpower, en het in België al actieve EnergySwap, die geoormerkt garanties van oorsprong (GvO's) van door de afnemer aangewezen projecten afboeken, ter "vergroening" van de stroomconsumptie van de klant. Daar kunnen ook (zeer) kleine residentiële projecten, of bijvoorbeeld kleine installaties op scholen, gymzalen e.d. bij zitten. Om dat soort transacties in Nederland te kunnen / mogen doen, moeten de betrokken projectjes ook verplicht geregistreerd worden bij VertiCer. En die zien we hier dus tevoorschijn komen.
Voor 2025 zijn deze voorlopige volumes inmiddels ook bekend. In de kleinste categorie verdwenen netto 66 projecten. Maar bij de categorie installaties tussen 5 en 10 kWp beginnen daar kennelijk ook netto wat projecten te verdwijnen. Het resultaat van eventuele bijschrijvingen, en uitschrijvingen is voor die categorie in dat jaar inmiddels 2 stuks minder.
Bijstellingen aantallen per categorie
De grootste categorie, projecten (of eigenlijk: "registraties") groter dan 1 MWp per stuk, omvat begin oktober 2026 1.926 installaties. Dit is, na de toenames van 11, resp. 44 exemplaren in voorgaande updates, 7 minder in de update van juli, resp. een toename van 13 exemplaren in augustus, inmiddels wederom een netto aanwas van 5 projecten t.o.v. de update van augustus dit jaar.
Wat de aantallen projecten in deze grootste project klasse betreft, is dit slechts 5,5% van het totale aantal op dit moment. Op herhaalde verzoeken van Polder PV, om deze grote "verzamelbak" verder op te splitsen, gezien de dominante hoeveelheid capaciteit in deze categorie (zie grafiek onder paragraaf 4b), is, destijds, CertiQ, helaas niet ingegaan, en zal dit waarschijnlijk onder hoede van haar rechtsopvolger niet gaan geschieden.
4b. 100 procents-grafiek capaciteit per categorie - september 2024 anomalie lijkt hersteld, maar trend beslist niet stabiel in 2023-2026
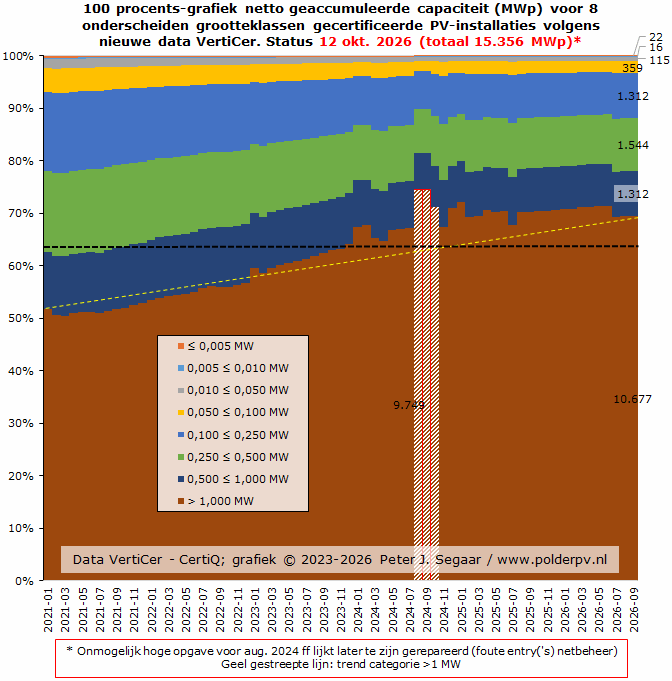
Een vergelijkbare "100 procents-grafiek" als voor de aantallen projecten, maar nu voor de periode eind januari 2021 tm. begin oktober 2026, voor de daarmee gepaard gaande, bij VertiCer geregistreerde netto capaciteiten in MWp. Voor eind september 2026 zijn wederom de absolute volumes rechts weergegeven, alsmede, voor de grootste categorie, voor de status quo vlak voor "De Grote Augustus Anomalie" (2024). Een totaal ander beeld is hier te zien, met "überdominant" de grootste project categorie (installaties groter dan 1 MWp). Ook is direct te zien, waar de enorme capaciteits-anomalie voor augustus, eerder reeds beschreven, zijn grondslag heeft. Eind juli 2024 was het volume in die categorie, met projecten per stuk groter dan 1 MWp, namelijk "nog maar" 9.749 MWp groot (wel alweer, door voortdurende bijstellingen / nagekomen volume, 18,3% meer dan de eind van die maand gerapporteerde 8.238 MWp). Wat in lijn is met de historie van de voorgaande evolutie.
In augustus tm. september 2024 zou, volgens de oorspronkelijke cijfers van VertiCer, er al een absurd hoog volume van 14,0 GWp zijn geaccumuleerd in die categorie. Dit is terug te voeren op de toen nog niet publiekelijk gecorrigeerde grote anomalie voor augustus dat jaar, en heeft een enorme impact op de kwaliteit van deze 100-procents-grafiek. In de augustus 2024 update ben ik kort ingegaan op de onmogelijkheid van deze accumulatie cijfers (paragraaf "29 Dorhoutmeessen"). Omdat de cijfers voor deze 2 maanden onwaarschijnlijk hoog zijn, heb ik deze gearceerd weergegeven, met rode kolom rand. Ook voor oktober zien we een nog steeds onwaarschijnlijk hoge status van, inmiddels, 11,8 GWp, waarbij er kennelijk al een eerste "correctie ronde" over de data heen is gegaan bij VertiCer. In november lijken de data weer "genormaliseerd", en is het volume op een voorstelbaar niveau van 9.883 MWp uitgekomen, zoals in een vorige update al was voorspeld door Polder PV. Vandaar dat ik ook oktober hier gearceerd heb weergegeven, toen was er waarschijnlijk nog steeds sprake van gedeeltelijk incorrecte (veel te hoge) data. De sterk verstorende invloed op de evolutie van alle data in deze 100% grafiek is duidelijk zichtbaar bij de maandelijkse aandeel-percentages voor augustus tm. oktober.
Status > 1 MW segment begin september 2026
De toegevoegde, alweer licht gewijzigde cijfers voor december 2024 en januari 2025 laten in de huidige update wederom een "onwaarschijnlijk hoog" accumulatie niveau zien voor het > 1 MW segment, van 11,7 tot bijna 12,6 GWp. In een vorige update waren die volumes nog maar 10,3 tot 11,0 GWp, hier is dus direct alweer een verdachte, waarschijnlijk veel te hoge capaciteit in de databank van VertiCer geslopen, zoals we eerder al hebben gezien. In december 2024 zou in 1 keer de 10 GWp accumulatie in de grootste categorie ruimschoots zijn gepasseerd.
In maart tm. juni 2025 is er weer globaal genomen een lichte groei cq. plateau fase te zien, naar een niveau rond de 11,6 GWp, maar in de juli update is er weer een tijdelijke terugval te zien, naar bijna 10,3 GWp, wat in de opvolgende periode augustus 2025 - begin juli 2026 verder toenam, naar bijna 12,0 GWp. Vervolgens is er weer een slecht verklaarbare terugval in juli, en een licht herstel in augustus-september, waarbij voorlopig een volume van 10.677 MWp is bereikt. Waarmee het aandeel op het totaal volume in die periode is afgenomen, naar 69,5% van de weer verder neerwaarts bijgestelde totale capaciteit (bijna 15,4 GWp). Eind januari 2021 was dat aandeel van de grootste categorie nog bijna 52%. Het relatieve verschil is dus, ondanks de soms curieuze cijfer bijstellingen, behoorlijk groot geworden, in 5 en driekwart jaar tijd. De combinatie forse opwaartse (dec. '24 / jan. '25) / neerwaartse capaciteit bijstelling in februari 2025 is in ieder geval wederom slecht verklaarbaar, evenals de neerwaarte bijstelling in juli 2026. Waarschijnlijk is een (of meer) van de oorzaken genoemd door, destijds, CertiQ, hier debet aan.
"Afwijkingen van de normaal"
Om de "afwijkingen van de normaal" voor de grootste projecten categorie (>1 MW) beter zichtbaar te maken, heb ik vanaf de mei 2025 update een rechtlijnige gele stippellijn in bovenstaande grafiek toegevoegd, interpolerend tussen de eerste en de laatste maand waarde. Daarmee is direct duidelijk waar (te) grote afwijkingen van een normaal verloop van het procentuele aandeel van die categorie opdoemen. In de periode 2023 tm. 2025 zijn de accumulaties in ieder geval beduidend hoger dan "normaal", eind 2025 en in de eerste 6 maanden van 2026 is er een stagnatie, tot slechts lichte groei zichtbaar, gevolgd door weer een opvallende "dip" in juli - september. De beruchte augustus 2024 anomalie, die tot in oktober dat jaar voortduurde, steekt duidelijk boven alles uit, en heeft te maken met een veel te hoge capaciteit accumulatie, die nog steeds zichtbaar is in de publiek beschikbare data van VertiCer.
Met een horizontale zwarte lijn is het snijpunt van genoemde referentielijn voor eind 2024 weergegeven. Dat komt neer op een capaciteit volume van bijna 7,5 MWp, het vermoedelijk minimale niveau, in vergelijking met de huidige, veel te hoge eindejaars-waarde die nog in de VertiCer cijfers is terug te vinden (11,7 GWp). In werkelijkheid zal het niveau toch hoger hebben gelegen, omdat er altijd veel volume is wat pas later wordt opgenomen in de actuele cijfers bij VertiCer, vanwege blijvende administratieve vertragingen. Ergens tussen de "extremen" 7,5 en 11,7 GWp zal het werkelijke eindejaars-volume van 2024 moeten liggen. Waar precies, blijft, vooralsnog, de onbeantwoorde vraag.
Meer cijfers project categorieën
De grootste categorie heeft, bij een blijvend zeer hoog capaciteits-volume, tegelijkertijd een relatief bescheiden aantal projecten, de hierboven al genoemde 1.926 exemplaren. Dit resulteert in een steeds hoger wordende systeemgemiddelde capaciteit binnen deze categorie. Eind januari 2021 was dat nog 4.377 kWp gemiddeld, begin oktober 2026 is dat alweer opgehoogd naar 5.544 kWp, een toename van bijna 27% in 68 maanden tijd. De grote projecten gaan een steeds hogere impact op de totale volumes krijgen bij VertiCer, dat is al heel lang duidelijk.
Voor de overige categorieën blijft er dan niet zeer veel "ruimte" meer over op het totaal. Nemen we ook nog de drie opvolgende categorieën mee (flinke projecten van een halve - 1 MWp, 250 - 500 kWp, resp. 100 - 250 kWp), claimen de grootste vier project categorieën het allergrootste geregistreerde volume in de totale markt. Dit was eind januari 2021 al 93,0%, eind september 2026 is dat, met de meest recente data in de huidige update, 96,7% geworden. De kleinste 2 categorieën zijn op deze schaal al vrijwel niet meer zichtbaar. Hun aandeel is begin oktober 2026 geslonken naar nog maar 0,1% van totaal volume (15,6 MWp, projecten van elk 5 - 10 kWp), resp. 0,14% (21,6 MWp, projecten van elk 1 - 5 kWp).
Dan resteren, eind september 2026, nog relatief bescheiden volumes voor de categorieën projecten van 50-100 kWp (totaal volume nog maar 359 MWp, 2,3%), resp. 10-50 kWp (115 MWp, 0,8%).
5. Jaarvolume segmentaties 2022 -2025
5a. 2022 - status update publicatie 12 oktober 2026
In de maandrapport analyse voor januari 2023 publiceerde ik ook een tabel met de nieuw gereconstrueerde cijfers voor de jaargroei voor kalenderjaar 2022. Voor nadere toelichting, zie de analyse bij het januari 2023 rapport. In de meeste voorgaande rapportages waren er geen wijzigingen meer in deze tabel. In de update van 1 december 2025 is er bij de categorie 500 - 1.000 kWp 1 installatie bijgekomen, daarna is er niets meer gewijzigd. Voor tabel en toelichting, zie de update van 2 januari 2026.
5b. Groei in 2023 - status update publicatie 12 oktober 2026
Er is sinds de update van maart 2026 geen wijziging geweest voor sub-categorieën in 2023. Voor de volledige tabel, zie paragraaf 5b in die update, en bijbehorend commentaar en duiding.
5c. Groei in 2024 - status update publicatie 12 oktober 2026
Sinds de update van juni 2026, is ook in de cijfers voor kalenderjaar 2024 niets gewijzigd. Voor status update en tabel met de deel-volumes, zie het artikel van 17 juli jl.
5d. Zeer voorlopige groei cijfers in 2025 - status update publicatie 12 oktober 2026
In onderstaande tabel geef ik de nog zeer premature eerste (al enkele malen flink gewijzigde) cijfers voor de netto groei van de volumes per categorie in kalenderjaar 2025. Wijzigingen in de primaire data t.o.v. de tabel in de vorige update (september 2026) zijn cursief weergegeven. Veel absolute en afgeleide volumes en percentages zijn nu nog negatief. Mogelijk zullen die later alsnog omslaan in netto positieve volumes. Pro memori, dus, in afwachting van "realistischer cijfers".
| Nieuwe
jaarvolumes 2025 (YOY) |
Aantallen |
aandeel
op totaal (%) |
Capaciteit
(MWp) |
aandeel
op totaal (%) |
Gemiddelde
capaciteit per nieuwe / uitgeschreven installatie (kWp) |
1-5
kWp |
-66 |
32,5% |
-0,174 |
0,5% |
(2,6) |
5-10
kWp |
-2 |
1,0% |
-0,009 |
0,03% |
(4,5) |
10-50
kWp |
-317 |
156% |
-8,725 |
25,9% |
(27,5) |
50-100
kWp |
-138 |
68,0% |
-7,665 |
22,7% |
(55,5) |
100-250
kWp |
78 |
-38,4% |
14,812 |
-43,9% |
189,9 |
| 250-500
kWp |
83 |
-40,9% |
34,539 |
-102% |
416,1 |
500-1.000
kWp |
61 |
-30,0% |
45,523 |
-135% |
746,3 |
>
1 MWp |
98 |
-48,3% |
-112,012 |
332% |
-1.143,0 |
| Totaal |
-203 |
100% |
-33,711 |
100% |
(166,1) |
Voor 2025 zijn de cijfers nog lang niet compleet, noch "logisch". Uit de huidige status update volgt, dat er een netto negatieve jaargroei van (minus) 203 projecten, resp. een negatieve netto aanwas van de capaciteit (-34 MWp) in de boeken staat bij VertiCer. Dat laatste is wel veel minder sterk negatief, dan de -1,4 GWp in een voorgaande update.
In een vervolg analyse wordt nader ingegaan worden op de afgegeven Garanties van Oorsprong in het VertiCer dossier.
Conclusie
Het is natuurlijk fijn, dat de maandelijkse rapportages bij VertiCer worden gecontinueerd. Tegelijkertijd moet vastgesteld worden, dat de oude problemen, van inconsistente, en soms zelfs onmogelijk lijkende cijfers, blijven bestaan, die inherent zijn aan de talloze bijstellingen, correcties, en de netto balans tussen uitstroom van uitgeschreven, en instroom van nieuwe projecten in de VertiCer bestanden. De vraag is ook, hoe, en wat voor data er uiteindelijk bij het CBS terecht zullen komen, en hoe zij eventuele (grote) fouten uit de aangeleverde data zullen gaan halen. Wat de status van 2024 betreft, hebben we hierboven reeds gezien, dat CBS een compleet ander jaar volume heeft gereconstrueerd, dan de ongeloofwaardige, veel te hoge netto "jaargroei" data van VertiCer. Wordt dus ongetwijfeld vervolgd.
Intern - eerdere rapportages CertiQ / VertiCer
Vorige maandrapportages 2026:
Augustus 2026: gepubliceerd op 16 september 2026 (capaciteit, resp. Garanties van Oorsprong)
Juli 2026: gepubliceerd op 19 augustus 2026 (capaciteit, resp. Garanties van Oorsprong)
Mei - juni 2026: gepubliceerd op 15 juli 2026 (capaciteit, resp. Garanties van Oorsprong)
April 2026: gepubliceerd op 15 mei 2026 (capaciteit, resp. Garanties van Oorsprong)
Maart 2026: gepubliceerd op 13 april 2026 (capaciteit, resp. Garanties van Oorsprong)
Januari - februari 2026: géén data (uniek in CertiQ / VertiCer historie)
December 2025: gepubliceerd op 5 januari 2026
November 2025: gepubliceerd op 2 december 2025
Oktober 2025, gepubliceerd op 5 november 2025
September 2025, gepubliceerd op 3 oktober 2025
Augustus 2025, gepubliceerd op 3 september 2025
Juli 2025, gepubliceerd op 5 augustus 2025
Juni 2025, gepubliceerd op 4 juli 2025
Mei 2025, gepubliceerd op 11 juni 2025
April 2025, gepubliceerd op 7 mei 2025
Maart 2025, gepubliceerd op 3 april 2025
Februari 2025, gepubliceerd op 4 maart 2025
Januari 2025, gepubliceerd op 5 februari 2025
Voor 2024: zie de lijst gepubliceerd in de update van 6 januari 2025
Voor 2023: zie de lijst gepubliceerd in de update van 1 februari 2024
Voor 2022 en 2021, zie overzichtje onderaan analyse van 9 januari 2023
CertiQ herziet cijfer presentatie methodiek - een nieuw tijdperk ? (8 februari 2023)
Meer licht in de duisternis (?) omtrent ontwikkeling gecertificeerde zonnestroom portfolio in (2019-) 2020 bij CertiQ. (4 november 2020; vroege signalering van sterk wijzigende historische CertiQ data door Polder PV)
Extern
Data overzichten website VertiCer (opgelet, tijdens laatste upload blijken alleen nog maar de 3 laatste maandrapportages voor elektra, en 1 voor "groen gas", aanwezig te zijn, alle voormalige rapportages zijn verdwenen van de site!)
Data overzichten garanties van oorsprong weer beschikbaar per april 2026 (nieuwsbericht met wijziging indeling primaire data bij VertiCer, 25 maart 2026)
Wijziging correctie meetwaarden (nieuwsbericht voor handelaren op site VertiCer, 6 januari 2025)
NB: de oude website van CertiQ is niet meer actief, de url verwijst door naar de site van rechtsopvolger VertiCer !
8 oktober 2026: Evolutie markt voor grote batterij systemen (BESS > 1 MWh) volgens CBS - zeer sterke ontwikkeling tm. 2025
In de introductie van de recent weer van een update voorziene opslag markt (BESS systemen) tot projecten van 1 MWh heb ik reeds kort aandacht besteed aan de eerste status update van het CBS over de grotere projecten, vanaf 1 MWh aan opslag capaciteit. Het CBS heeft inmiddels de data tm. 2024 aangepast (definitieve cijfers), en de eerste data voor 2025 gepubliceerd (voorlopige cijfers). De cijfers tonen, zoals al was te verwachten, een zeer sterke ontwikkeling bij de grotere opslag systemen, met name in 2025. In de volgende analyse enkele grafieken met de evolutie van de CBS cijfers.
(1)
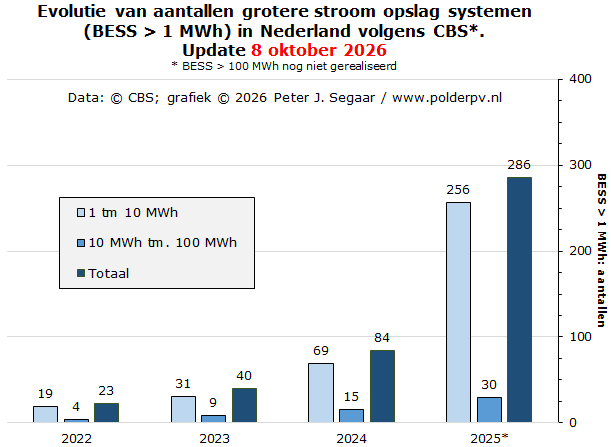
Evolutie van aantallen BESS systemen per stuk groter dan 1 MWh, verdeeld over de grootte klassen 1 tot 10 MWh, resp. 10 tm. 100 MWh. CBS heeft nog géén projecten groter dan 100 MWh gevonden, wat klopt. Mayk Thewessen van de TUe, die de grotere projecten nauwgezet bijhoudt, heeft 8 projecten voor dergelijke installaties staan, waarvan de eerste 2 niet voor 2027 aan het net zullen gaan volgens planning (Leopard Delfzijl, resp. Mufasa Vlissingen). Deze grootste door het CBS onderscheiden categorie wordt hier dan ook verder niet behandeld of getoond.
Duidelijk is, dat bij de aantallen, de categorie BESS-en tussen 1 en 10 MWh de boventoon voeren. In 2025 heeft CBS er voorlopig 256 geturfd, wat 90% van het totaal volume is in dat jaar (286 stuks). Uiteraard valt dit "in het niet" bij de kleinere batterij systemen, waarvan in de september update al ruim 79 duizend installaties waren geregistreerd bij energieleveren.nl (nog exclusief de enorme plug-in deelmarkt). Maar bij de vermogens en de capaciteiten is dit grootste marktsegment al dominant.
(2)
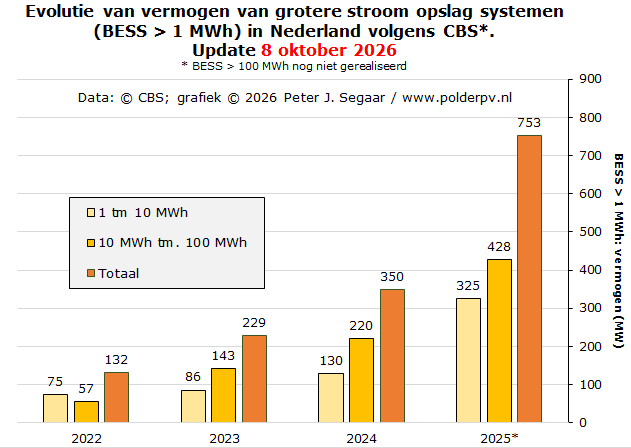
Grafiek met dezelfde indeling als voor de aantallen, maar nu met het opgestelde vermogen van de betreffende BESS installaties > 1 MWh, in megawatt (MW), wederom uitgesplitst voor de 2 grootteklassen waarvan data bekend zijn, BESS projecten van 1 - 10 MWh, resp. 10 - 100 MWh, en de totale volumes in dit grote markt segment. In 2022 lagen de verhoudingen t.o.v. de aantallen projecten grofweg op een vergelijkbaar niveau, maar al vanaf 2023 is de categorie 10 - 100 MWh bij het opgestelde vermogen al groter dan het hier kleinste segment, en zal die voorsprong niet meer afgeven. In 2025 is het vermogen, 428 MW, al 32% groter dan de kleinste categorie (325 MW). Het totale volume is eind 2025 al aangezwollen tot 753 MW. Over de jaren 2022 - 2025 resulteert dat in een Compound Annual Growth Rate (CAGR) van gemiddeld 79% per jaar, een zeer hoge groei. Bij de aantallen grote BESS projecten lag dat zelfs nog een stuk hoger, op gemiddeld 132%/jaar.
Eind 2025 is het nu bekende vermogen in het grootste marktsegment (installaties met een capaciteit groter dan 1 MWh), 753 MWac, al bijna twee maal zo groot, dan het bij energieleveren.nl bekende vermogen in het kleinste marktsegment (installaties tot 1 MWac opgesteld vermogen), wat eind 2025 is blijven steken op 390 MWac.
(3)
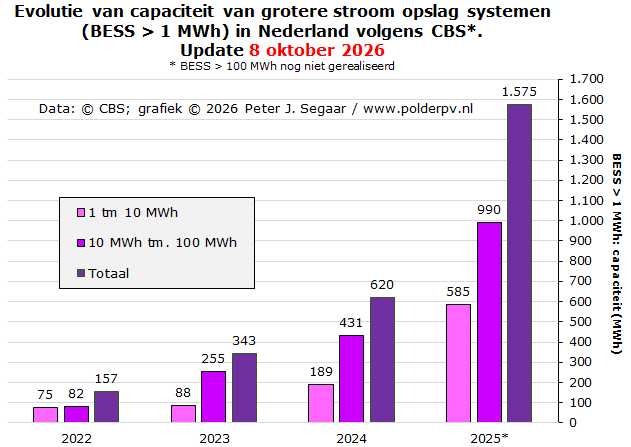
De derde grafiek volgens hetzelfde stramien, maar nu de opslag capaciteit in MWh, de belangrijkste parameter met betrekking tot de evolutie van de (grotere) BESS installaties. Het segment installaties tussen 1 en 10 MWh evolueert van 75 MWh in 2022 tot 585 MWh in 2025 (voorlopig cijfer), een factor bijna 8 maal zo groot. De opslag capaciteit bij de installaties tussen 10 en 100 MWh nam toe van 82 naar 990 MWh in dezelfde periode (12 maal zo groot). De totale volumes namen toe, van 157 MWh naar 1.575 MWh, een aanwas met een factor 10. Uitgedrukt in een CAGR percentage, was de gemiddelde groei bij het totale volume maar liefs 116% per jaar. Een explosieve toename, dus.
(4) Jaargroei volume capaciteit
Uit bovenstaande grafiek heb ik ook de jaargroei cijfers voor de capaciteits-aanwas per jaar gedestilleerd:
In de jaren 2023 en 2024 waren de jaargroei cijfers nog relatief bescheiden (totale volumes 186 MWh resp. 277 MWh). In 2025 nam dit zeer sterk toe naar al bijna een GWh aan nieuwe capaciteit, meer speficiek, 955 MWh (een factor 3,4 maal zo hoog t.o.v. de totale aanwas in 2024). De groei in het markt segment 10 - 100 MWh was 41% hoger dan de aanwas in het kleinere segment (installaties tussen de 1 en 10 MWh per stuk).
In onderstaande grafiek vat ik voor de aantallen, vermogens, en capaciteiten de trend bij de cumulaties in deze vier jaar samen voor de totale volumes.
(5)
Bij de aantallen nam het volume toe met een factor 12,4 tussen 2022 en 2025, bij het opgestelde vermogen was het een factor 5,7, en bij de opslag capaciteit een factor 10,0 (alle drie met als referentie de rechter Y-as). Als afgeleide parameter heb ik ook de ratio tussen de opslag capaciteit (in MWh) en het opgestelde vermogen (in MW) berekend, met als referentie de linker Y-as. Deze evolueert van een factor 1,19 in 2022, naar 2,09, eind 2025. Wat betekent dat de opslag duur van de installaties grofweg van 1 naar 2 uur is gegaan, in die vier jaren. Hoe langer de opslag in stand gehouden kan worden, hoe groter de potentie tot stabilisatie van pieken op het net kan worden. De verwachting is, dat deze ratio verder zal gaan toenemen, sterk afhankelijk van de technologische ontwikkelingen, de kosten, en het dynamische speelveld waar op de grote BESS projecten zullen worden ingezet.
Gemiddelde opslag capaciteit per BESS installatie
De gemiddelde opslag capaciteit per geregistreerd BESS systeem in dit grootste markt segment laat een wisselend beeld zien. Bij de projecten tussen 1 en 10 MWh nam dit duidelijk af, van 3,9 MWh in 2022, naar nog maar 2,3 MWh, wat lijkt te verklaren door een toenemende penetratie van veel "kleinere" BESS systemen bij het MKB, die versterkt lijkt te zijn doordat ondernemers in toenemende mate beroep doen op een eigen BESS in een omgeving, waar verzwaring van de eigen capaciteit op korte termijn onmogelijk is geworden vanwege de alomtegenwoordige netcongestie. Bij de grotere projecten, tussen 10 en 100 MWh, is de trend precies andersom. De gemiddelde opslag capaciteit nam toe, van 20,5 MWh per project in 2022, naar alweer 33,0 MWh in 2025. Hier is dus juist een schaalvergroting gaande, die vooral door de "zeer grote" BESS-en wordt veroorzaakt, die tm. 2025 on-line zijn gegaan.
Het resultaat geeft een "mixed beeld" bij de totale volumes. Eerst stijgt het gemiddelde van de opslag capaciteit bij de totale volumes in de > 1 MWh markt van 6,8 MWh/project in 2022, naar 8,6 MWh in 2023. Maar daarna zakt het weer in, via 7,4 GWh in 2024, naar nog maar gemiddeld 5,5 MWh per project in 2025.
(6) "Output" van de grote BESS systemen
CBS geeft ook nog drie "output" parameters weer voor de grote BESS installaties, namelijk, de bruto productie, het eigen verbruik en de inzet van elektriciteit voor het opladen van de systemen. Voor deze 3 variabelen heb ik de volgende grafiek voor de totale volumes opgesteld.
(nieuwe
figuur, correctie MWh > GWh in legenda)
De "bruto productie" van BESS installaties per stuk groter dan 1 MWh is toegenomen van 73,2 GWh in 2022, naar 315,2 GWh in 2025, een toename met een factor 4,3. Het "eigen verbruik" van de betreffende BESS systemen lag in de beginjaren laag, tussen de 1,4 en 5,0 GWh, maar in 2025 is dat flink toegenomen, naar 26,2 GWh, een factor 18,7 maal zo hoog dan in 2022.
Bij de "inzet voor opladen", zijn de volumes gestegen van 79,2 GWh, in 2022, naar 360,5 GWh, in 2025, een factor 4,6 maal zo hoog.
Voor genoemde 3 parameters, is de rechter Y-as de referentie. Ik heb ook nog een afgeleide berekening gemaakt, voor de verhouding tussen het opgegeven eigen verbruik, en de inzet van de oplaad volumes bij genoemde BESS systemen. Deze factor is relatief stabiel, tussen de 1,8% in 2022, en 2,7% in 2024, maar neemt fors toe, naar 7,3%, in 2025. Het is niet duidelijk waarom 2025 wat dit betreft er zo sterk bovenuit kwam, wellicht weten batterij specialisten daar een verklaring voor te vinden.
Over de kwaliteit van de cijfers, en de onderzoeksmethode van het CBS, zie de laatste link onder Bronnen.
2025 voorlopige status
Met de huidige cijfers is er voor eind 2025 een volume bekend van 753 MW voor het vermogen van de batterij systemen groter dan 1 MWh. Voor de registraties in de "sub 1 MWac" markt bekend bij energieleveren.nl, was eind 2025 een volume bekend van 390 MW. Wat in totaal een volume oplevert van 1.143 MW, voor eind dat jaar. Hierbij moeten ook nog de nauwelijks geregistreerde plug-in systemen worden geteld. Indien de cijfers van Dutch New Energy zouden worden aangenomen (167.000 stuks eind 2025), en we rekenen op een "maximaal toegestaan" vermogen van 800 W voor dergelijke plug-ins, zouden we puur theoretisch nog eens zo'n 134 MW erbij op "mogen" tellen. En dan zouden we, nog zeer voorlopig, voor de totale accu populatie eind 2025, op zo'n 1.277 MW opgesteld AC vermogen kunnen komen.
Bronnen
Grote batterijen voor opslag van elektriciteit (CBS tabel, update 8 oktober 2026)
Ontwikkeling statistiek over batterijen voor opslag van elektriciteit (CBS publicatie 19 december 2026)
Grote batterijen (methodologie onderzoek door het CBS)
5 oktober 2026: Energieleveren.nl - sub 1 MWac PV markt september 2026: licht herstel t.o.v. september. Meer dan 1 GW capaciteit in cumulatie. De update van de stand van zaken in het sub 1 MWac PV segment is weer gepubliceerd in het energieleveren.nl portal. In een eerdere rapportage werd het jaar 2024 afgesloten, met 53% minder nieuwe capaciteit in dit marktsegment, dan in record jaar 2023. Medio januari 2026 volgde de rapportage voor 2025, met ruim 45% minder aanwas dan in 2024, en een record lage aanwas in de maand december. Bij de aantallen registraties waren die percentages zelfs 53% (2024 t.o.v. 2023) en ruim 46% minder (2025 t.o.v. 2024). Januari 2026 gaf vervolgens een nieuw dieptepunt te zien bij de geregistreerde aanwas. In februari tm. september bleven de groeicijfers op een bescheiden, laag niveau.
September gaf weer een lichte opleving te zien na tegenvallend augustus, en kwam, in dit door residentiële installaties gedomineerde, grote marktsegment, op 8.724 nieuwe registraties, bijna 12% meer dan in augustus, maar wel 20% minder dan het nieuwe volume een jaar eerder, in september 2025.
In cumulatie werd een opgesteld vermogen van 19.759 MWac capaciteit bereikt, verdeeld over ruim 3,37 miljoen installaties.
In de eerste analyse van de energieleveren.nl cijfers, medio september 2024, maakte ik al gewag van de "instorting" van het kleine PV marktsegment in Nederland, op basis van de in dat jaar voor het eerst daar gepubliceerde marktcijfers van de "sub 1 MWac markt". In augustus 2024 werd destijds een voorlopig dieptepunt bereikt, met slechts 14 duizend nieuwe installaties, met een toegevoegd omvormer vermogen van 82 MWac. Een tweet van Polder PV (toen nog op "X") over deze markt "instorting" werd zeer vaak bekeken (laatste stand van zaken: 16.500 maal).
In de daar op volgende periode was de trend duidelijk negatief, met af en toe een kleine "opklaring" (maart - april 2024), maar het hele kalenderjaar werd beduidend minder volume geregistreerd dan in record jaar 2023.
Ook in 2025 bleven de nieuwbouw volumes zeer laag, tussen de 17.329 exemplaren in april, en enkele tussentijdse "laagte records", waaronder, uiteindelijk, het nieuwe dieptepunt in december. De 1e maand van 2026 werd dat zelfs alweer verbroken, met het laagste toegevoegde volume van 6.897 registraties. Het gemiddelde vermogen per nieuwe registratie, opvallend hoog in juni 2025 (6,18 kWac), bleef flink op en neer gaan. Na een nieuwe low in november 2025 (5,04 kWac), schommelde de gemiddelde capaciteit bij de nieuwkomers zeer sterk, bereikte een piek van 6,51 kWac in maart, en is dat eind september 2026, tijdens een opleving alweer op een niveau beland van 6,42 kWac gemiddeld per nieuwe registratie.
^^^
Grafiek met, per maand, de nieuwe aantallen registraties per maand,
opgetekend door energieleveren.nl, tm. september 2026.
2024 in magenta gekleurde
kolommen, die de forse terugval in nieuwe installaties in het <1
MWac segment goed laat zien.
2025 begon weer op een
laag niveau, en in de tweede jaarhelft is het niveau zelfs "zeer
laag" geworden.
Het nieuwe dieptepunt vinden we in januari
2026, met slechts 6.897 nieuwe exemplaren,
wat in de opvolgende maanden slechts gering werd verbeterd.
In seotember bleef het nieuwe volume op 8.724 stuks steken. Dat is
20% lager dan in september 2025, en slechts 18% van het hoogste niveau,
in september 2023.
Met de weer relatief lage toevoeging in september 2026 zijn er begin oktober in totaal nu ruim 3,37 miljoen PV installaties per stuk < 1 MWac bekend bij energieleveren.nl, volgens de optelling van de drie grootte-categorieën. Hierbij nogmaals de bekende disclaimer: dat is niet het aantal woningen, of dergelijke claims. Er worden immers zeer regelmatig uitbreidingen (= "installaties") aan bestaande projecten toegevoegd, zowel residentieel, als in de projecten markt, een endemisch verschijnsel in Nederland. Het aantal "objecten", "erven", "project sites", is, derhalve, altijd (veel) lager, dan bovengenoemd getal. Wat, desondanks, natuurlijk zonder meer een spectaculair volume blijft weergeven.
Het is nog zeer onzeker of deze "sub 1 MWac" markt zich in enige mate zal herstellen. Voorlopig zullen de nieuwbouw cijfers waarschijnlijk erg laag blijven. Wat vooral ligt aan de "schrik" in de residentiële markt, over het ook door de Senaat aangenomen wetsvoorstel van het vorige kabinet (Schoof), om de salderingsregeling per 1 januari 2027 definitief af te schaffen. En dat, in combinatie met de vrijwel bij alle leveranciers ingevoerde invoedings-heffingen voor kleinverbruikers met zonnepanelen, resulterend in forse extra af te dragen bedragen bij, met name, de grotere residentiële installaties.
Wel is het zo, dat er eerste signalen zijn dat de invoedings-vergoedingen weer afnemen (contract Vattenfall, zie Bluesky post van 3 februari 2026). Bovendien zijn we in een bizarre "energie-gerelateerde" oorlog in het Midden-Oosten beland, die de piketpalen mogelijk weer zou kunnen verzetten. Al is er op dit niveau bij de registraties van nieuwe kleinschalige PV-systemen nog byzonder weinig van te merken, in tegenstelling tot een zéér progressieve ontwikkeling bij de geregistreerde batterij systemen, zie daarvoor de separate analyse.
Of dat voldoende stimulans zal zijn om de residentiële markt weer een duw in de rug te geven blijft echter nog zeer onzeker. Tale-telling is, in ieder geval, dat de grootste partij die meer dan 50 duizend huurwoningen van zonnepanelen heeft voorzien, waarvan het businessmodel voor een belangrijk deel van het mogen salderen van zonnestroom bij de betreffende huurders afhangt, de overkoepelende BV van Wocozon, het faillissement had aangevraagd, o.a. vanwege corona schulden, in combinatie met een "ingestorte markt". Gelukkig volgde eind maart de aankondiging, dat het Amsterdamse Klimaat & Energiefonds gaat proberen om de boel daar weer op de rails te krijgen.
Bijna 19,8 GWac capaciteit in cumulatie - en langzaam verder groeiend
In de september 2024 rapportage werd het passeren van de piketpaal 18 GWac gemeld, en eind augustus 2025 de 19 GWac grens, in alleen het sub 1 MWac segment. Eind september 2026 staat nu al een totaal volume van 19.759 MWac vermogen geaccumuleerd. 37% daarvan, een enorm volume van ruim 7,26 GWac, is bijna exclusief residentieel (installaties kleiner dan 5 kWac, blauwe segmenten in de grafiek). Daarbovenop komt nog een deel van de op 1 na grootste categorie, installaties tussen de 5 en 15 kWac, die begin oktober 2026 in totaal nog eens bijna 4,9 GWac omvatte. Het grootste deel van deze 2 segmenten, plus nog een aardige hoeveelheid van het grootste segment, mag de opgewekte zonnestroom nog steeds salderen, tot en met eind 2026.
Als we de - ter discussie te stellen - 5% meer generator vermogen dan AC vermogen volgens energieleveren.nl als uitgangspunt nemen, zou eind september 2025 voor het eerst in de geschiedenis alleen al dit sub 1 MWac marktsegment, een generator vermogen omvatten wat de 20 GWp zou zijn gepasseerd. Vermoedelijk is het echter al een stuk meer, omdat uit CBS statistieken blijkt, dat die verhouding DC / AC ver boven de 5% ligt (meer richting 11% of zelfs hoger). Eind september 2026 zou met de door energieleveren.nl gehanteerde, conservatieve, 5% conversie, er minimaal 20,7 GWp generator vermogen kunnen zijn geaccumuleerd in dit grote marktsegment.
Relatieve aandelen op totaal volumes
Voor eind 2025, met volgens de Open Data van energieleveren.nl 19.270 MWac omvormer capaciteit, zou dat met bovengenoemde 5%, op een potentiële 20,23 GWp nominale generator capaciteit gekomen kunnen zijn. Het CBS rapporteerde op 10 juni dit jaar voor eind 2025 voor het eerst een totaal generator vermogen (alle installaties, dus inclusief de grote projecten) van 29,43 GWp. Wat met deze aannames, zou inhouden, dat energieleveren.nl eind dat jaar bijna 69% van dat totaal volume zou bevatten. En dat voor het >= 1 MWac segment, de grote projecten, 31% van het totale capaciteits-volume daar niet is terug te vinden.
Kijken we uitsluitend naar het < 5 kW marktsegment in het energieleveren.nl dossier, zou het aandeel van deze "exclusief residentiële" kleine installaties t.o.v. de totale CBS volumes (AC capaciteit omvormers), iets zijn toegenomen, van 27,4% in 2022, naar 27,9% in record residentieel jaar 2023. En weer wat zijn afgenomen naar 27,3%, EOY 2024. Voorlopig komt EOY 2025 op hetzelfde aandeel uit als in het voorgaande jaar. Dit kan nog wijzigen, met name vanwege het pas zeer laat "doorsijpelen" van de toevoegingen van grotere projecten, die o.a. via het SDE dossier van RVO instromen.
Groei capaciteit per maand na dieptepunt in januari 2026 blijvend laag
In bovenstaande grafiek wordt de maandelijkse groei van de AC capaciteit bij de drie categorieën sub 1 MWac installaties getoond, afgeleid uit de accumulatie cijfers voor het eind van de maand, getoond in het vorige exemplaar. Hierin is goed te zien dat het nieuwbouw niveau voor de capaciteit in januari 2025 iets onder dat van augustus 2024 is komen te liggen, en toen een nieuw "all-time-low" had bereikt.
Dat werd verder neerwaarts bijgesteld in, achtereenvolgens, mei, juli, november en december 2025, en bereikte het voorlopig diepste punt in januari 2026. Daarna ging het weer iets meer de positieve kant op, maar de aanwas cijfers tot en met 2023-2024 zijn niet meer haalbaar onder de huidige condities. In augustus werd het bijna laagste niveau bereikt (44,3 MWac toegevoegd), in september nam dat volume weer iets toe, tot 56 MWac.
De gemiddelde aanwas in de eerste 9 maanden van 2026 ligt zeer laag, op 54,3 MWac (korte streepjeslijn rechtsonder in de grafiek). Dat ligt ruim 26% onder het gemiddelde jaar niveau in 2025.
Ik heb in een vorige update 1 nieuwe grafiek toegevoegd, met de bekende volumes, voor de accumulatie aan het eind van het jaar, en de jaarlijkse aanwas cijfers, voor zowel de capaciteit (grote grafiek), als voor de aantallen installaties (inset linksboven), tussen 2021 en 2024. Hier onder staan de resultaten voor de complete jaargangen tm. 2025, tot en met het nu net afgeronde 3e kwartaal van 2026. Een volgende update volgt als de resultaten voor het laatste kwartaal van 2026 bekend zijn gemaakt (waarschijnlijk begin januari 2027).
Goed is te zien, dat 2023 het jaar met de hoogste toevoeging is geweest in dit grote deel-dossier, met 635 duizend nieuwe installaties en een toegevoegde capaciteit van 3.403 MWac. 2024 ging hard onderuit, met minder dan de helft van de nieuwe volumes in 2023 (298 duizend nieuwe installaties, 1.616 MWac). 2025 zakte nog verder in, met een capaciteits-volume van 882 MWac, resp. 160 duizend nieuwe registraties. Wat 45% lager ligt dan de toevoeging in het ook al tegenvallende jaar 2024, en wat slechts ruim een kwart is van de record toevoeging in 2023.
De eerste negen maanden van 2026 begonnen ook weer op een laag niveau, met bijna 83 duizend nieuwe registraties, goed voor 489 MWac vermogen. Dat is 65% van het volume in dezelfde periode in 2025 (capaciteit).
Zie voor de mogelijke impact, andere grafieken, waaronder ook de update van het recent nieuw toegevoegde exemplaar met segmentatie in klein- en grootverbruik aansluiting, en duiding van dat alles, de bespreking van de meest recente cijfers in mijn update, hier onder gelinkt:
Statistieken PV markt segment registraties < 1 MWac bij energieleveren.nlupdate 1 oktober 2026 |
Voor het eerste deel van dit tweeluik, betreffende de accu opslag (BESS) statistiek van hetzelfde marktsegment, zie het vorige artikel.
Hoeveel installaties zijn er in Nederland? Inzichten zon opwekinstallaties
(website energieleveren.nl, "inzicht")
2 oktober 2026. Zonnestroom productie PV systeem Polder PV in september 2026, sub-gemiddelde productie. De maandelijkse zonnestroom producties waren in de eerste acht maanden grotendeels bovengemiddeld. September viel echter bij Polder PV weer terug naar een sub-gemiddeld niveau.
In deze analyse de cijfers voor september 2026, voor het referentie systeem bij Polder PV. Wat sedert de netkoppeling van de eerste vier zonnepanelen, op 13 maart 2000, in de basis, begin oktober 2026, inmiddels 9.698 dagen in bedrijf is. Voor een verslagje van de systeemrevisie op 8 maart, bij het eerste kwart eeuw jubileum, 13 maart 2025, zie hier. De in een eerdere rapportage uitgesproken hoop dat "alles weer normaal" zou worden in 2025, als gevolg van die systeem renovatie, blijkt met de cijfers voor april tot en met december dat jaar, volledig te zijn uitgekomen. En zelfs tot de derde beste jaarproductie ooit te hebben geleid.
In onderstaand verslag de resultaten met het gerenoveerde, ruim een kwart eeuw oude Polder PV (kern) systeem. In eerste instantie de gebruikelijke tabel met de fysiek gemeten maandopbrengsten per deelgroep in het kleine PV systeem van Polder PV, die hier onder zijn weergegeven.
De tabel met de gemeten / deels geïnterpoleerde producties van de verschillende "sets" zonnepanelen van Polder PV, voor september 2026, en voor de sommatie van de producties in januari tm. september 2026, in vergelijking met de (specifieke) opbrengst in september 2025, en de cumulatieve opbrengsten voor de eerste negen maanden in 2025, helemaal rechts (zie aparte analyse op Polder PV). Naast het opgestelde vermogen in Wp wordt de productie per groep in Wattuur (Wh) vermeld, ernaast de belangrijke afgeleide specifieke opbrengst (in kWh/kWp, hetzelfde als Wh/Wp), waarmee de uit verschillende vermogens bestaande deelgroepjes goed vergeleken kunnen worden. De productie viel voor de eerste 3 kwartalen van 2025, mede vanwege de forse infra problemen die al langer in 2023-2024 speelden, tegen, omdat een deel van die periode nog vóór de infra renovatie werd geturfd. Die situatie is, net als in mei 2025 tm. augustus 2026, volledig gewijzigd. Alle productie resultaten liggen in 2026 weer redelijk dicht bij elkaar (kWh/kWp).
In de warme maand september 2026 is, wederom, de vaak in het verleden goed presterende set met 2 Kyocera 50 Wp paneeltjes in serie op 1 micro-inverter, net als in de voorgaande maanden, de beste, en steekt weer behoorlijk uit boven de rest uit, met een specifieke opbrengst van 82,8 kWh/kWp. Dat is inmiddels, vanwege de kortere dagen en de ongunstiger zonnestand, al beduidend lager dan in de zonnige maand augustus, toen nog 121,5 kWh/kWp werd behaald door dezelfde set panelen. Op de 2e plek staat ook ditmaal het oudste kwartet zonnepanelen, 4x 93 Wp Shell Solar modules (79,4 kWh/kWp), gevolgd door relatief dicht bij elkaar liggende producties van de andere sets (tussen de 78 en 79 kWh/kWp).
Vergelijk met september 2025 en met cumulatie 1e 9 maanden van 2025
De productie verschillen in, door de bank genomen, "vrij zonnig" september t.o.v. de zonnige maand september 2025 zijn voor alle paneel combi's ditmaal weer negatief, tussen 11,6% minder, voor de vier oudste 93 Wp panelen (lichtblauwe band), tot 7,3% minder productie bij de Kyocera set.
Het kern-systeem van 10 panelen / 1,02 kWp (lichtgroene band) had een opbrengst van 80,2 kWh in september, wat neerkomt op een specifieke opbrengst van 78,7 kWh/kWp. Dat ligt ruim 33% lager dan de 118,2 kWh/kWp in augustus 2026. We zijn het "keerpunt" dit jaar dan ook al ver voorbij, en elke volgende maand zal (normaliter) een lagere opbrengst geven, tot de eerste (zeer) zonnige maand in het voorjaar van 2027.
Voor de totale productie in de eerste 3 kwartalen van 2026, blijft wederom de Kyocera set veruit het beste jongetje van de klas (899,2 kWh/kWp), en is ook hier weer de achterste set 108 Wp panelen rode lantaarndrager (845,0 kWh/kWp). Omdat in maart 2025 het systeem door een infra renovatie weer op orde is gebracht, is er in de eerste negen maanden van 2025 nog een - steeds kleiner wordend - deel van de productie achtergebleven t.o.v. een "normale" situatie, vandaar dat ik nog een rood kader heb gezet bij de toen meest problematische set panelen (2 stuks 108 Wp exemplaren in de voorste rij), die in die periode nog duidelijk achterblijven bij de rest. De verwachting is dat in de rest van dit jaar, het relatieve verschil verder zal afnemen.
Mede dankzij de nu duidelijk ondergemiddeld productieve maand september, hadden alle paneel sets in januari tm. september 2026 een lagere productie dan in de eerste 9 maanden in zeer zonnig 2025, tussen de 5,9% minder voor de oudste set zonnepanelen, tot 1,3% minder voor de in 2025 deels nog "problematische set" van 2 vooraan staande 108 Wp modules (rode band). Dit heeft grotendeels te maken met minder zonuren in 2026 (zie verder).
KNMI maandbericht
September 2026 kreeg van het KNMI de kwalificatie "Zeer warm, vrij droog en vrij zonnig" (voorlopig overzicht van 30 september 2026), waarbij de maand de 8e op rij is die de kwalificatie (zeer) warm kreeg, dit jaar. September 2026 was de op 5 na warmste september maand sinds de start van de metingen in 1901.
Met 170 zonuren t.o.v. het langjarige gemiddelde van 159 voor die maand, lag dat alweer bijna 7% boven het historisch gemiddelde [referentie periode 1991-2020]. September 2026 was daarmee de "7e zonnige maand op rij", dit jaar. In september werden 82 zonne-uren minder geconstateerd dan in 1 dag meer tellend augustus 2026 (252 zonuren), en lag het duidelijk lager, bijna 10%, t.o.v. de 188 zonuren in de als "zonnig" bestempelde maand september 2025. De verschillen binnen Nederland waren weer behoorlijk groot. Het Limburgse Beek spande de kroon, met 190 (t.o.v. normaal 157) zonuren, de kustprovincies moesten het, vanwege regen en bewolking, ditmaal met bescheiden volumes doen. Kust station Wijk aan Zee scoorde slechts 150 zonuren, 21% minder dan in Beek. Centrale referentie de Bilt had 165 zonuren (ruim 8% meer dan normaal, 153 zonuren).
Toename zonuren
KNMI benadrukt hierbij wederom, dat het aantal zonuren flink toeneemt. Voor september was dat in de afgelopen 30 jaar een toename van zelfs 28%. Het weerinstituut stelt, dat dit vooral komt "door een afname in de bewolking, die samenhangt met het vaker voorkomen van hogedrukgebieden in september". Dat is dus een bonus voor PV systeem exploitanten, die tegen de (theoretische) "degradatie" van hun installaties in werkt.
Kijken we naar de cumulatie van het aantal zonuren in de eerste 9 maanden, zien we dat 2026 inmiddels 3,4% minder uren zon liet zien dan in 2025 (1.827 om 1.891 zonuren), wat een verklaring is voor bovengenoemde "minder opbrengst" in die periode in het huidige kalenderjaar. Het verschil is, na flink te zijn geslonken (tm. juni was het namelijk nog 8,5% minder), in september weer licht toegenomen. Januari, juli en augustus hebben meer zonuren dan in dezelfde maanden in 2025, de overige maanden hadden in 2026 minder zonuren, dan hun evenknie in 2025. Februari liet het grootste negatieve verschil zien (-23,3%).
Het productie resultaat voor het nog steeds prima functionerende 1,02 kWp kernsysteem in september 2026 is inmiddels geplot in het welbekende maandproductie diagram, wat Polder PV al vele jaren lang elke maand van een update voorziet.
In deze grafiek alle maandproducties van het kern-systeem van 10 panelen (1,02 kWp) bijeen, met elk kalenderjaar een eigen kleur. 2026 heeft een eigen kleurstelling gekregen. Tot oktober 2001 waren er nog maar 4 panelen in het eerste systeem, en de producties daarvan zijn dan ook niet vergelijkbaar met de rest van de datapunten. Oktober 2010 was het hele systeem grotendeels afgekoppeld van het net, vandaar de zeer lage waarde voor die maand. Die wordt dan ook niet meegenomen in de berekening van het langjarige gemiddelde per maand, de dikke zwarte lijn in de grafiek.
Voor een korte bespreking van de maandproducties tm. juli 2025, zie de rapportage over augustus. Voor de overige maanden van 2025, zie de rapportage over december van dat jaar.
Januari 2026 kwam, met een productie van 23,1 kWh, minder dan 1% onder het langjarige gemiddelde (23,2 kWh) voor die maand uit. Februari zit, met 35,3 kWh, 18% onder het langjarige gemiddelde. Maart, daarentegen, komt, met 97,5 kWh, weer bijna 16% hoger uit dan het gemiddelde voor die maand. In april is er ook een flinke meeropbrengst t.o.v. het langjarige gemiddelde: 130,9 kWh t.o.v. 113,6 kWh, een verschil van ruim 15%. De extremen voor april lagen tussen de 87,8 kWh in 2024 (structureel problemen met infra op het dak), tot het hoogste niveau, 141,2 kWh, in april 2007 (24% meer dan gemiddeld). Zie ook de daarvoor in elkaar gezette animatie ("moeder aller april records"), op Polder PV. Mei presteerde bovengemiddeld, maar kwam in de sequentie op de historisch bezien 9e plaats, met 4,7% meer productie dan langjarig gemiddeld. Mei 2020 was kampioen, met ruim 21% meer productie dan het gemiddelde. Het was, voor het toen ruim 20 jaar bestaande kernsysteem bij Polder PV, zelfs het hoogste maandrecord ooit. Juni 2026 was weliswaar bovengemiddeld (1,3% meer productie dan langjarig gemiddeld), maar moest desondanks 13 jaren voor zich laten met hogere output. Waarbij juni van record jaar 2003 duidelijk boven de rest uitsteekt (met 139,4 kWh 13,5% meer dan het gemiddelde).
In juli 2026 werd weer een hoge opbrengst gehaald, 8,3% meer dan langjarig gemiddeld. Alleen juli 2022, 2018, en recordhouder juli 2006 (zie door Polder PV gemaakte animatie van dat record, met 149,1 kWh 13% hoger dan het gemiddelde), gingen haar voor.
Ook augustus 2026 was weer duidelijk bovengemiddeld, met 120,6 kWh 9,6% boven het langjarige gemiddelde. Alleen augustus 2009 en het record in augustus 2022 (127,4 kWh) staken haar de loef af.
September 2026 brak de trend echter weer, en kwam, met 80,2 kWh duidelijk onder het gemiddelde van 86,6 kWh uit (-7,4%).
Opvallend blijft, dat bij Polder PV, de maand met de gemiddeld hoogste productie over alle jaren, alweer een tijdje de maand mei is geworden. Dit heeft vermoedelijk te maken met de combinatie van hoge instraling, met een nog relatief lage luchttemperatuur. In warme zomermaanden, heeft het PPV systeem te maken met hittestress, met name bij de in ons appartement hangende micro-inverters, die op zeer warme dagen geforceerd worden gekoeld met computer ventilatoren. Ook is de lucht in mei koeler dan in de latere zomermaanden, en minder vochtig, waardoor de instraling gemiddeld genomen intenser is, ook over langere periodes.
In de maanden juni tm. augustus stonden de computer ventilatortjes overdag regelmatig rondjes te draaien om de micro inverters te koelen. Het was toen "langdurig, ongenadig warm". In september heb ik die maar op enkele dagen aan gehad.
In deze vergelijkbare grafiek zijn alleen de maandproducties van de laatste vier jaar getoond. 2022 is verwijderd, en 2026 is begin dit jaar toegevoegd in deze nieuwe grafiek. Zelfs in zo'n relatief korte periode zijn de verschillen soms groot in de lange zomerse periode. Vooral 2025 steekt bij de voorjaar-zomer producties duidelijk boven de 2 eerdere jaren uit, met zeer hoge output. Dit heeft deels met de infra problemen in 2023-2024 te maken (vooral in 2024 tot zeer lage opbrengsten leidend), en deels wordt het veroorzaakt door hoge instraling in deze maanden in 2025. In 2026 zijn met name maart en april duidelijk bovengemiddeld bij de productie, mei en juni zitten nog steeds iets boven het gemiddelde, maar op een lager niveau. Juli en augustus zijn vanwege het langdurig zonnige weer voor het eerst dit jaar duidelijk boven het resultaat voor die maanden in 2025 uitgekomen. In september viel dat echter terug, ongeveer naar het niveau van 2023 (onder het langjarige gemiddelde).
Januari 2024 scoorde bovenmatig hoog in deze periode, wat in februari echter weer ten negatieve werd "gecompenseerd". Maart tm. augustus 2025 gaven hoge tot exceptionele producties te zien, wat gezien de hoge, tot zelfs record hoeveelheden instraling in die maanden, ook weer niet hoeft te verbazen. De eerste 9 maand producties in 2026 laten tot nog toe onder (februari, september) tot duidelijk bovengemiddelde niveaus zien (maart - augustus).
In deze grafiek geef ik de cumulatieve opbrengsten per kalenderjaar voor alle maanden per kalenderjaar, tot en met de maand weergegeven in de titel. Momenteel is dat, voor het nieuwe jaar, de periode januari tm. september. De eerste twee jaren gelden niet voor het gemiddelde of de mediaan, omdat er toen grotendeels nog maar 4 panelen aanwezig waren en de producties dus veel lager dan met tien panelen. Het gemiddelde voor de productie in het eerste half-jaar is in de laatste oranje kolom weergegeven, en door de horizontale zwarte streepjeslijn, en bedraagt (periode 2002-2026) inmiddels 828,5 kWh voor dit deel-systeem.
De spreiding in de cumulatieve opbrengsten is voor de eerste 9 maanden al wat minder sterk geworden. De verschillen worden over een langere periode uitgemiddeld, en zullen normaliter lager gaan worden tussen de jaren onderling. De extremen voor januari tm. september liggen momenteel tussen de 720 kWh (2024, jaar met toen nog niet herstelde, flinke infra problemen), en 952 kWh (2003). 2026 zit, met 874 kWh, relatief hoog in de boom, en komt inmiddels op de 4e plek in de langjarige historie.
In bovenstaande grafiek is ook weer de mediaan waarde voor de jaren 2002 tm. 2026 weergegeven, in de vorm van de horizontale, magenta streepjeslijn. Deze waarde ligt inmiddels weer duidelijk onder het gemiddelde, op een niveau van 816,8 kWh.
In deze vierde grafiek zijn de voortschrijdende cumulaties van de energie (stroom) productie van het 1,02 kWp basis-systeem te zien, met elk jaar een eigen kleur. 2023 (lichtgeel) was, door diverse infra problemen, tot voor kort het slechtste productiejaar in de lange historie van Polder PV geworden, met een jaaropbrengst van slechts 868 kWh voor deze deel-installatie. Dat is 2% lager dan het toen nog laagste productie tonende "normale" jaar, 2012 (885 kWh).
2024 heeft, helaas "met stip", 2023 in negatieve zin overtroefd, en kwam, door een combinatie van structurele problemen met de oude installatie, en het beslist niet meewerkende weer door het jaar heen, tot en met december bij de productie op een nieuw laagte-record, 806 kWh (gemiddelde over alle jaren: 922 kWh).
2025 heeft, vanwege een combinatie van zeer zonnige condities, én de systeem infra renovatie in maart, de op twee na hoogste productie ooit opgebracht, voor dit deelsysteem: 1.003 kWh.
2026 begon in januari met een gemiddelde productie, februari ondergemiddeld, en maart tm. augustus weer beduidend tot licht bovengemiddeld. In september werd een subgemiddelde productie behaald. Begin oktober kwam de cumulatie al op 874 kWh.
De cumulatieve jaarproducties van de drie hoogst (2003, 2022 en 2025), en 2 slechtst presterende jaargangen (2024, 2023) zijn rechtsboven naast de Y-as weergegeven, om een indruk van de spreiding te geven.
Data Anton Boonstra, Siderea.nl, NKP, Energieopwek.nl
Instraling en productie data via Boonstra
Er is in september 2026 gemiddeld 93,2 kWh/m² instraling gemeten door het KNMI in Nederland, wat 4,7% minder zou zijn dan in september 2025. De extremen vinden we wederom in Groningen, met 89,9 kWh/m², en in Zeeland (97,0 kWh/m²). De relatieve verschillen met september 2025 lagen tussen de -8,1% in Noord-Holland, en -0,3% in Overijssel en Gelderland.
De gemiddelde specifieke productie opbrengst (van grotendeels residentiële installaties) lag voor de PVOutput data van de (inmiddels ruim 1.000) Nederlandse contribuanten op 76,6 kWh/kWp in september 2026, wat, volgens Boonstra, 3,7% mínder was dan in dezelfde maand in 2025. Rode lantaarndrager was ditmaal Fryslân, met 68,8 kWh/kWp. Ditmaal had Limburg de (opvallend) hoogste gemiddelde productie, 86,8 kWh/kWp, wat spoort met de bevinding van het KNMI dat in Beek het hoogst aantal zonuren werd vastgesteld (zie tekst hier boven).
De productie van het gereviseerde PV-systeem van Polder PV kwam, met gemiddeld 79 kWh/kWp (eerste tabel aan het begin van dit artikel), weer boven het gemiddelde voor Zuid-Holland uit. Gebruikelijk is, dat bij warm weer, wanneer onze oude, niet zeer efficiënte micro-inverters vaak aan "hittestress" lijden, de productie onder het provinciale gemiddelde ligt. Kennelijk is die periode voorbij, en doet ons kern-systeem het weer beter dan elders in de provincie.
De relatieve afwijkingen t.o.v. de productie cijfers in september 2025 hadden een spreiding, tussen -9,0% in Noord-Holland, op de voet gevolgd door Fryslân, en +6,6% in Limburg.
In de eerste negen maanden van 2026 is, volgens de KNMI data extracten van Boonstra, een hoeveelheid van gemiddeld 1.068,6 kWh/m² aan horizontale instraling gemeten. Dit was 1,6% lager dan de instraling in dezelfde periode in 2025. De gemiddeld genomen laagste instraling in die periode werd ook ditmaal weer gemeten in Groningen, 1.026 kWh/m², met Drenthe en Overijssel in haar kielzog. Zeeland blijft, als vanouds, kampioen, met 1.109 kWh/m². Daarbij ontving ze gemiddeld 8% meer instraling dan in Groningen. Bij de relatieve verschillen t.o.v. de instraling in januari tm. september 2025, liggen deze tussen de extremen -3,0% in Utrecht, resp. +1,0% in Overijssel.
Voor de eerste 3 kwartalen van 2026 kwam Boonstra met een specifieke productie van gemiddeld 815,5 kWh/kWp, 3,0% minder productie, dan in dezelfde periode in 2025. De extremen kwamen ditmaal voor in Fryslân en Drenthe (768 resp. 773 kWh/kWp), resp. Zeeland, met 863 kWh/kWp (ruim 12% hoger dan in Fryslân). In relatieve zin, was de minder opbrengst t.o.v. januari - september 2025 inmiddels het hoogst in Noord-Holland (-4,8%), en het laagst in Limburg en Overijssel (-0,7% resp. -1,0%). Het oude PV systeem van Polder PV deed het inmiddels, na de uitgebreide systeem revisie in het voorjaar van 2025, in januari tm. september 2026, in Leiden, 1,8% beter (857 kWh/kWp, tabel bovenaan dit artikel) dan het provinciale gemiddelde van 842 kWh/kWp. En dat, ondanks het feit, dat we de nodige zeer warme maanden achter de rug hebben, die een negatief effect hebben op de productie van de installatie bij Polder PV.
Verschillen
instraling vs. productie
De (positieve) verschillen van de gemeten producties zijn normaliter
kleiner t.o.v. dezelfde periode in het voorgaande jaar, dan bij de
instralings-data. Dit is al langere tijd zo, en is waarschijnlijk
deels terug te voeren op extra problemen, zoals veroudering, tijdelijk
uitvallende omvormers bij netspannings-problemen in met name laagspanningsnet
- gebieden (woonwijken e.d.), en vermoedelijk ook, actieve uitschakeling
van PV installaties bij klanten met een dynamisch stroom contract,
in periodes met negatieve stroomprijzen. Deze problemen zullen vermoedelijk
stapsgewijs gaan toenemen, zeker vanaf begin 2027, wanneer er niet
meer zonnestroom "gesaldeerd" mag worden.
In 2025 was de situatie echter omgekeerd: bij 11,7% meer horizontale instraling, heeft Boonstra, in een vorige update, 12,3% meer productie geconstateerd in de door hem beheerde groep installaties, tussen de jaren 2024 en 2025. Het is onduidelijk waar dit aan ligt. Mogelijk ligt het verschil binnen de statistische afwijkingen, en/of is de door hem geraadpleegde installatie populatie niet representatief voor het totaal aan PV projecten in Nederland. Dit blijft vooralsnog echter speculatie. In de 1e 9 maanden van 2026 was de situatie weer als vanouds.
Siderea verwijst al enige tijd voor hun opbrengst prognoses naar de nieuwe, interactieve Landelijke Opbrengst Berekening (LOB), met meer datapunten dan vroeger werden vermeld. De methodiek bij Siderea is verder verfijnd, zie het separate bericht onderaan. Dit werkt ook door in de resultaten op de LOB pagina. Deze resultaten worden ook apart weergegeven in een separaat tabblad. Voor diverse nieuwe zaken op de website, zie samenvatting onder het bericht van 1 mei 2026.
Resultaten Siderea.nl
Voor september 2026 ("iets minder dan gemiddeld") worden haalbare specifieke opbrengsten van 83 kWh/kWp in noord Drenthe en in zuidelijk Noord-Holland, tot 99 kWh/kWp in Zuid Limburg, voor goed werkende installaties met "gemiddelde oriëntaties", ZW of ZO getoond. Tot waarden van 91 kWh/kWp in zuidelijk Noord-Holland, resp. 109 kWh/kWp in Zuid Limburg, voor installaties met optimale oriëntaties, op Z.
Voor januari tm. september 2026 liggen de prognoses tussen de 888 / 941 kWh/kWp voor Groningen, tot 976 / 1.033 kWh/kWp in Zeeland.
Voor de door Siderea nieuw-vastgestelde langjarige referentie periode 2006-2025 (voorheen daar: 2001-2020) berekende Siderea voor alleen de maand september haalbare gemiddelde opbrengsten, tussen de 85 kWh/kWp Eelde (N. Drenthe), en 93 kWh/kWp in Zeeland, voor "licht beschaduwde zonnepanelen met hellingshoek 40 graden op ZW of ZO". En 94 kWh/kWp (Eelde), tot 102 kWh/kWp in Zeeland, voor "optimale oriëntaties" op zuid.
Voor de kalenderjaar (januari tm. december) potenties, voor genoemde, aangepaste "referentie" periode van 2006-2025, liggen de laagste waarden in centraal Gelderland (Veluwe, 911 resp. 969 kWh/kWp), de hoogste in de Kop van Noord-Holland (1.016 resp. 1.087 kWh/kWp), resp. Zeeland (1.004 resp. 1.072 kWh/kWp), op de voet gevolgd door het Friese Stavoren (1.000 resp. 1.071 kWh/kWp).
Ideaal versus realiteit
Zoals vaker gememoreerd, zijn door Siderea finaal berekende cijfers allemaal ideale gevallen. De meeste van de recenter geplaatste installaties halen deze prognoses niet (zoals al jaren blijkt uit de verzamelde data van Boonstra), omdat ze onder suboptimale omstandigheden zijn gerealiseerd, of, tegenwoordig, moeten opereren. Bovendien komen tijdelijke afschakelingen, gewild (negatieve stroomprijzen bij dynamisch stroom contract), dan wel ongewild (spanningsproblemen op het laagspanningsnet, a.g.v. hoge penetratiegraad van PV op relatief "dun" uitgelegde netten) vaker voor, wat de werkelijk haalbare jaarproductie onder druk zet bij de getroffen installaties. Dit zal sowieso niet gaan verbeteren, maar eerder nog minder gaan worden. In ieder geval in de "zonnige" maanden. Wat de door de Eerste Kamer aangenomen wet afschaffen salderen voor extra negatieve gevolgen zal gaan hebben voor de te verwachten (specifieke) productie volumes is nog afwachten. Dit kan beslist een significante rol gaan spelen. 2026 wordt het aller-laatste jaar waarin er gesaldeerd mag worden, op 1 januari 2027 is het einde verhaal.
In de op 4 september officeel gepubliceerde "Solar Bible", "Zon in de polder", wordt op pagina's 289-291 dieper ingegaan op de "mogelijke" resp. te verwachten (specifieke) opbrengsten van zonnestroom installaties in Nederland.
Nationaal Klimaat Platform publiceerde op 1 oktober 2026 weer een kwartaalbericht (QIII van 2026), onder de prikkelende titel: "Bijstook kolencentrales draagt groei hernieuwbaar". Energie uit officieel als hernieuwbaar gedefinieerde bronnen zou met 3,4% zijn toegenomen t.o.v. QIII 2025, vooral door een verdubbelde inzet van (bij)stook van biomassa in (voormalige) kolencentrales, zoals de Amercentrale bij Geertruidenberg. De oorzaak wordt gezocht in hoge gasprijzen, én een hoge vraag uit het buitenland, waardoor er anderhalf maal zo veel stroom zou zijn ge-exporteerd dan in dezelfde periode vorig jaar.
Gesteld wordt, dat er er "bijna geen nieuwe wind- en zoncapaciteit" bijgekomen zou zijn, wat natuurlijk met name voor PV nogal voorbarig is, omdat veel cijfers pas zeer laat bekend worden (zelfs voor het voorgaande jaar). In combinatie met de instralings- en wind condities, zou dit hebben geleid tot een geringe productie daling aan zonnestroom, van 0,8 procent. De output van windturbines zou zelfs 2,4% lager zijn geweest, vanwege een slecht wind-regime.
Relatief verheugend nieuws is, dat het aantal uren met negatieve marktprijzen voor elektra in 2026 beduidend lager is geworden dan in 2025, tm. QIII, 393 t.o.v. 540 uren. Hier worden als oorzaken gezien een hoog export volume voor elektra, een slimmer gebruik van stroom, (fors!) meer opslag capaciteit, en minder momenten dat zon en wind tegelijk veel produceerden. Wel kan met name het punt van opslag nog flink verbeteren, door afschakelen van met name wind- en zonneparken, ging het equivalent van het stroomverbruik voor "bijna 200.000 huishoudens" verloren, aldus de formulering in het NKP artikel.
Wel is het aandeel hernieuwbaar bij elektra ondanks bovenstaande gestegen van 58 naar 60%, waarbij uitgegaan wordt van een potentieel van zelfs 66% als er niet zou zijn afgeschakeld bij negatieve marktprijzen (dit, volgens de officieel gevolgde berekenings-wijze).
De actueel berekende data zijn tegenwoordig te raadplegen via het Nationale Energie Dashboard, zie ook het artikel van 21 maart 2024, op Polder PV. Eerder leek te worden gesuggereerd, dat de energieopwek.nl site in de 2e helft van 2024 zou worden opgeheven, en in het NED zal worden ondergebracht. Begin oktober 2026 is deze echter nog steeds als separate entiteit actief, zie hier onder.
Energieopwek.nl
De brondata voor, achtereenvolgens, Klimaatakkoord, Nationaal Klimaat Platform, en het Nationale Energie Dashboard, worden als vanouds berekend door de computers van En-Tran-Ce van Martien Visser (al een tijdje gepensioneerd), die met steeds geavanceerder modelleringen worden gevoed (energieopwek.nl website). Hierbij dient echter de nodige prudentie betracht te worden. Zoals al langer verwacht door Polder PV, zijn door het CBS recent de capaciteits-cijfers voor zonnestroom in ieder geval voor 2023 en 2024 fors bijgesteld, in laatstgenoemd jaar in sterk neerwaartse richting. Inmiddels lijken de nu actuele productie cijfers op energieopwek.nl als gevolg van die forse bijstellingen, ook te zijn aangepast, want record volumes liggen nu op lagere niveaus dan in eerdere overzichten. Toen de cijfers nog niet waren aangepast, was er een opmerkelijk verschil met de officiële waarden gepubliceerd door het CBS te zien, met name in 2024 ff., zie de grafiek vergelijking met de maandproducties van CBS versus energieopwek.nl, gemaakt door Polder PV en besproken in het artikel van 21 november jl. De volgende bespreking gaat van de nu actuele, weer gecorrigeerde volumes op de energieopwek.nl site uit.
In september 2026 werd het hoogste gemiddelde vermogen voor de berekende zonnestroom productie op de 6e bereikt, met een berekende output van gemiddeld 4,51 GW, alweer beduidend lager dan het hoogste niveau in de voorgaande maand, 6,33 GW op 11 augustus 2026. Het nieuwe historische record berekend, voor 12 juni 2025, 7,24 GW, is in 2026 niet meer gepasseerd. Het hoogste gemiddelde niveau, 7,22 GW, werd dit jaar behaald op 22 juni, en zal niet meer worden verbeterd, historische aanpassingen van de van CBS ontleende generator capaciteit daargelaten.
In september 2025 werd de (record) maximale waarde op de 7e bereikt, met gemiddeld 4,67 GW. Ook in september 2026 is het dus niet "gelukt" om een hoger niveau te bereiken dan in dezelfde maand, een jaar geleden. Dit kan echter later beslist nog veranderen, als geactualiseerde cijfers voor het aanwezige generator vermogen in 2026 door het CBS bekend worden gemaakt. Deze aangepaste cijfers laten, helaas, altijd zeer lang op zich wachten, en eventuele aanpassingen bij energieleveren.nl zullen dan ook, na lange tijd, slechts "met terugwerkende kracht" doorgevoerd gaan worden ...
Record waarden per maand (2025-2026 aangepast)
In de voorliggende maanden werden, met de huidige energieopwek.nl cijfers, de gemiddelde record waarden bereikt op de volgende (meest recente) data. Er zijn inmiddels soms flinke (grotendeels neerwaartse!) aanpassingen doorgevoerd voor 2025 en 2026, gemarkeerd met *. Dit heeft te maken met de fors neerwaartse aanpassingen van de einde-jaars-capaciteit bij de broncijfers van het CBS voor kalenderjaar 2024 (zie artikel 19 november 2025):
11 augustus 2026 (6,33 GW), 15 juli 2026 (7,2 GW), 22 juni 2026 (7,22 GW), 28 mei (7,21 GW*), 29 & 30 april (6,4 GW*), 18 & 19 maart (4,36 GW), 25 februari (2,84 GW*), 14 januari (1,63 GW*, was voorheen 22 januari).
25 december 2025 (1,45 GW*), 21 november (1,78 GW*), 1 oktober (3,62 GW*), 7 september (4,67 GW*), 11 augustus (5,92 GW*), 1 juli (6,76 GW*), 12 juni (7,24 GW, het nieuwe all-time-high maand record), 19 mei (6,83 GW*), 27 april (5,81 GW*), 27 maart 2025 (4,69 GW*), 17 februari 2025 (3,15 GW*), 13 januari (1,67 GW*).
En voor 2024: 1 december 2024 (1,54 GW), 3 november (2,31 GW), 5 oktober (3,95 GW), 1 september (4,4 GW), 12 augustus (5,64 GW), 29 juli (5,97 GW), resp. voormalig record houder in dat jaar, 26 juni 2024, met 6,46 GW gemiddeld, flink lager dan oorspronkelijk 7,33 GW).
In 2023 werd het voorgaande jaar record, ook in juni, op de 13e vastgesteld op 6,23 GW gemiddeld (bij eerst-publicatie was dat nog maar 5,85 GW).
Het nieuwe dag-"record" voor de maand september 2026, op de 6e die maand, komt neer op een berekende zonnestroom productie van 4,51 (GW) x 24 (uren) = 108,2 GWh. Dat ligt, zoals al gezegd, een bescheiden 3,5% lager dan het hoogste (record) niveau in september 2025 (7e: 112,1 GWh).
Momentane vermogens-pieken
Voor de maand september 2026 werd de hoogste momentane berekende output piek voor zonnestroom, 15,99 GW, niet op de 6e, maar een dag later, op de 7e behaald. Het gemiddelde vermogen op die dag lag echter lager, dan op de 6e (4,45 GW t.o.v. 4,51 GW).
Op 1, 6, 7, 10, 15, 24 en 25 september 2026 kwam het momentane vermogen tijdelijk (iets) boven de 14 GW uit. De rest van de maand lagen die maxima veel lager.
Hierbij is verder geen rekening gehouden met al enige tijd optredende curtailment (afschakel) volumes, in periodes van negatieve dan wel zeer onaantrekkelijke marktprijzen, die de werkelijk geproduceerde (dus: niet berekende) volumes verder onder druk zullen gaan zetten. Deze zijn beslist niet exact te becijferen, omdat veel van dergelijke informatie bedrijfsgeheim is, tenzij wettelijke voorschriften publicatie van die volumes zullen verplichten.
Solarcare 2025
Het bekende monitoring platform van Solarcare had eerder in 2024 reeds haar bevindingen over het kalenderjaar 2024 gepubliceerd. Zij kwamen met minder hoge gemiddelde opbrengsten dan in het zonniger jaar 2023. De gemiddelde specifieke opbrengst die zij hebben bepaald over hun deel-populatie (22 MWp, 2.500 installaties, dus gemiddeld vrij klein, 8,8 kWp per stuk), is 820 kWh/kWp.jaar. In 2023 was het nog 870 kWh/kWp.jr.
Zoals reeds verwacht, zijn begin 2026 de resultaten over 2025 gepubliceerd. Deze zijn beduidend hoger dan in 2024. Toen werden door ongeveer 2.000 geselecteerde PV-installaties (totaal plm. 20 MWp, dus gemiddeld zo'n 10 kWp per project) genormeerde producties behaald van gemiddeld 930 kWh/kWp, wat gemiddeld genomen zo'n 13% hoger was dan in 2024. De spreiding over heel Nederland was een zeer lage 780 kWh/kWp in Drenthe, tot een max. van 990 kWh/kWp voor Zeeland, en zelfs een regionale outlier van 1.050 kWh/kWp op Texel. Een "verondersteld gemiddelde installatie", met een opgesteld generator vermogen van 3,5 kWp zou in 2025 een jaaropbrengst van gemiddeld 3.287 kWh hebben gehad, volgens Solarcare. Opvallend is wederom, dat mei 2025 als meest productieve maand wordt gezien in de Solarcare analyse.
Het is hierbij goed om te beseffen, dat belangrijke deelpopulaties, die normaliter veel hogere specifieke opbrengsten halen, de zonneparken, en de grote rooftop projecten op DC's van meerder MWp-en hierbij niet vertegenwoordigd lijken te zijn.
Anton Boonstra vergeleek later zijn productie resultaten met die van Solarcare voor 2025 (Bluesky post van 2 februari 2026), en kwam tot enkele opvallende verschillen, met name voor de provincies Drenthe (veel lager bij Solarcare) en voor Flevoland (beduidend hoger bij Solarcare). De oorzaak van die verschillen zijn vooralsnog onbekend. De gemiddelde waarden voor heel Nederland ontlopen elkaar echter niet veel (919 AB, 930 kWh/kWp Solarcare).
Solarcare heeft helaas haar activiteiten be-eindigd, Pierre Gerrissen kondigde dit in mei 2026 op Linkedin aan. De links naar de specifieke opbrengsten van de gemonitorde systemen per kalenderjaar zijn niet meer te vinden, de website naam staat inmiddels te koop ...
Bronnen, achtergrond artikelen
Meetdata Polder PV sedert maart 2000
Extern:
September 2026. Zeer warm, vrij droog en vrij zonnig (30 september 2026, maandbericht KNMI, voorlopig)
Zeer warme september (30 september 2026, nieuwsbericht KNMI)
Het droge zomerhalfjaar van 2026 (30 september 2026, met name neerslagtekort behandelend, nieuwsbericht KNMI)
Zomer 2026. Recordwarm, zeer zonnig en droog (31 augustus 2026, seizoensbericht, voorlopig: "Warmste zomer sinds het begin van de waarnemingen")
Jaar 2025. 2025 was zeer warm, droog en zeer zonnig (definitief jaaroverzicht KNMI 2025, 7 januari 2026)
Jaar 2024. Extreem warm en zeer nat met vrijwel de normale hoeveelheid zon (definitief jaaroverzicht over 2024, KNMI, 10 januari 2025)
Schonere lucht zorgt voor meer zonneschijn (zeer interessant artikel, KNMI, 18 juni 2025)
De staat van ons klimaat 2025: Nederlands weer in tijden van klimaatverandering (29 januari 2026, nieuwsbericht KNMI met link naar volledige rapportage. Let daarbij vooral ook op het instralingsdiagram op slide 10, de progressie van de instraling per kalenderjaar [slide 11], en het berekende zonne- plus windenergie [potentieel] per dag, op slide 15. Op de berekende zonnestroom productie had Polder PV echter wel onderbouwd commentaar, zie draadje op Bluesky, 28 januari 2026)
De staat van ons klimaat 2024: Weer een recordwarm jaar (31 januari 2025, nieuwsbericht KNMI, met link naar volledige rapportage over dat jaar)
Klimaatstreepjescode krijgt nieuw streepje voor 2025 (nieuwsbericht 30 december 2025, KNMI)
Klimaatstreepjescode vanaf het begin van de jaartelling (nieuwsbericht 8 januari 2025, KNMI, incl. "klimaatstreepjescode" tm. 2024)
Overzichten Anton Boonstra op Bluesky
Gemiddelde horizontale instraling per provincie in september 2026, resp. januari tm. september 2026 (post 2 oktober 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie van ruim 1.000 installaties per provincie in september 2026 (post 2 oktober 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie per provincie in januari tm. september 2026 (post 2 oktober 2026)
En verder:
Siderea.nl (met name de interactieve LOB berekening pagina)
Update "Siderea PV Simulator". Bericht gedateerd 7 april 2024, over enkele wijzigingen in de berekenings-methodiek bij Siderea
Bijstook kolencentrales draagt groei hernieuwbaar (beknopt overzicht QIII 2026 bij Nationaal Klimaat Platform)
2025: Meer duurzame energie, ook meer ongebruikte overschotten. Voorlopig overzicht status Nationaal Klimaat Platform voor kalenderjaar 2025
SolarCare en Solar Boulevard monitoring gaat stoppen! (Linkedin, mei 2026)
2025 solar resource overview in maps: A year of exceptional highs and lows (7 januari 2026; blog artikel instralings-specialist Solargis over globale verschillen in instraling in 2025 t.o.v. langjarig gemiddelde. Europa deels 4-10% meer instraaling, oost Azië 15-20% meer, India en delen van Zuid en Midden Amerika 7-14% minder dan langjarig gemiddeld)
Solargis data helps unveil new insights into Europe’s solar radiation trends (16 februari 2026; blog artikel Solargis over langjarige trends van instraling in periode 1994-2023 in Europa. Gemiddeld 2,1 W/m² per jaar toename van de instraling, niet homogeen verdeeld over Europa, combinatie van effecten verminderde aerosol concentratie / luchtvervuiling en wijzigingen in wolkendek)
Martien Visser / En-Tran-Ce, meestal met hoogst interessante weetjes in de "grafiek van de dag", een paar recente voorbeelden / selectie. Productie data zijn veelal berekend, middels steeds fijnere modelleringen, en - voor PV - gebaseerd op voortschrijdende inzichten in combinatie met meest recente capaciteits-data van het CBS (zie ook deze verklarende tweet). Vanaf maart worden hier de Bluesky links geplaatst, direct toegankelijk voor account houders aldaar (equivalent op Twitter blijft voorlopig nog actief). Overigens, "detail", Visser is inmiddels gepensioneerd, maar zet diverse activiteiten zoals onderhavige gewoon door:
Aandeel hernieuwbare bronnen in finale energieverbruik in QIII 2026 bijna ongewijzigd t.o.v. QIII 2025, bijna 25% (posted 2 okt. 2026)
Opvallende stijging door CBS gerapporteerd stroomverbruik juni - juli 2026 (posted 1 okt. 2026)
Evolutie van de stroom productie mix in Nederland (posted 29 sep. 2026)
Historisch en geprognosticeerd gebruik van energie uit hernieuwbare bronnen in NL (posted 28 sep. 2026)
Berekende dagelijkse zonnestroom productie vanaf 2016 (posted 28 sep. 2026)
"Verwachte" zonnestroom producties in diverse scenario studies tm. 2040. NB: scenario's komen nooit uit ... (posted 26 sep. 2026)
Berekende "zonnestroom productie inclusief eigen gebruik" per dag in 2026 (posted 22 sep. 2026)
1 oktober 2026. Update registratie opslag (accu) systemen sub 1 MWac markt - hoge groei in september, bijna 76 MWac toename, accumulatie > 1 GWac. In het sub 1 MWac segment is voor de bij energieleveren.nl geregistreerde accu (BESS) systemen weer een update verschenen. Deze statistiek werd voor het eerst publiekelijk toegankelijk in maart 2026. In de huidige korte introductie geef ik de belangrijkste nieuwe grafiek in deze zevende update van dit explosief evoluerende "BESS" markt segment (BESS = battery energy storage systems, ook wel afgekort als EOS).
Deze geeft de nieuwbouw van het opgegeven vermogen van de bij energieleveren.nl (verplicht) gerapporteerde opslag systemen (accu's, BESS, EOS-en), zoals nu bekend, vanaf mei 2024, tot en met de laatste rapportage maand, september 2026:
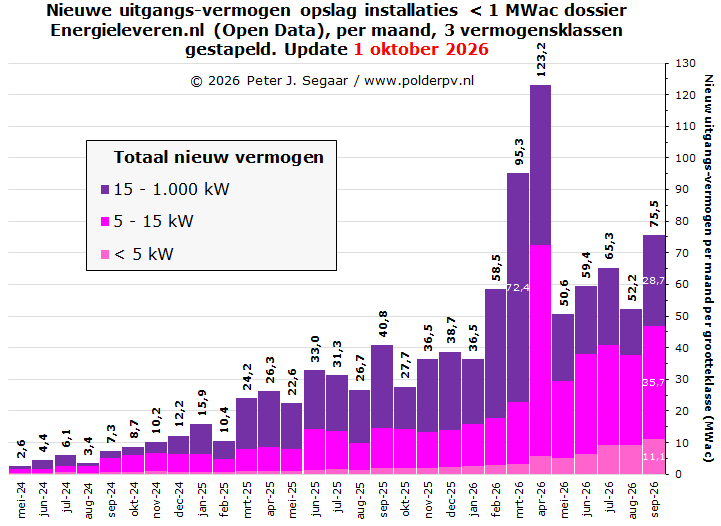
De grafiek geeft de stapeling van het opslag vermogen van drie categorieën weer, met bovenaan de stapelkolommen de totale volumes (cijfer weergave in MWac aangesloten uitgangs-vermogen, dus niet de opslag capaciteit, die wordt uitgedrukt in MWh, maar is niet bekend bij energieleveren.nl). Onderaan de kleinste categorie, opslag installaties tot 5 kWac, vrijwel uitsluitend beperkt tot implementatie bij huishoudens (zalmroze kolomsegmenten), die in september wederom 11,1 MWac toevoegden aan de al rap toegenomen marktvolumes.
Daar bovenop gestapeld zijn de nieuwe opslag systemen tussen de 5 en 15 kWac, naar analogie van de indeling bij de (vermogens van de) PV-installaties behandeld in een separate analyse (magenta). Na wat op en neergaande bewegingen, groeit dat volume de laatste maanden ronduit opmerkelijk, tot een nieuw record niveau van 66,6 MWac nieuw vermogen in april. Dit lag echter aan een flinke hoeveelheid nagekomen projecten, die eerder verkeerd waren geregistreerd, wat hiermee een "data anomalie" veroorzaakt.
In mei lag het op een veel lager niveau, al was de geregistreerde nieuwbouw van 24,4 MWac na het april record de tweede hoogste toevoeging in de geschiedenis. In juni en juli werd dat alweer verbeterd, met 31,6 MWac, resp. 31,5 MWac, aan nieuw geregistreerd uitgangs-vermogen. In augustus zakte het weer iets in, met 28,3 MWac, maar in september kwam de groei op een nieuw historisch volume uit (afgezien van de april anomalie), een toename van 35,7 MWac, 26% meer dan in de voorgaande maand. Het nieuwe volume in september is een factor 3,2 maal de toename in het kleinste marktsegment
De grootste categorie, het segment met 15 - 1.000 kWac aan uitgangs-vermogen (paarse kolom segmenten), groeide zeer hard, en bereikte met een nieuwbouw van 72,4 MWac in maart zelfs een record volume. Ook in april 2026 was het nog steeds zeer hoog, 50,7 MWac, maar in mei tm. augustus 2026 viel het nieuwe volume flink terug, naar 21,0, 21,4, 24,5, resp. 14,6 MWac aan uitgangs-vermogen. In september 2026 kwam de groei weer terug, met 28,7 MWac nieuw geregistreerd vermogen. Een factor 2,6 maal het nieuwe volume bij de kleinste klasse, maar slechts 80% van de aanwas in het midden-segment.
Het nieuwe totaal volume, 75,5 MWac, lag in september maar liefst 45% hoger dan de aanwas in augustus 2026. Het toegevoegde volume in september was 61% van de record toevoeging in april (123,2 MWac). Dit is nog zonder alle nog niet geregistreerde installaties, en ook nog zonder de separaat door CBS bijgehouden grote BESS projecten (met een vermogen groter dan 1 MW). Ergo, de elektra opslag markt is in werkelijkheid nog veel groter dan hier getoond.
De eerste "halve GWac" aan cumulatie is reeds in maart 2026 gepasseerd, eind september is inmiddels de eerste GWac bereikt in dit marktsegment. In totaal is er begin oktober 2026 in deze drie marktsegmenten bij elkaar al 1.006 MWac opslag vermogen geregistreerd. In 2026 is in de eerste 3 kwartalen al 282 MWac meer nieuw opslag vermogen toegevoegd in dit dossier, dan in het gehele jaar 2025. We gaan dus naar een record jaar toe, al is het eindresultaat nog niet duidelijk.
Capaciteit
Tot slot, is ook, met hulp van de altijd uitmuntende Duitse Energiewende cijfers van Energy-charts.de, een poging gedaan, om het door energieleveren.nl gerapporteerde "uitgangs-vermogen" om te rekenen naar opgestelde batterij capaciteit. Dit leidt voor eind september 2026 tot 1.519 MWh in de sub 1 MWac markt, met, naar verwachting, nog veel capaciteit "missend".
Voor de volledige analyse, met meer grafieken en toelichtingen, zie:
Statistieken markt segment registraties < 1 MWac voor opslag systemen bij energieleveren.nlupdate 1 oktober 2026 |
Hoeveel installaties zijn er in Nederland? (website energieleveren.nl, "inzicht")
22 september 2026: Opvallende uitspraak College van Beroep voor het bedrijfsleven (CBb), inzake toegekende subsidiebedragen in 2024 voor kleinere wind- en zonprojecten met SDE beschikking.
Introductie
Polder PV heeft, al vele jaren lang, intensief gerapporteerd over de talloze SDE, SDE "+", en SDE "++" regelingen, met name inzake toegekende, overgebleven, en daadwerkelijk gerealiseerde PV projecten met 1 of meerdere SDE beschikkingen. Sinds de eerste regeling, SDE 2008, van start ging, in november 2007 ietwat zuinigjes, aangekondigd door toenmalig EZ minister van der Hoeven, is het een komen en gaan geworden van kamerstukken, brieven, PBL analyses, voorstellen cq. eisen van branche organisaties, continue, en soms forse beleidswijzigingen, etc. De Staatscourant publicaties werden steeds ingewikkelder en langer, de formuleringen steeds cryptischer, en eigenlijk alleen door meestal duur betaalde specialisten te volgen. Er werden ook jaarlijks bizarre overzichten van toe te passen "correctiebedragen", voor alle wijd uiteenlopende opties, en voor alle jaargangen (met altijd verschillende basisbedragen) gepubliceerd. Waar soms weer officiële correcties op volgden, omdat er bij de talloze wijzigingen 1 of meer fouten gemaakt bleken te zijn. U kunt op de website van RVO* terugvinden, tot welke "fantastische" verzameling van ingewikkelde officiële stukken over de SDE regelingen dit alles heeft geleid.
Het inmiddels "EZK" hetende ministerie lijkt zich inmiddels in haar continu aangepaste (secundaire) voorwaarden en voorschriften ernstig te hebben verslikt. Zo blijkt uit een (bindende) eind-uitspraak van het College van Beroep voor het bedrijfsleven (CBb), wat wel vaker opmerkelijke uitspraken doet. Omdat diegenen die daar zaken naar voren brengen diep in de wetsteksten duiken, en daar af en toe discrepanties in terugvinden, die in hun nadeel blijken uit te pakken. Dit gaat vaak om ingewikkelde zaken, waar specialistische advocaten voor worden ingezet, die gepokt en gemazeld zijn om inconsistenties in wet- en regelgeving op tafel te krijgen.
* In het uitgebreide overzicht van RVO vinden we de volgende serie officiële documenten, inclusief "consolidaties" terug: Besluiten (algemene bepalingen; x21); Algemene uitvoeringsregelingen (details per te subsidiëren modaliteit, wijzigingen; x43); Aanwijzingsregelingen (subsidie bedragen per categorie, wijzigingen; 55x); Voorlopige en definitieve correctiebedragen (per jaargang vast te stellen voorspelde danwel "definitieve" marktprijzen voor energie; x44); Garanties van oorsprong en certificaten van oorsprong (wijzigingen in beleid, toekenning, van GvO's; x23); Milieusteunkader (MSK-toetsen; wijze waarop wordt beoordeeld of er is "overgesubsidieerd", en hoe correctie daarvan plaatsvindt; x4); Regeling certificaten Warmtekrachtkoppeling Electriciteitswet 1998 (specifieke regelgeving voor WKK, x1). Totaal zo'n 191 zeer ingewikkelde, en uitgebreide wetgevings-documenten, dus, allen bomvol details.
Casus subsidiebedragen SDE 2024
De huidige casus treft een collectief aan bedrijven die gezamenlijk zijn opgetrokken om zo'n wetmatige inconsistentie bij het CBb voor te leggen. Het zijn 10 ondernemers die "kleine" installaties met zonnepanelen en windturbines exploiteren. Bij deze tien (in de uitspraak geanonimiseerde) ondernemingen lag de grens bij PV-installaties met een beschikking kleiner dan 500 kWp (dat zijn meestal rooftop projecten), resp. windprojecten met een beschikking kleiner dan 3 MW.
In de uitspraak oordeelt het CBb, dat de minister van Klimaat en Groene Groei (destijds nog Sophie Hermans) de subsidies voor kleine installaties van zonnepanelen en windturbines voor 2024 onjuist heeft berekend. De ondernemingen waren het niet eens met hun subsidiebesluiten voor 2024. De subsidie was volgens hen te laag vastgesteld. De berekeningsmethode die is gehanteerd, o.a. ingebed in de totstandkoming van de definitieve (gecorrigeerde) correctiebedragen voor het jaar 2024, zou volgens het college "in strijd zijn met het Besluit stimulering duurzame energieproductie (SDE)". Dat is de overkoepelende wet die voor alle projecten geldt waarvoor SDE - SDE "++" subsidie is aangevraagd.
Het CBb heeft de ondernemers in het gelijk gesteld. In genoemd Besluit SDE staat dat het correctiebedrag wordt berekend op grond van (onder meer) de gemiddelde elektriciteitsprijs. De concrete correctiebedragen per soort installatie worden door de minister jaarlijks in een Regeling vastgelegd, de hierboven genoemde officiële document serie, "Voorlopige en definitieve correctiebedragen".
Uit de gepubliceerde regeling met de definitieve correctie bedragen blijkt dat de minister bij de berekening van de elektriciteitsprijs voor 2024 de uren met negatieve elektriciteitsprijzen buiten beschouwing heeft gelaten. Maar daarvoor geeft het Besluit SDE, volgens het oordeel van het CBb, géén juridische basis. De bepaling in de Regeling waarin de correctiebedragen voor de soort installaties van de ondernemers zijn opgenomen, is daarom niet geldig. De minister moet, vanwege de gevolgen van deze inconsistentie, die correctiebedragen opnieuw vaststellen, waarbij dus beslist wél rekening gehouden dient te worden met de uren met negatieve elektriciteitsprijzen**. Vervolgens moet de minister ook de hoogte van de feitelijke subsidie voor de ondernemers opnieuw berekenen.
Dit is best wel een forse uitspraak, want Min. EZK moet in dit geval haar werk overnieuw doen voor genoemde 10 casussen. Maar, omdat hiermee ook een zeer duidelijke juridische precedent wordt geschapen voor "soortgelijke" en, mogelijk ook grotere installaties, is de verwachting dat ook talloze andere ondernemers de voor hen geldende besluiten voor kalenderjaar 2024 zouden kunnen gaan aanvechten.
** RVO heeft een tabel gepubliceerd met de door hen officieel vastgestelde negatieve stroomprijzen in de jaren 2020 tm. (voorlopig) 2026. In 2024 zijn in totaal 464 uren met negatieve prijzen vastgesteld (op 97 dagen, sommige dagen hadden meerdere periodes met aaneengesloten uren met prijzen onder nul). Van het totaal aantal van 8.784 uren in schrikkeljaar 2024 was het aandeel van de uren met negatieve stroomprijs 5,3%.
Potentieel gelijkwaardige beschikkingen
Alleen voor zonnestroom stonden er voor beschikkingen kleiner dan 500 kWp in de RVO lijst van begin januari 2026 (de laatste waar nog individuele vermogens in werden vermeld) nog 26.620 exemplaren vermeld, met een gezamenlijk vermogen van 3,49 GWp. Zouden we ook nog aan de onderkant afkappen (mensen met kleine installaties zullen niet snel geneigd zijn om "een rechtsgang" in te gaan om enkele subsidie centen extra op te halen, is het vermoeden), zeg 15 kWp, zouden er in het traject >15 kWp en < 500 kWp in die update nog steeds een grote hoeveelheid, 19.769 beschikkingen resp. 3,46 GWp zijn. Van die hoeveelheid waren er in de update van begin januari ook daadwerkelijk gerealiseerd ("ja-vinkje"), 19.272 exemplaren, met 3,36 GWp aan capaciteit. In theorie, zouden de eigenaren van al die PV beschikkingen (en de betreffende windturbine exploitanten voor wie het aangaat), vergelijkbare procedures kunnen aanspannen, met een beroep op deze forse impact makende CBb uitspraak. Ondertussen zijn er natuurlijk ook weer de nodige beschikkingen met "ja-vinkje" uitgevallen (meestal met oude SDE toekenning, die uit de subsidie termijn van 15 jaar zijn gevallen). Er blijft echter nog steeds een grote hoeveelheid aan potentie over, waaruit een nieuwe rechtsgang zou kunnen volgen.
De vraag is ten eerste, of de betrokken project eigenaren dat ook gaan doen. Ten tweede, het is daarnaast ook mogelijk dat eigenaren van beschikkingen die véél groter zijn dan genoemde 500 kWp, een vergelijkbare kans maken om extra subsidiegeld te gaan ophalen vanwege de onterechte wijze van berekenen van de als "definitief" vastgestelde correctiebedragen. Als dat geschiedt, zijn de rapen pas goed gaar ...
De exacte tekst van de uitspraak van het CBb vinden we hier onder bij de bronnen. Deze officiële tekst prevaleert altijd boven andere berichtgeving, zoals het gepaard gaande persbericht van de rechtbank.
Bronnen
Officiële uitspraak CBb op uitspraken.rechtspraak.nl (uitspraak van 22 september 2026)
Minister gaf te lage subsidies voor kleine installaties zonnepanelen en windturbines (persbericht op dezelfde website, zelfde datum)
Regeling van de Minister van Klimaat en Groene Groei van 21 april 2025, nr. WJZ/ 97453641 tot vaststelling van de definitieve correcties voor de stimulering van duurzame energieproductie en klimaattransitie in het jaar 2024 (Regeling vaststelling definitieve correcties duurzame energieproductie en klimaattransitie 2024) [KetenID WGK 27593] (de vastgestelde definitieve correctiebedragen voor kalenderjaar 2024, die de gewraakte fouten bevatten voor de 10 ondernemers. De officiële pdf is maar liefst 52 pagina's lang, en staat bomvol cijfers / correctiebedragen voor de verschillende SDE - SDE "++" jaargangen).
Negatieve elektriciteitsprijzen SDE++ (informatie pagina RVO over negatieve elektriciteitsprijzen in relatie tot SDE "++" subsidies)
CBb: Subsidies voor kleine zon- en windinstallaties te laag (Energeia, 22 september 2026; hierbij wordt ook stilgestaan bij de eventuele consequenties van de CBb uitspraak)

|